
Le thêta n’est pas un salaire quotidien
L’érosion de la valeur temps peut favoriser une option de vente vendue sans empêcher une perte. Un exemple distingue l’effet théorique du thêta, la variation du prix, les espèces encaissées et le risque d’assignation.
Le desk YieldCove
2 min de lecture
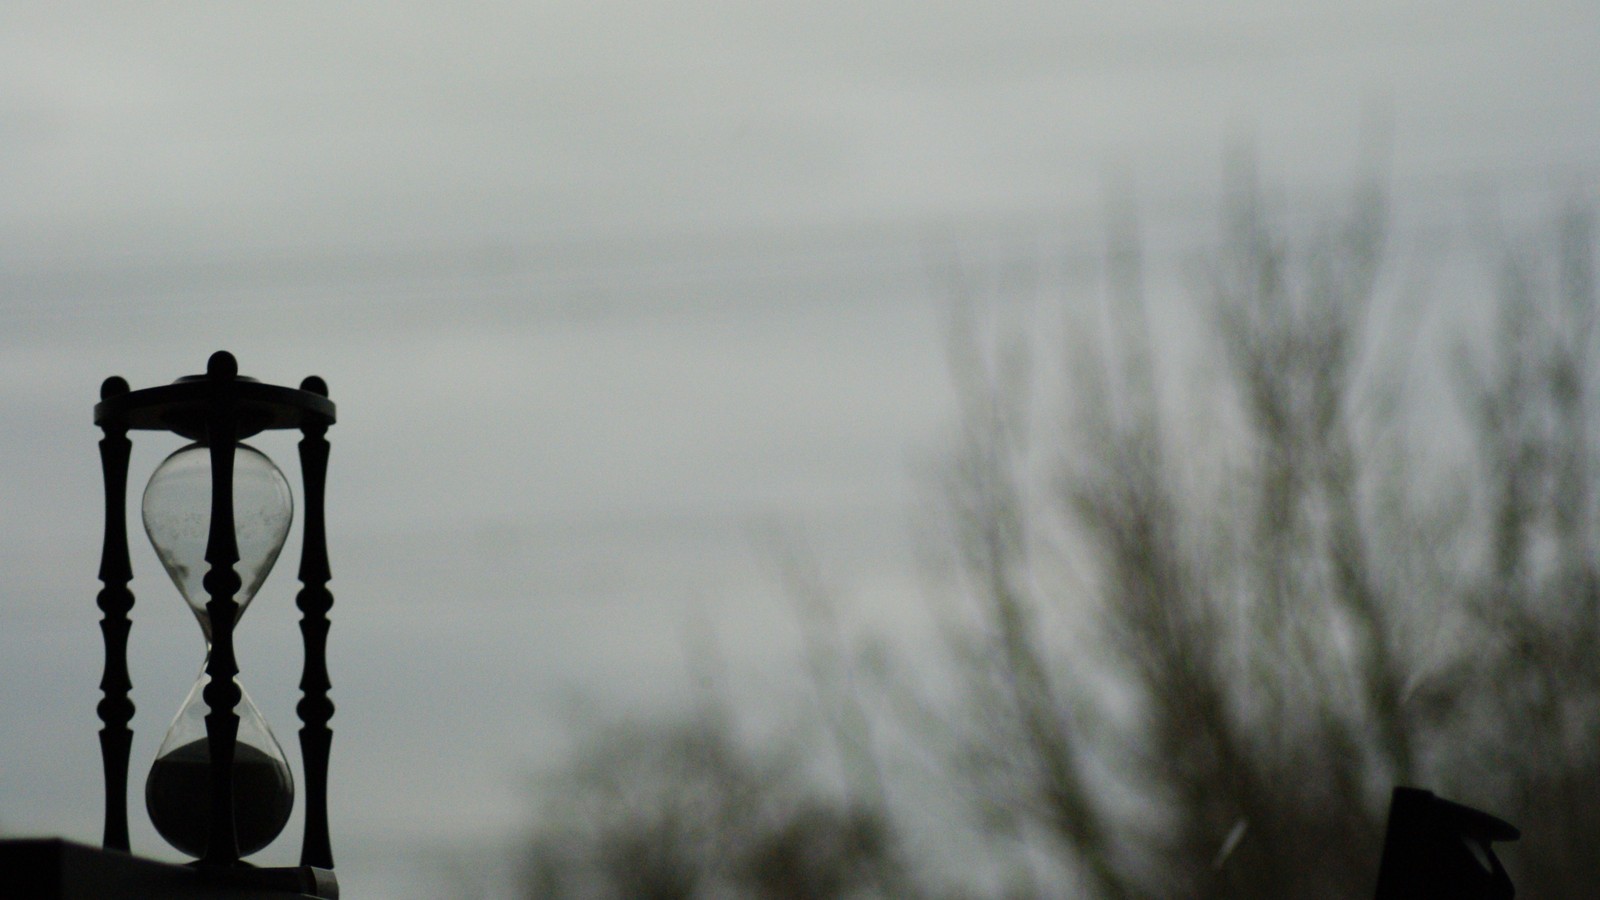
Le passage du temps peut favoriser une position vendeuse sur une option de vente, sans empêcher une perte pour son vendeur. Le thêta estime une composante de la variation du prix d’une option ; ce n’est ni un versement quotidien ni une promesse de profit. La distinction compte tant que la position wheel reste ouverte.
Ce que mesure vraiment le chiffre quotidien
Le thêta décrit l’effet théorique du passage du temps lorsque les autres facteurs de prix restent constants. Pour une option achetée dont le thêta est négatif, cet effet isolé réduit sa valeur ; la même variation favorise la position vendeuse. Mais un mouvement de l’action ou de la volatilité implicite — l’hypothèse de volatilité du marché intégrée au prix des options — peut le compenser ou le dépasser. OIC : thêta
Le thêta est une estimation locale, pas un échéancier fixe. L’érosion de la valeur temps n’est pas linéaire, et le thêta évolue avec l’option et le marché. Les modèles traitent aussi les fins de semaine différemment. Multiplier le thêta actuel par tous les jours restants ne donne donc pas une prévision fiable du profit total.
Une journée, trois valorisations possibles
Supposons la vente hypothétique de 1 option de vente standard sur 100 actions, au prix d’exercice de 50,00 USD, avec une prime de 1,50 USD par action : 150,00 USD encaissés à l’ouverture. Le thêta modélisé de l’option achetée est de −0,05 USD par action et par jour. L’intervalle est d’une seule journée du modèle ; les frais, impôts, intérêts et écarts acheteur-vendeur sont exclus. Aucun cours réel ni rachat exécuté n’est supposé.
Effet du temps, vendeur
+5,00 USD
Espèces nouvelles avec le temps
0,00 USD
| Scénario | Option/action | G/P vendeur |
|---|---|---|
| Temps seul | 1,45 | +5,00 |
| Autres effets compensateurs | 1,50 | 0,00 |
| Autres effets dominants | 1,70 | −20,00 |
L’approximation liée au temps seul donne 1,50 − 0,05 = 1,45 USD par action. La variation pour le vendeur est de (1,50 − 1,45) × 100 = +5,00 USD. Si l’option monte plutôt à 1,70 USD, elle devient (1,50 − 1,70) × 100 = −20,00 USD. Il s’agit de valorisations supposées, pas de prix d’exécution. Aucune prime supplémentaire n’est versée simplement parce que la journée se termine.
L’obligation ne diminue pas avec le thêta
Le temps ne protège pas contre la baisse
Cette option de vente garantie par des espèces exige toujours 5 000,00 USD pour financer l’assignation au prix d’exercice. Son seuil de rentabilité à l’échéance est de 48,50 USD par action ; si l’action vaut zéro, la perte atteint 4 850,00 USD après la prime initiale, avant les coûts exclus. Un thêta favorable ne supprime ni ce risque sur l’action ni l’obligation d’achat.
- Le signe et l’unité du thêta nécessitent du contexte : le chiffre d’une option achetée et l’exposition d’une position vendeuse ont des signes opposés pour le même effet du temps.
- L’érosion de la valeur temps décrit une composante de la valorisation. Le résultat réalisé lors d’un rachat dépend du prix d’exécution réel et des coûts.
- Un thêta plus élevé ne rend pas, à lui seul, une position wheel plus sûre ni une échéance proche préférable. Le risque du sous-jacent et les modalités d’assignation restent déterminants.
Une sensibilité, pas un salaire
Le thêta répond à la question : « Que se passerait-il si le temps s’écoulait sans changement des autres paramètres de prix ? » Il ne dit pas combien la position rapportera demain.
Sources
- [1]Theta — time decay and changing pricing factors — OCC / The Options Industry Council · Consulté le 2026-09-23T14:15:59.940412+00:00 · Niveau 1
- [2]Options Pricing — the factors behind a premium — OCC / The Options Industry Council · Consulté le 2026-09-23T14:15:59.964877+00:00 · Niveau 1
- [3]Cash-Secured Put — cash, assignment and downside — OCC / The Options Industry Council · Consulté le 2026-09-23T14:15:59.965401+00:00 · Niveau 1
- [4]Options — standard contract size and premium — FINRA · Consulté le 2026-09-23T14:23:05.525627+00:00 · Niveau 1
- [5]Sand clock Enschede — photograph / photographie — Gianluca Miscione / Wikimedia Commons · Consulté le 2026-09-23T14:20:34.110062+00:00 · Niveau 1
- [6]CC BY-SA 4.0 — photograph license / licence photo — Creative Commons · Consulté le 2026-09-23T14:20:34.226080+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
Plus de conseils du desk
L’intérêt ouvert n’est pas une file d’acheteurs
Soixante contrats peuvent être négociés sans modifier l’intérêt ouvert final. Pour les vendeurs de la stratégie wheel, les positions en cours ne garantissent ni la liquidité ni une sortie facile.
À l’échéance, le cours de clôture n’est pas une confirmation
L’exercice par exception fixe un traitement par défaut, pas une assignation certaine. Un exemple de put distingue cours de clôture, choix du détenteur et paiement intégral en cas d’assignation.
Le delta d’une option de vente ne prédit pas son assignation
Le delta estime une sensibilité, sans promettre l’issue d’une assignation. Un exemple à −0.30 distingue une réaction de $30 de l’obligation d’achat totale de $5,000.