
Les pertes boursières révèlent un appétit pour le risque divisé
Les pertes côtoient des calls dominants sur actions et des puts dominants sur indices. Pour les vendeurs d’options, ce contraste montre pourquoi les volumes ne révèlent pas la conviction des investisseurs.
Le desk YieldCove
4 min de lecture
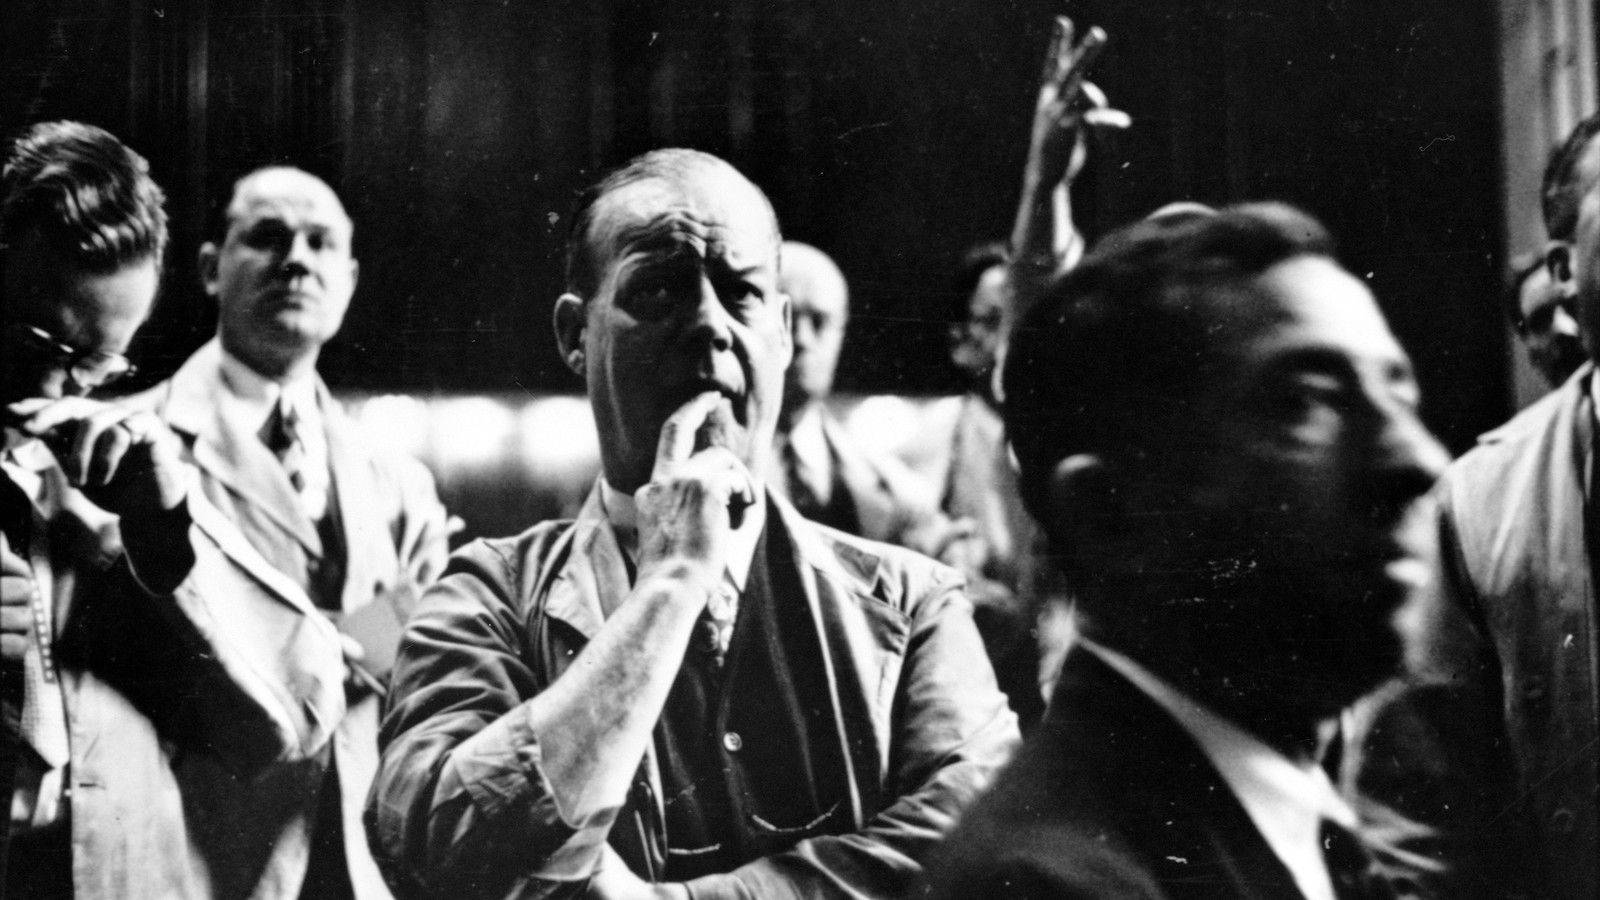
Les actions abordent la décision de la Fed avec un message de risque contrasté, et non un verdict net entre peur et avidité. Les pertes ont touché les indices pondérés par capitalisation comme les indices équipondérés, mais les calls dominaient les options sur actions, tandis que les puts dominaient celles sur l’indice S&P. Pour les vendeurs d’options, la tension oppose un appétit persistant pour la hausse à un marché qui continue de valoriser l’incertitude.
Ce point du matin est daté du 2026-09-16 ; les dates sont exprimées selon America/Toronto, heure de l’Est. Les chiffres de marché concernent la séance terminée du 2026-09-15 ; les variations quotidiennes se comparent au 2026-09-14. Les cours des fonds sont en dollars américains : ce sont des clôtures historiques, pas des cotations exécutables en direct. Le calendrier de la Réserve fédérale fixe sa réunion de politique monétaire aux 2026-09-15–2026-09-16, avec des projections économiques.
Équipondération — $RSP
−0,49 %
2026-09-15 / 2026-09-14
Volumes puts/calls sur actions
0,56
Cboe · 2026-09-15
Volumes puts/calls sur indice S&P
1,20
$SPX + $SPXW · 2026-09-15
Lecture institutionnelle : la faiblesse dépasse les valeurs technologiques
Le $SPY a perdu 0,46 % et le $RSP équipondéré, 0,49 %. Cette proximité compte : le repli ne se limitait pas aux plus grosses composantes de l’indice. Le $QQQ, à forte dominante technologique, a baissé de 0,65 %, tandis que le $DIA reculait de 0,62 %. Ces fonds ne couvrent pas toutes les actions, mais leur direction commune affaiblit l’interprétation rassurante d’un problème limité à un seul segment concentré du marché.
| Fonds | Clôture (USD) | Variation | Exposition |
|---|---|---|---|
| $SPY | 757,39 | -0,46 % | Grandes capitalisations pondérées |
| $RSP | 213,96 | -0,49 % | Grandes capitalisations équipondérées |
| $QQQ | 704,54 | -0,65 % | Exposition à dominante Nasdaq |
| $DIA | 521,23 | -0,62 % | Valeurs industrielles du Dow |
Pour les portefeuilles institutionnels, il s’agit de signaux de prix et de diversification, pas d’un relevé des achats des institutions. Les pondérations, l’exposition sectorielle et les mouvements propres aux entreprises influencent tous la performance relative. La conclusion défendable est une pression plus large sur ces indices. Ce n’est pas la preuve de retraits de fonds, de ventes forcées ou d’un passage coordonné aux liquidités. Un marché en baisse peut réunir des acheteurs aux horizons et aux motivations très différents.
La fracture des options est réelle ; l’identité des intervenants n’est pas établie
Le ratio de volumes puts/calls sur actions de Cboe était de 0,56, contre 1,20 pour le $SPX et le $SPXW réunis. Les calls étaient donc plus nombreux que les puts dans la catégorie actions, tandis que l’inverse prévalait dans cette catégorie d’options sur indice. Le ratio tous produits était de 0,86 et celui des options sur indices, de 1,01. Les différents segments du marché des options présentaient des répartitions d’activité différentes.
| Catégorie | Ratio puts/calls |
|---|---|
| Tous produits | 0,86 |
| Options sur indices | 1,01 |
| Options sur actions | 0,56 |
| $SPX + $SPXW | 1,20 |
Il serait tentant d’y voir des particuliers optimistes face à des institutions prudentes. Ces ratios ne permettent pas cette conclusion. Ils n’identifient pas le type d’investisseur, ne distinguent pas achats et ventes, et ne révèlent pas si une transaction ouvre une exposition, la ferme ou fait partie d’un spread. Le volume de calls peut comprendre des ventes couvertes ; celui des puts, des ventes de puts. La fracture décrit l’activité par instrument, pas un vote dont les votants seraient identifiés.
Le $VIX a clôturé à 17,20, en hausse de 0,58 % par rapport à 17,10, mais sous sa clôture de 17,84 du 2026-09-10. Il s’agissait d’une modeste réévaluation supplémentaire de la volatilité attendue, plutôt que d’une envolée. L’indice reflète les anticipations de volatilité intégrées aux options sur le S&P 500 ; il ne prédit pas une baisse inévitable des actions.
| Séance | Clôture |
|---|---|
| 2026-09-09 | 16,46 |
| 2026-09-10 | 17,84 |
| 2026-09-11 | 15,84 |
| 2026-09-14 | 17,10 |
| 2026-09-15 | 17,20 |
Taux et crédit ajoutent des contraintes, pas un verdict de krach
Le taux au pair du Trésor à deux ans a gagné 2 points de base, à 4,67 % ; celui à dix ans a gagné 3 points de base, à 5,00 %. Leur écart était de 33 points de base. Le fonds obligataire à haut rendement $HYG a perdu 0,19 %, contre 0,02 % pour le $LQD de catégorie investissement. Cette faiblesse relative mérite attention, mais les cours des fonds reflètent aussi la duration et les distributions. Ce n’est ni une mesure pure des écarts de crédit ni la preuve d’une aggravation des défauts.
Pouls des particuliers : l’incertitude porte aussi sur la réaction
Une discussion dans r/stocks demande quelle décision de la Fed provoquerait réellement un rebond, en envisageant qu’une hausse ou un maintien des taux puisse décevoir par des canaux différents. Une autre exprime un intérêt pour le risque d’actions individuelles en complément de fonds déjà détenus. Ce sont deux questions distinctes : l’incertitude sur la prochaine réaction du marché ne supprime pas nécessairement le désir de détenir des actifs risqués.
Dans r/Bogleheads, une inquiétude sur la détention de fonds à effet de levier côtoie une discussion distincte sur la protection du pouvoir d’achat à long terme offerte par les obligations. Le fil conducteur est un malaise face à la nature du risque, pas un accord sur la prochaine direction du marché. Ces opinions individuelles ne constituent pas un consensus des particuliers. Les inquiétudes sur le levier n’établissent pas non plus des pertes effectives, et une question sur les obligations ne valide pas une affirmation de rendement historique.
Convergences et divergences
| Enjeu | Signal de marché | Discussion des particuliers | Interprétation |
|---|---|---|---|
| Risque actions | $SPY et $RSP en baisse | Intérêt persistant pour les actions individuelles | Appétit pour le risque malgré les pertes |
| Incertitude | $VIX en hausse ; puts sur indice dominants | Réaction à la Fed incertaine | Prudence sans prévision unique |
| Protection du portefeuille | Taux du Trésor en hausse | Inquiétudes sur levier et pouvoir d’achat obligataire | Des risques distincts appellent des lectures distinctes |
La distinction pour le vendeur d’options
Encaisser une prime rémunère une obligation ; cela ne prouve pas que cette obligation soit bon marché. Une faiblesse plus large des actions rend une étiquette de marché haussier moins utile ; la prédominance des calls n’efface pas le risque de baisse. Une volatilité implicite plus élevée peut soutenir les primes si les autres paramètres restent inchangés, mais chaque contrat dépend encore du prix d’exercice, de l’échéance, du sous-jacent et de la liquidité. Aucun ratio d’indice ne tranche cet arbitrage.
L’activité n’est pas la conviction
La distinction utile oppose la quantité d’options négociées au risque finalement conservé par les investisseurs. Ni un ratio puts/calls ni un récit sur les réseaux sociaux ne révèle le portefeuille entier.
Ce qui change la lecture — et le contre-argument
Le prochain jalon est la décision de la Fed et ses projections du 2026-09-16, puis la réaction conjointe des actions, des taux et de la volatilité. Un redressement partagé par le $SPY et le $RSP, avec une volatilité en baisse, affaiblirait la lecture d’une pression généralisée. Un rebond concentré sur les plus grandes valeurs pendant que l’équipondération peine serait moins convaincant. De nouvelles pertes boursières accompagnées d’une volatilité accrue renforceraient au contraire la prudence.
Le contre-argument importe : les pertes quotidiennes étaient modérées et le $VIX restait sous sa récente clôture haute. Les volumes d’options peuvent refléter des opérations habituelles et des couvertures plutôt qu’une nouvelle conviction directionnelle. YieldCove y voit une prise de risque sélective sous une pression plus large, pas une capitulation. Cette conclusion dépend de la participation des actions et de la persistance des tensions, pas du récit haussier ou baissier le plus bruyant.
Sources
- [1]ETF session closes / Clôtures des FNB — CNBC · Consulté le 2026-09-16T09:06:00.214188+00:00 · Niveau 2
- [2]ETF session closes / Clôtures des FNB — TradingView · Consulté le 2026-09-16T09:06:00.214800+00:00 · Niveau 2
- [3]Daily $VIX history / Historique quotidien du $VIX — Cboe Global Markets · Consulté le 2026-09-16T09:06:00.215376+00:00 · Niveau 1
- [4]Options volumes and put/call ratios / Volumes et ratios puts/calls — Cboe Global Markets · Consulté le 2026-09-16T09:06:00.216769+00:00 · Niveau 1
- [5]Treasury par yields / Taux au pair du Trésor — U.S. Treasury · Consulté le 2026-09-16T09:06:00.216990+00:00 · Niveau 1
- [6]$VIX definition / Définition du $VIX — Cboe Global Markets · Consulté le 2026-09-16T09:06:00.216084+00:00 · Niveau 1
- [7]FOMC meeting calendar / Calendrier des réunions du FOMC — Federal Reserve · Consulté le 2026-09-16T09:07:11.755572+00:00 · Niveau 1
- [8]Policy reaction debate / Débat sur la réaction à la politique monétaire — Reddit — r/stocks · Consulté le 2026-09-16T09:06:00.412980+00:00 · Niveau 4
- [9]Individual-stock risk appetite / Appétit pour le risque sur actions individuelles — Reddit — r/stocks · Consulté le 2026-09-16T09:06:00.412980+00:00 · Niveau 4
- [10]Concern about leveraged funds / Inquiétude sur les fonds à effet de levier — Reddit — r/Bogleheads · Consulté le 2026-09-16T09:07:11.754612+00:00 · Niveau 4
- [11]Bond purchasing-power concern / Inquiétude sur le pouvoir d’achat obligataire — Reddit — r/Bogleheads · Consulté le 2026-09-16T09:07:11.754612+00:00 · Niveau 4
- [12]Chicago Board of Trade, 1949 — archival photo / photographie d’archives — Stanley Kubrick / LOOK, Library of Congress via Wikimedia Commons · Consulté le 2026-09-16T09:09:47.199820+00:00 · Niveau 1
- [13]Photograph public-domain dedication / Dédicace de la photographie au domaine public — Wikimedia Commons — Licensing · Consulté le 2026-09-16T09:09:47.199820+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.
La techno résiste, mais la confiance manque d’assise
Les valeurs technologiques ont tenu, mais les indices plus larges ont reculé. Pour les vendeurs d’options, participation et risque de baisse comptent davantage qu’une simple étiquette haussière ou baissière.
L’équipondération résiste au repli des valeurs technologiques
L’équipondération résiste au recul technologique et à la hausse de volatilité. Pour les vendeurs d’options, cette fracture souligne la concentration du risque plutôt qu’un signal net de panique ou de confiance.