
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.
Le desk YieldCove
3 min de lecture
Contrats S&P 500 déc. [1–2]
+0,20 %
Brent nov. · USD/baril [1–2]
107,75
Taux américain à 10 ans [1,3]
5,008 %
VIX · points [1,3]
17,10
Le pétrole offre un répit aux actions, mais les obligations ne desserrent pas franchement l’étau. Avec le taux de référence du Trésor proche de 5 % et la décision de la Réserve fédérale encore à venir, la hausse des contrats sur indices ressemble davantage à une pause qu’à un retournement acquis. Pour les vendeurs d’options, la question centrale est de savoir si la rémunération du risque résistera à l’annonce monétaire, plutôt que de miser sur une ouverture positive. [1–3,6]
Lecture du matin du 16 septembre 2026. Les observations de marché couvrent 03:58–04:08 EDT, heure de New York/Toronto ; les cours des contrats à terme et des indices boursiers internationaux sont différés. Les matières premières sont exprimées en dollars américains. Il s’agit de repères, pas de prix d’exécution. [1–3]
La nuit sur les marchés
Les contrats de décembre sur le S&P 500 progressaient de 0,20 %, et ceux sur le Nasdaq-100 de 0,41 %. L’Asie affichait un ton plus ferme : le Nikkei gagnait 0,69 %, le KOSPI coréen 1,37 % et le Hang Seng de Hong Kong 0,21 % aux heures observées. L’Europe débutait aussi dans le vert, avec le FTSE 100 en hausse de 0,37 % et le DAX allemand de 0,19 %. Cette amélioration géographique compte, sans effacer le coût du financement qui pèse sur les valeurs de croissance. [1–3]
Le Brent de novembre reculait de 0,92 %, à 107,75 USD le baril ; le WTI d’octobre cotait 104,28 USD. L’or de décembre atteignait 4 368,60 USD l’once troy, et l’indice du dollar 99,62 points. Le reflux du brut soulage légèrement le tableau inflationniste, mais le pétrole reste un coût de production, pas une réponse à la question monétaire. La fermeté de l’or, parallèlement aux contrats sur actions, ne cadre pas non plus avec un appétit pour le risque sans réserve. [1–3]
Le taux du Trésor à deux ans atteignait 4,666 % durant la nuit, contre 5,008 % pour celui à dix ans. Surtout, la courbe quotidienne officielle montre une réévaluation persistante : entre le 4 septembre et le 15 septembre, le taux à deux ans a monté de 30 points de base et celui à dix ans de 22 points de base. Ces taux au pair quotidiens sont distincts des cotations nocturnes. Le graphique révèle le mouvement d’ensemble, plutôt que d’interpréter un bref recul du pétrole comme la disparition des tensions inflationnistes. [1,3–4]
La hausse des taux s’étend à toute la courbe du Trésor
Taux au pair quotidiens (%), 4 septembre contre 15 septembre 2026 ; hors cotations nocturnes. [4]
Source: U.S. Treasury · 2026-09-16 [4]
Le VIX se situait à 17,10 points durant la nuit, contre une clôture officielle de 17,20 le 15 septembre. Cet indicateur général de volatilité des actions ne mesure pas le risque propre aux résultats ou aux acquisitions d’une entreprise. Par ailleurs, l’échec de l’avancée du texte sénatorial sur la structure du marché crypto ajoute une incertitude réglementaire : c’est un revers procédural, pas une nouvelle interdiction de détenir des cryptomonnaies. [1,3,5,14–15]
Vos titres
GRAB — Dans son entretien du 16 septembre, le directeur financier Peter Oey a souligné la structure par étapes de l’acquisition d’Atome annoncée le 15 septembre. Les 1,49 milliard USD initiaux visent une participation de 60 %, dont 0,26 milliard USD de capital de croissance ; le prix des 40 % restants dépendra des performances, plutôt que d’un montant ultérieur fixe. La première étape devrait être finalisée d’ici le troisième trimestre de 2027, sous réserve des autorisations et autres conditions. Le potentiel du crédit s’élargit, mais sa qualité, l’intégration et les besoins futurs de trésorerie restent au cœur du débat. [11–13]
Ce que cela change pour les vendeurs d’options
La hausse du taux sans risque relève le seuil de rémunération exigé pour supporter une baisse des actions. Le taux au pair du Trésor à trois mois était de 4,11 % le 15 septembre : un repère de comparaison, pas le rendement versé sur les liquidités chez un courtier. Une prime de put encaissée avant l’annonce de la Fed rémunère le risque de décrochage autant que le passage du temps ; elle ne neutralise pas ce décrochage. Pour les calls couverts, une prime accrue laisse subsister l’essentiel du risque de baisse des actions et peut plafonner un rebond de soulagement. Volatilité générale et risque d’acquisition demandent donc des analyses distinctes. [4]
Les rendez-vous du jour
| Heure | Publication | Enjeu |
|---|---|---|
| 08:30 | Ventes au détail d’août ; prix à l’importation/exportation d’août [7–9] | Résistance de la demande et inflation importée |
| 10:00 | Stocks des entreprises de juillet [7,9] | Accumulation des stocks face à la demande finale |
| 10:30 | Publication hebdomadaire des stocks pétroliers [10] | Données officielles après le reflux du brut |
| 14:00 / 14:30 | Décision du FOMC / conférence de presse [6] | Décision monétaire, puis explications et perspectives |
Les données du matin peuvent modifier la lecture de la décision de l’après-midi. Des dépenses solides accompagnées de prix à l’importation fermes accentueraient la tension entre croissance et inflation ; une demande plus faible déplacerait l’attention vers le coût d’une politique restrictive. Après l’annonce, la question utile sera la cohérence entre obligations, pétrole et actions, et non la conformité du premier mouvement à une prévision préférée. [6–10]
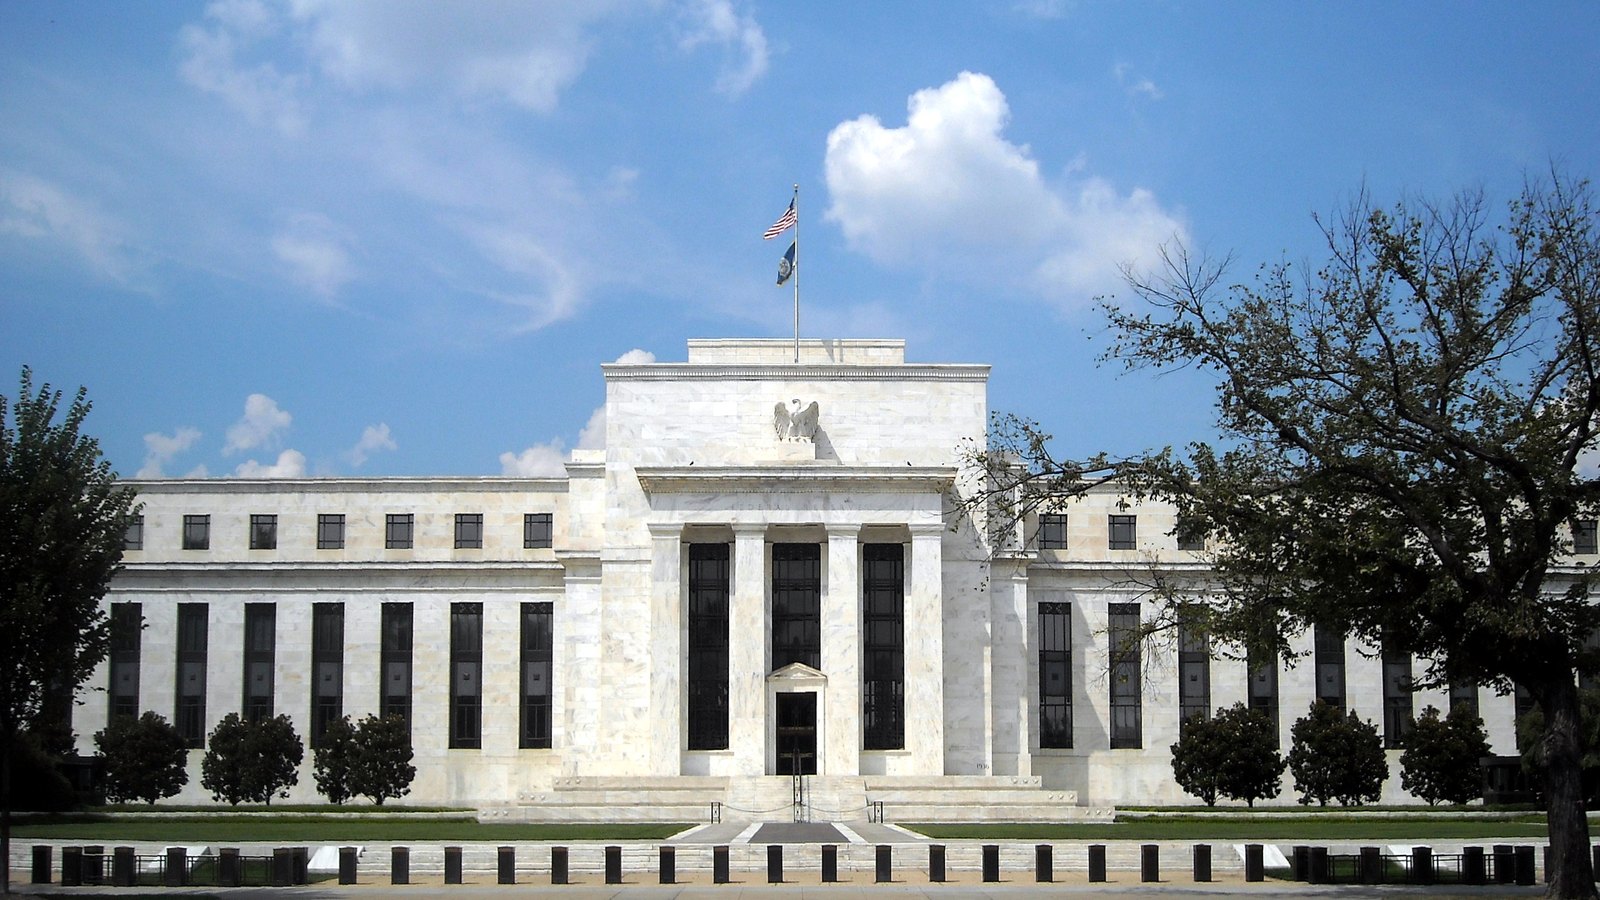
Photographie : l’immeuble Eccles à Washington, août 2008, par AgnosticPreachersKid. Recadrée et redimensionnée ; CC BY-SA 3.0, avec partage de la photographie adaptée sous la même licence. [16–17]
Sources
- [1]Global market snapshot — September 16, 2026 — CNBC · Consulté le 2026-09-16T08:08:41.296789+00:00 · Niveau 2
- [2]December equity and front-month commodity futures — TradingView · Consulté le 2026-09-16T08:08:41.273865+00:00 · Niveau 2
- [3]Global cash indices, yields and dollar snapshot — TradingView · Consulté le 2026-09-16T08:08:41.234191+00:00 · Niveau 2
- [4]Daily Treasury par yields — September 2026 — U.S. Treasury · Consulté le 2026-09-16T08:09:00.453807+00:00 · Niveau 1
- [5]Daily VIX history — Cboe · Consulté le 2026-09-16T08:08:41.344790+00:00 · Niveau 1
- [6]September 2026 FOMC decision and press conference — Federal Reserve · Consulté le 2026-09-16T08:08:41.297142+00:00 · Niveau 1
- [7]September 2026 economic indicators calendar — Federal Reserve Bank of New York · Consulté le 2026-09-16T08:08:41.677312+00:00 · Niveau 1
- [8]September 2026 release schedule — Bureau of Labor Statistics · Consulté le 2026-09-16T08:08:41.248708+00:00 · Niveau 1
- [9]Economic indicators release calendar — U.S. Census Bureau · Consulté le 2026-09-16T08:08:41.633374+00:00 · Niveau 1
- [10]Weekly Petroleum Status Report schedule — U.S. Energy Information Administration · Consulté le 2026-09-16T08:12:10.087599+00:00 · Niveau 1
- [11]Grab Form 6-K — Atome acquisition, September 15, 2026 — Grab / SEC · Consulté le 2026-09-16T08:12:10.033186+00:00 · Niveau 1
- [12]Atome transaction terms — Exhibit 99.1 — Grab / SEC · Consulté le 2026-09-16T08:13:06.360312+00:00 · Niveau 1
- [13]Grab CFO discusses the Atome transaction on September 16 — CNBC · Consulté le 2026-09-16T08:10:43.818702+00:00 · Niveau 2
- [14]Senate procedural vote stalls the Clarity Act — CNBC · Consulté le 2026-09-16T08:10:44.082420+00:00 · Niveau 2
- [15]Wall Street declines and cryptocurrency legislation stalls — Reuters via MarketScreener · Consulté le 2026-09-16T08:08:44.161754+00:00 · Niveau 2
- [16]Eccles Building photograph — creator and attribution — Wikimedia Commons / AgnosticPreachersKid · Consulté le 2026-09-16T08:12:38.332111+00:00 · Niveau 1
- [17]Creative Commons Attribution-ShareAlike 3.0 — Creative Commons · Consulté le 2026-09-16T08:12:38.421970+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Pétrole et taux américain à 5 % : les actions sous pression
La remontée du pétrole et des taux pèse sur les actions avant la décision de la Fed. Pour les vendeurs de primes, la volatilité accrue exige de mieux peser le risque de baisse et le rendement des liquidités.