
La techno résiste, mais la confiance manque d’assise
Les valeurs technologiques ont tenu, mais les indices plus larges ont reculé. Pour les vendeurs d’options, participation et risque de baisse comptent davantage qu’une simple étiquette haussière ou baissière.
Le desk YieldCove
4 min de lecture
Les valeurs technologiques ont tenu bon pendant qu’une grande partie du marché actions reculait. Cette résistance traduit une confiance moins étendue qu’un redressement général, une distinction importante pour les vendeurs d’options dont le risque de baisse concerne une action précise, plutôt qu’un titre de presse rassurant. La divergence la plus nette oppose certains élans d’enthousiasme pour la croissance au prix du risque ailleurs.
Sentiment matinal — 17 septembre 2026, heure de l’Est (America/Toronto). Les chiffres ci-dessous décrivent la séance américaine terminée du 16 septembre 2026, comparée au 15 septembre 2026. Ce sont des observations de clôture, pas des cours exécutables en direct. Les dates des échanges sociaux sont également à l’heure de l’Est.
Clôture du $VIX
17,71
+2,97 % sur la séance
Ratio put/call sur actions
0,69
Volume de contrats Cboe
Ratio put/call sur indices
1,02
Volume de contrats Cboe
Le tableau de bord : une résistance peu partagée
| Fonds | Clôture (USD) | Variation | Indicateur de marché |
|---|---|---|---|
| $SPY | 754,05 | -0,44 % | Grandes capitalisations pondérées |
| $QQQ | 704,72 | +0,03 % | Panier Nasdaq axé sur la technologie |
| $RSP | 212,28 | -0,79 % | Grandes capitalisations équipondérées |
| $IWM | 283,92 | -0,43 % | Petites capitalisations |
| $DIA | 515,22 | -1,15 % | Grandes capitalisations du Dow |
| $HYG | 78,42 | +0,05 % | Obligations d’entreprises à haut rendement |
| $LQD | 104,45 | +0,16 % | Obligations d’entreprises de qualité |
Le très léger gain du $QQQ contraste avec les baisses du $SPY, pondéré par capitalisation, et du $RSP, équipondéré. Ce dernier a cédé environ 0,34 point de pourcentage de plus que le $SPY. Accorder un poids plus comparable à chaque composante n’a donc pas amélioré le résultat de la séance. Le recul plus marqué du $DIA empêche également d’assimiler la stabilité du panier technologique à une confiance généralisée. Il s’agit de comparaisons entre paniers, pas d’un décompte de toutes les actions en hausse et en baisse.
Signaux institutionnels : la protection ne révèle pas les acteurs
Les statistiques d’options de Cboe montrent des comportements différents selon les instruments. Les options sur actions individuelles comptaient davantage de calls que de puts ; celles sur indices étaient proches de l’équilibre, tandis que la catégorie combinant $SPX et $SPXW comptait davantage de puts. Ces distinctions portent sur le volume de contrats. Elles n’identifient pas l’acheteur, ne séparent pas les ouvertures des clôtures de positions et n’établissent pas si une opération est spéculative ou participe à une couverture.
| Groupe d’instruments | Ratio | Constat |
|---|---|---|
| Tous les produits | 0,98 | Volume global proche de l’équilibre |
| Options sur indices | 1,02 | Légère majorité de puts |
| Options sur actions | 0,69 | Davantage de calls |
| $SPX + $SPXW | 1,28 | Davantage de puts |
Il serait tentant d’attribuer les calls à des particuliers optimistes et les puts à des institutions défensives. Ces chiffres ne permettent pas ce partage. Un portefeuille professionnel peut combiner une exposition aux actions et une protection indicielle ; un particulier peut négocier les deux instruments. L’éclairage institutionnel utile repose sur la coexistence de l’exposition aux actions, des instruments de couverture et du coût du financement, pas sur l’idée qu’un groupe entier serait devenu haussier ou baissier.
Le $VIX a clôturé à 17,71, en hausse de 2,97 % par rapport à 17,20. Cette progression accompagne, sans la contredire, la stabilité du panier technologique : la variabilité anticipée de l’indice et la direction d’un fonds ne suivent pas nécessairement le même mouvement. Un indice de volatilité plus élevé ne garantit pas non plus une rémunération intéressante sur une option précise. L’échéance, le prix d’exercice, le risque propre à l’entreprise et la prime réellement disponible déterminent toujours l’exposition vendue.
Les taux courts montent ; le crédit offre un contrepoids
Le taux au pair à deux ans du Trésor américain a gagné 7 points de base, à 4,74 %, tandis que celui à dix ans a progressé de 1 point de base, à 5,01 %, soit un écart de 27 points de base. Ce sont des taux de référence annualisés, pas le taux servi sur les liquidités d’un compte de courtage. La hausse plus rapide à l’échéance courte souligne le coût du financement de la prise de risque, sans identifier les investisseurs qui ont modifié leurs positions ni leurs raisons.
Des éléments contredisent aussi l’idée d’un repli sans distinction. Le fonds d’obligations à haut rendement $HYG a gagné 0,05 % et le fonds d’obligations de qualité $LQD, 0,16 %. Ces modestes avancées n’effacent pas la faiblesse des actions, mais ne correspondent pas à une baisse simultanée de ces paniers d’actions et d’obligations. Les cours des fonds reflètent aussi la duration, les distributions et leur composition ; cette comparaison ne mesure directement ni les écarts de crédit ni les souscriptions nettes.
Chez les particuliers : peur de perdre et foi dans la croissance
Les échanges personnels rendent cette tension concrète. Dans r/investing le 17 septembre 2026, u/onlyreason4u s’inquiétait de préserver son patrimoine après avoir privilégié le S&P 500. Dans la même communauté le 16 septembre 2026, u/CrypticSoldier décrivait le début d’une habitude de placements réguliers pour la retraite. La peur d’une baisse et la volonté de continuer à investir en actions peuvent coexister sans que l’une ou l’autre définisse tous les particuliers.
Le contraste est plus marqué dans r/AMD_Stock. Le 16 septembre 2026, u/Long_on_AMD défendait un scénario ambitieux de bénéfices à long terme pour $AMD, tandis que u/JWcommander217 soulignait l’incertitude entourant la réaction initiale du marché à la politique monétaire. Ce sont des opinions personnelles, pas des prévisions de bénéfices établies ni la preuve d’ordres transmis. Leur intérêt tient à l’horizon : la conviction envers les perspectives de l’entreprise à long terme peut coexister avec la prudence face au prochain mouvement de cours.
Les convergences et les divergences
| Question | Signaux de marché | Contraste chez les particuliers |
|---|---|---|
| L’optimisme est-il général ? | $QQQ stable ; $RSP et $DIA plus faibles | Conviction dans la croissance ou crainte de la concentration |
| La protection est-elle superflue ? | $VIX en hausse ; davantage de puts $SPX/$SPXW | Souci de préserver le patrimoine accumulé |
| Tout le monde quitte-t-il le risque ? | $HYG et $LQD en hausse | Intention personnelle de poursuivre les placements réguliers pour la retraite |
| La direction est-elle arrêtée ? | Paniers divergents et activité par instrument | Horizon long et prudence à court terme coexistent |
Ce qui pourrait changer la lecture
La séance du 17 septembre 2026 fournira la prochaine comparaison, sans promettre un tournant. Un redressement partagé par les paniers équipondérés et de petites capitalisations donnerait une assise plus large à la résistance technologique. Une nouvelle faiblesse hors technologie, accompagnée d’une volatilité accrue, renforcerait la lecture d’une confiance étroite. Une clôture de volatilité plus calme sans participation accrue des actions resterait un résultat mitigé, plutôt qu’une réfutation nette de cette lecture.
Le principal contre-argument est qu’une seule séance peut amplifier des écarts liés aux pondérations sectorielles et au moment des opérations. La résistance obligataire et le léger gain technologique contestent déjà un récit de panique généralisée. À l’inverse, des échanges enthousiastes sur une action n’établissent pas l’existence d’un pouvoir d’achat durable. La concentration de l’attention sur les mêmes récits de croissance peut soulever la question d’une concentration excessive des positions, mais l’attention ne démontre pas à elle seule une telle concentration.
La distinction pour le vendeur de primes
Un marché peut garder des partisans de la croissance tout en intégrant davantage d’incertitude. La prime rémunère une obligation précise ; ce n’est pas un vote de confiance. La leçon consiste à distinguer le récit sur le sentiment du risque de baisse du sous-jacent et d’assignation ; aucun de ces indicateurs agrégés n’établit l’attrait d’une opération individuelle.
En bref : la confiance n’a pas disparu, mais elle reste peu étendue. La résistance technologique, la faiblesse plus large des actions, l’activité contrastée des options et les horizons personnels divergents décrivent un marché divisé, pas un duel identifiable entre institutions et particuliers avec un vainqueur évident.
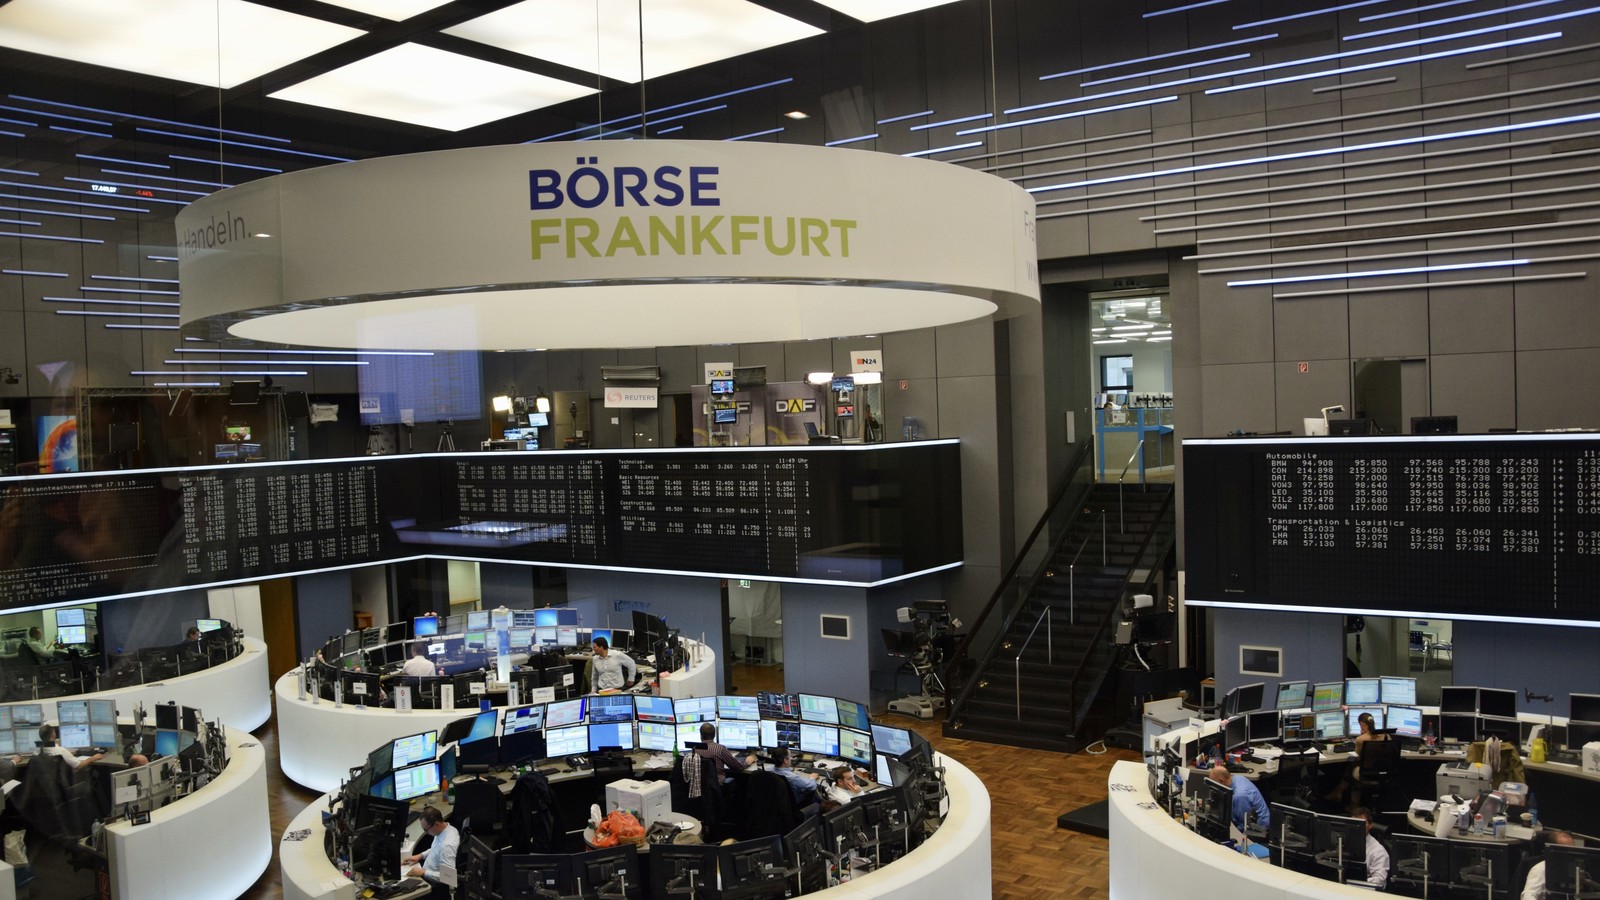
Photographie : Bourse de Francfort, 17 novembre 2015, par Ank Kumar. Archives illustrant les marchés, et non la séance américaine actuelle. Recadrage et redimensionnement sous CC BY-SA 4.0 ; l’adaptation de l’image conserve cette licence.
Sources
- [1]Closing prices / Cours de clôture — 2026-09-16 — CNBC · Consulté le 2026-09-17T09:05:33.253080+00:00 · Niveau 2
- [2]Closing prices and daily changes / Clôtures et variations — 2026-09-16 — TradingView · Consulté le 2026-09-17T09:05:33.253722+00:00 · Niveau 2
- [3]$VIX daily closing history / Historique quotidien du $VIX — Cboe Global Markets · Consulté le 2026-09-17T09:05:33.254625+00:00 · Niveau 1
- [4]Options volume and put/call ratios / Volumes et ratios put/call — 2026-09-16 — Cboe Global Markets · Consulté le 2026-09-17T09:05:33.256600+00:00 · Niveau 1
- [5]Daily Treasury par yield curve / Courbe quotidienne des taux au pair — 2026-09-16 — U.S. Treasury · Consulté le 2026-09-17T09:05:33.257088+00:00 · Niveau 1
- [6]/u/onlyreason4u — personal market view / opinion personnelle — Reddit · r/investing · Consulté le 2026-09-17T09:05:33.452410+00:00 · Niveau 4
- [7]/u/CrypticSoldier — personal market view / opinion personnelle — Reddit · r/investing · Consulté le 2026-09-17T09:05:33.452410+00:00 · Niveau 4
- [8]/u/Long_on_AMD — personal market view / opinion personnelle — Reddit · r/AMD_Stock · Consulté le 2026-09-17T09:08:55.591865+00:00 · Niveau 4
- [9]/u/JWcommander217 — personal market view / opinion personnelle — Reddit · r/AMD_Stock · Consulté le 2026-09-17T09:08:55.591865+00:00 · Niveau 4
- [10]Frankfurt Stock Exchange / Bourse de Francfort — 2015-11-17 — Ank Kumar / Wikimedia Commons · Consulté le 2026-09-17T09:09:06.709545+00:00 · Niveau 1
- [11]CC BY-SA 4.0 — image license / licence de la photographie — Creative Commons · Consulté le 2026-09-17T09:09:06.964587+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.
Les pertes boursières révèlent un appétit pour le risque divisé
Les pertes côtoient des calls dominants sur actions et des puts dominants sur indices. Pour les vendeurs d’options, ce contraste montre pourquoi les volumes ne révèlent pas la conviction des investisseurs.
Le rebond de vendredi masque un débat sur l’IA chez les particuliers
Le rebond de vendredi côtoie un débat sur le risque de l’IA chez les particuliers. Activité contrastée sur options et recul des contrats à terme lundi ne donnent aucun signal de confiance unique aux vendeurs d’options.