
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le desk YieldCove
3 min de lecture
Fourchette cible de la Fed [1]
3,75–4,00 %
Contrats S&P de décembre [3–4]
+0,74 %
Brent · USD/baril [3–4]
104,79
VIX nocturne [3,5]
16,12
Les actions tentent de rebondir après une hausse des taux, sans célébrer un retour à l’argent facile. Le recul du pétrole et de la volatilité nocturne apporte un répit, mais le marché obligataire impose encore une barre élevée aux actions chères. Pour les vendeurs d’options, un début de séance plus favorable ne signifie donc pas un prix d’assignation réellement plus prudent.
La macroéconomie pendant la nuit
Le 16 septembre 2026, la Réserve fédérale a relevé sa fourchette cible de 25 points de base, à 3,75–4,00 %, par un vote de 12–0. Son communiqué décrit une activité économique solide et une inflation encore élevée. Les nouvelles projections situent la médiane du point milieu du taux directeur en fin d’année à 4,1 % en 2026 comme en 2027. Il s’agit des perspectives conditionnelles des participants, pas d’une trajectoire promise. Leur prévision d’inflation PCE pour 2026 passe de 3,6 % en juin à 3,7 %, soulignant la tension entre demande résistante et stabilité des prix. [1–2]
Le tableau du 17 septembre ci-dessous est indicatif et comprend des cours différés ; les marchés ont été observés à des moments différents. À 03:58 EDT, les contrats de décembre sur le S&P progressaient de 0,74 % et ceux sur le Nasdaq de 0,88 %. L’Asie était partagée, tandis que les actions européennes débutaient en hausse. Ces observations nocturnes ne préjugent pas de la clôture des marchés au comptant. [3–5]
| Marché | Variation | Lecture |
|---|---|---|
| Nikkei 225 | +0,33 % | Le Japon termine en hausse |
| KOSPI | −0,04 % | Corée du Sud presque stable |
| Hang Seng | Environ −0,5 % | Faiblesse à Hong Kong en fin de séance |
| DAX | +0,51 % | Rebond en début de séance européenne |
| FTSE 100 | En hausse | Le Royaume-Uni participe au rebond |
À 04:08 EDT, le Treasury à deux ans offrait 4,707 %, contre 4,988 % pour le dix ans. La tendance récente est moins rassurante : les rendements officiels quotidiens au pair ont augmenté de 37 points de base à deux ans et de 23 à dix ans entre le 4 et le 16 septembre. Le graphique reprend ces observations quotidiennes, et non les cours nocturnes. Le léger repli matinal laisse donc subsister une grande partie de la hausse récente du coût du financement. [3,5–6]
Les taux du Treasury restent au-dessus du début septembre
Rendement annuel au pair (%) ; 4 septembre contre 16 septembre 2026. [6]
Source: Trésor américain · courbe quotidienne au pair · consultée le 2026-09-17
Le pétrole apporte le répit : le Brent de novembre valait 104,79 USD le baril et le WTI d’octobre 101,61 USD, des niveaux encore élevés malgré leur baisse. L’or de décembre s’établissait à 4 365,70 USD l’once troy dans les observations différées de 03:58 EDT ; l’indice du dollar était à 100,21 à 04:08 EDT. Le VIX affichait alors 16,12, sous sa clôture officielle du 16 septembre à 17,71. Une volatilité indicielle plus faible traduit moins de crainte générale, pas la disparition des sauts de cours propres aux entreprises. [3–5,7]
Vos titres
- AMZN — Le dépôt de Generac du 16 septembre prévoit des premières livraisons de génératrices de secours de 2,4 milliards USD en 2027–2028. Les 8 milliards USD correspondent à un seuil de paiements cumulés pour l’acquisition des droits sur les bons de souscription, et non à une nouvelle commande inconditionnelle ; la distinction compte pour évaluer les dépenses d’infrastructure d’IA. [8]
- EOSE — Un amendement déposé après la clôture ajoute les modalités de départ de Nathan Kroeker, ancien directeur commercial, dont douze mois de maintien du salaire annuel de 470 000 USD. Son départ du 20 octobre avait déjà été annoncé le 25 août ; ce sont de nouveaux détails de rémunération, pas un départ surprise. [9]
Le compromis pour le vendeur d’options
Un rebond peut faire monter les actions tout en réduisant la prime offerte pour en assumer la baisse. Des coûts de financement élevés continuent de peser sur les entreprises dont les bénéfices sont lointains : un indice dans le vert ne résout pas le risque de valorisation. Le rendement au pair du Treasury à trois mois était de 4,14 % le 16 septembre, un repère pour la trésorerie, pas nécessairement le taux versé par un courtier sur les liquidités en garantie. Le revenu d’options s’évalue avec cette solution de rechange et le capital exposé à l’assignation, pas comme un pourcentage isolé. Le VIX renseigne aussi peu sur la liquidité ou le risque événementiel d’un contrat particulier. [6–7]
Les rendez-vous du jour
- 17 septembre, 08:30 EDT — Les nouvelles demandes d’assurance-chômage, les mises en chantier et permis d’août, ainsi que l’enquête manufacturière de septembre de la Fed de Philadelphie paraissent ensemble. La résistance de l’emploi et la sensibilité de la construction aux taux offrent des tests complémentaires des perspectives de la Fed. [10–12]
- 17 septembre, 10:00 EDT — Les promesses de vente de logements constituent un autre repère immobilier. Il importe de comparer l’évolution de la demande et des conditions de financement, plutôt que de supposer que le rebond des contrats à terme tranche déjà la question de la croissance. [10]
- 17 septembre, 23:59 EDT — La période de silence du FOMC sur la politique monétaire prend fin selon la règle du lendemain de réunion. Le calendrier du Conseil indique ensuite un discours de Michelle Bowman sur les tests de résistance le 18 septembre à 09:30 EDT ; ce thème ne promet aucun signal sur les taux. [13–14]
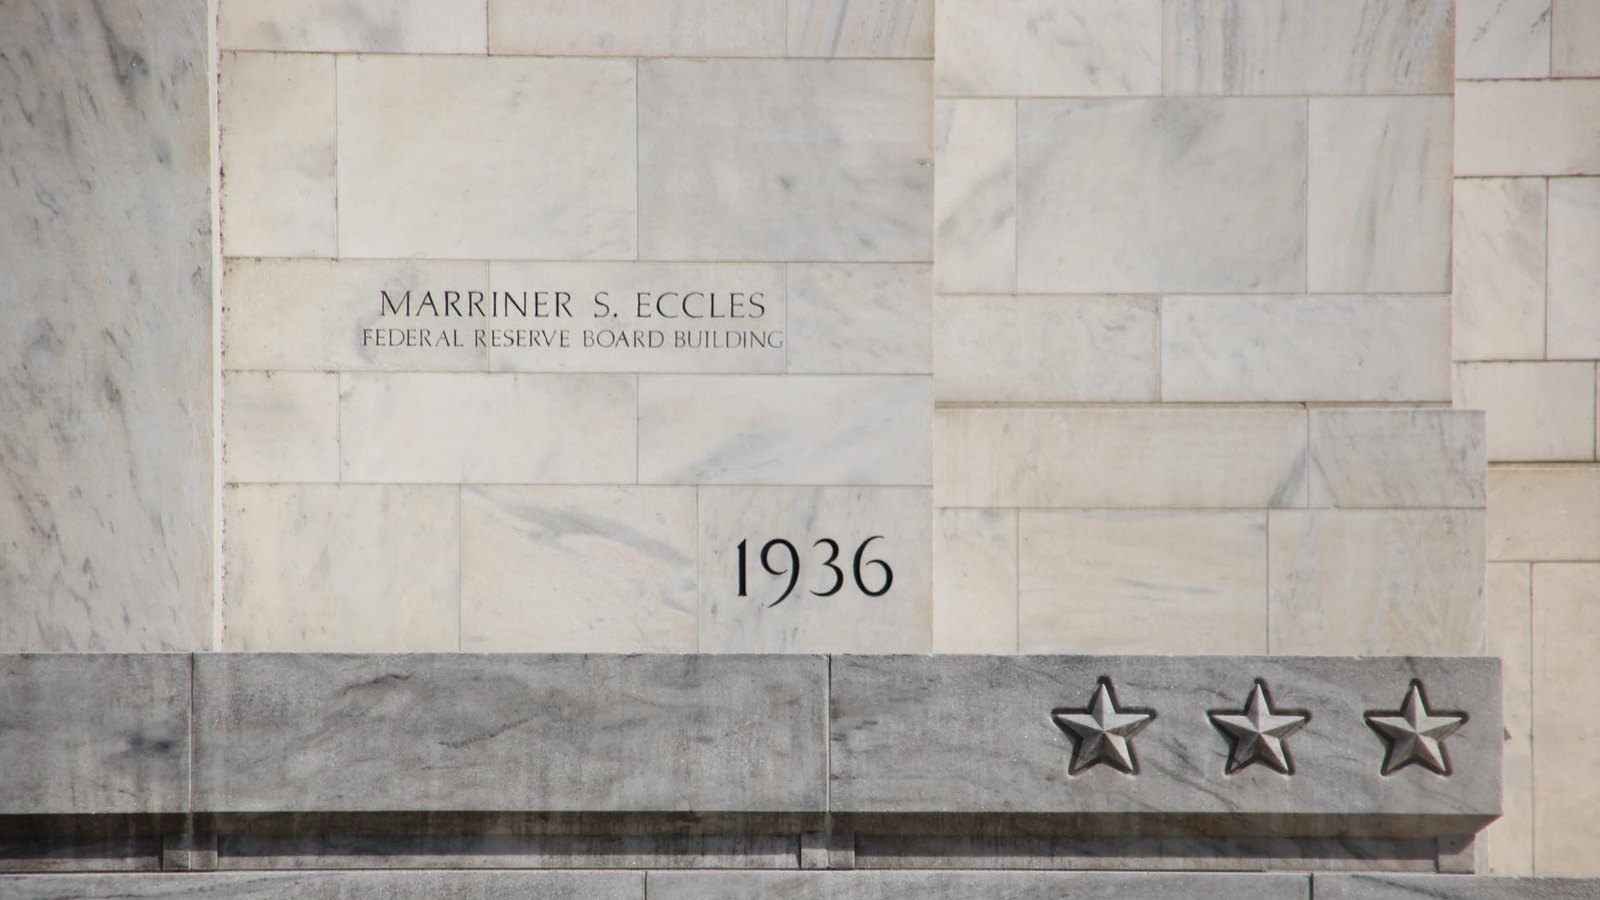
Photographie : pierre angulaire et marches de l’immeuble Eccles à Washington, septembre 2012, par Tim Evanson. Recadrée et redimensionnée ; la photographie adaptée reste sous licence CC BY-SA 2.0. [15–16]
Sources
- [1]FOMC statement — September 16, 2026 — Federal Reserve · Consulté le 2026-09-17T08:08:58.981144+00:00 · Niveau 1
- [2]September 2026 economic projections — Federal Reserve · Consulté le 2026-09-17T08:08:59.031685+00:00 · Niveau 1
- [3]Global market snapshot — September 17, 2026 — CNBC · Consulté le 2026-09-17T08:08:58.736516+00:00 · Niveau 2
- [4]December equity and front-month commodity futures — TradingView · Consulté le 2026-09-17T08:08:58.739365+00:00 · Niveau 2
- [5]Global indices, Treasury yields and dollar — TradingView · Consulté le 2026-09-17T08:08:58.732508+00:00 · Niveau 2
- [6]Daily Treasury par yields — September 2026 — U.S. Treasury · Consulté le 2026-09-17T08:09:15.815506+00:00 · Niveau 1
- [7]Daily VIX history — Cboe · Consulté le 2026-09-17T08:08:58.841610+00:00 · Niveau 1
- [8]Generac and Amazon supply agreement and warrants — September 16, 2026 — Generac / SEC · Consulté le 2026-09-17T08:13:34.837969+00:00 · Niveau 1
- [9]Eos executive separation agreement — September 16, 2026 — Eos Energy / SEC · Consulté le 2026-09-17T08:12:10.312255+00:00 · Niveau 1
- [10]September 2026 economic indicators calendar — Federal Reserve Bank of New York · Consulté le 2026-09-17T08:08:59.171824+00:00 · Niveau 1
- [11]Economic indicators release calendar — U.S. Census Bureau · Consulté le 2026-09-17T08:08:59.016426+00:00 · Niveau 1
- [12]Manufacturing Business Outlook Survey release calendar — Federal Reserve Bank of Philadelphia · Consulté le 2026-09-17T08:08:59.805678+00:00 · Niveau 1
- [13]Policy on external communications of FOMC participants — Federal Reserve · Consulté le 2026-09-17T08:13:11.295862+00:00 · Niveau 1
- [14]September 2026 Board events calendar — Federal Reserve · Consulté le 2026-09-17T08:08:58.791198+00:00 · Niveau 1
- [15]Federal Reserve Building cornerstone photograph — Tim Evanson / Wikimedia Commons · Consulté le 2026-09-17T08:12:40.845531+00:00 · Niveau 1
- [16]Creative Commons Attribution-ShareAlike 2.0 — Creative Commons · Consulté le 2026-09-17T08:12:40.971270+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.
Pétrole et taux américain à 5 % : les actions sous pression
La remontée du pétrole et des taux pèse sur les actions avant la décision de la Fed. Pour les vendeurs de primes, la volatilité accrue exige de mieux peser le risque de baisse et le rendement des liquidités.