
Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Le desk YieldCove
4 min de lecture
Cible annoncée de la BoJ [1]
1,25 %
Contrats Nasdaq [3,4]
+0,64 %
Brent · USD/baril [3,4]
102,55
VIX · points [3,5]
15,16
Le recul du pétrole laisse aux contrats boursiers à terme une marge pour prolonger leur rebond, mais les banques centrales continuent de resserrer leur politique. La dernière décision japonaise rappelle qu’un répit sur les marchés ne signifie pas un financement moins coûteux, et qu’un indice de volatilité plus calme n’élimine pas les risques propres aux entreprises.
Lecture du matin — 18 septembre 2026. Les contrats à terme américains, sur le Brent et sur l’or ci-dessous correspondent à des observations différées de 03:58 EDT ; les rendements, le dollar et le VIX sont observés à 04:07–04:08 EDT. L’Asie et l’Europe ont leurs propres heures de cotation. Ces instantanés décrivent la nuit boursière, sans constituer des prix d’exécution. La cible annoncée par la BoJ prend effet le 24 septembre. [1,3–5]
La macroéconomie pendant la nuit
La Banque du Japon a voté à 7 contre 2 pour porter sa cible du taux des prêts au jour le jour à environ 1,25 %, avec effet le 24 septembre. Son communiqué souligne le risque d’une inflation sous-jacente supérieure à la cible et lie le resserrement futur à l’évolution de l’économie, des prix et des conditions financières. Cette décision suit la hausse de 25 points de base annoncée le 16 septembre par la Réserve fédérale, qui a porté sa fourchette cible à 3,75–4,00 %. Aucune des décisions n’affirme qu’un bref repli pétrolier a réglé le problème de l’inflation. [1,2]
Les contrats de décembre sur le S&P 500 progressaient de 0,37 %, contre 0,64 % pour ceux sur le Nasdaq-100. Le Brent de novembre valait 102,55 USD le baril, en baisse de 2,17 %. Cette combinaison offre un répit immédiat aux actions : une facture énergétique moins lourde atténue une pression sur les marges et les dépenses des ménages. Elle ne prouve pas que les perturbations d’approvisionnement ou le coût du financement ont durablement diminué. La distinction compte surtout lorsqu’un rebond est interprété comme la fin du danger. [3,4]
| Marché | Variation | Heure du cours |
|---|---|---|
| Nikkei 225 | +1,38 % | 15:45 JST |
| KOSPI | +2,66 % | 15:32 JST |
| Hang Seng | +0,57 % | 15:53 Hong Kong |
| FTSE 100 | −0,41 % | 08:53 BST |
| DAX | −0,43 % | 09:53 CEST |
Les variations positives en Asie ne se retrouvaient pas dans la séance européenne naissante. Cette divergence invite à ne pas assimiler la hausse des contrats américains à un appétit uniforme pour le risque à l’échelle mondiale. L’indice du dollar s’établissait à 100,303, tandis que l’or de décembre valait 4 433,60 USD l’once troy. La vigueur simultanée de l’or et des contrats boursiers cadre également mal avec une lecture purement optimiste. Chaque marché évalue un mélange différent de risques d’inflation, de change et de croissance. [3–5]
Le rendement américain à deux ans était de 4,696 %, et celui à dix ans de 4,943 %. La courbe quotidienne officielle du 17 septembre situe ces échéances à 4,67 % et 4,94 %, valeurs distinctes des observations nocturnes. Ces rendements quotidiens ont reculé depuis le 16 septembre, mais dépassent encore de 30 et 16 points de base leurs niveaux du 4 septembre. Le message du graphique n’est pas « les taux baissent » : une séance de répit n’a effacé qu’une partie de la hausse précédente. [3,5,6]
Les rendements restent supérieurs aux niveaux du début septembre
Rendements annualisés (%) : 4 septembre contre 17 septembre 2026. Courbe quotidienne au pair, pas des cours nocturnes.
Source: Courbe quotidienne au pair du Trésor américain [6]
Vos titres
- ASTS — Des déclarations déposées après la clôture du 17 septembre font état de ventes effectuées le 16 septembre : 40 000 actions par le directeur technologique Huiwen Yao et 12 000 par le directeur de l’exploitation Shanti Gupta. La vente de Yao relevait d’un plan Rule 10b5-1 adopté le 5 juin ; il s’agit de cessions par des actionnaires, pas d’une levée de capitaux de l’entreprise. [12,13]
- PEP — PepsiCo a élu Joaquin Duato administrateur indépendant ; ses fonctions au conseil et au comité d’audit commenceront le 1 décembre 2026. C’est une nouvelle de gouvernance, et non une révision des résultats ou des prévisions de ventes. [11]
L’angle du vendeur de primes
Le VIX était de 15,16 pendant la nuit, contre des clôtures officielles de 17,71 le 16 septembre et de 15,44 le 17 septembre. Ce repli indique une volatilité implicite moins chère sur le marché large, sans garantir des écarts de cours plus faibles pour chaque action. Toutes choses égales par ailleurs, une volatilité implicite moindre réduit les primes ; le risque d’assignation dépend toujours du titre, du prix d’exercice, du temps restant et des nouvelles à venir. Un indice général ne remplace pas le prix ou la liquidité d’une option précise. [3,5,7]
Les liquidités conservent aussi un coût d’opportunité : le rendement au pair du Trésor à trois mois était de 4,12 % le 17 septembre, un repère annualisé plutôt qu’un taux promis sur les liquidités d’un compte de courtage. Selon YieldCove, le rebond améliore le sentiment sans éliminer l’exigence de rémunération du risque de baisse des actions. Comparer les primes au revenu du capital immobilisé exige encore des périodes cohérentes, les frais et la possibilité de détenir une action en recul. Cet instantané macroéconomique ne débouche sur aucune proposition d’option en temps réel. [6]
Les rendez-vous du jour
Rendez-vous du 18 septembre, tous à l’heure de Toronto (America/Toronto, EDT) : [8–10]
- 09:15 — Production industrielle et utilisation des capacités aux États-Unis. La publication apportera des indications sur l’activité, plutôt que sur la seule réaction boursière à la politique monétaire. [8,10]
- 09:30 — Michelle W. Bowman intervient à Londres sur les tests de résistance. Le thème prévu concerne la supervision bancaire ; il ne faut pas le présenter d’avance comme un signal de politique monétaire. [8]
- 10:00 — Emploi et chômage par État pour août ; 12:45 — Estimation de croissance Staff Nowcast de la Fed de New York. Ce sont des rendez-vous distincts sur l’emploi régional et la croissance, pas un nouveau rapport national sur l’emploi. [9,10]
Le prochain test sera la persistance du répit pétrolier à la lumière des données d’activité, ainsi que la stabilité des rendements obligataires. De nouvelles tensions énergétiques affaibliraient le scénario de soulagement ; une croissance ferme avec un financement encore coûteux maintiendrait la pression sur les valorisations. L’entrée en vigueur de la décision japonaise, le 24 septembre, est la prochaine étape monétaire datée, et non la prévision d’une nouvelle décision de taux. [1,6]
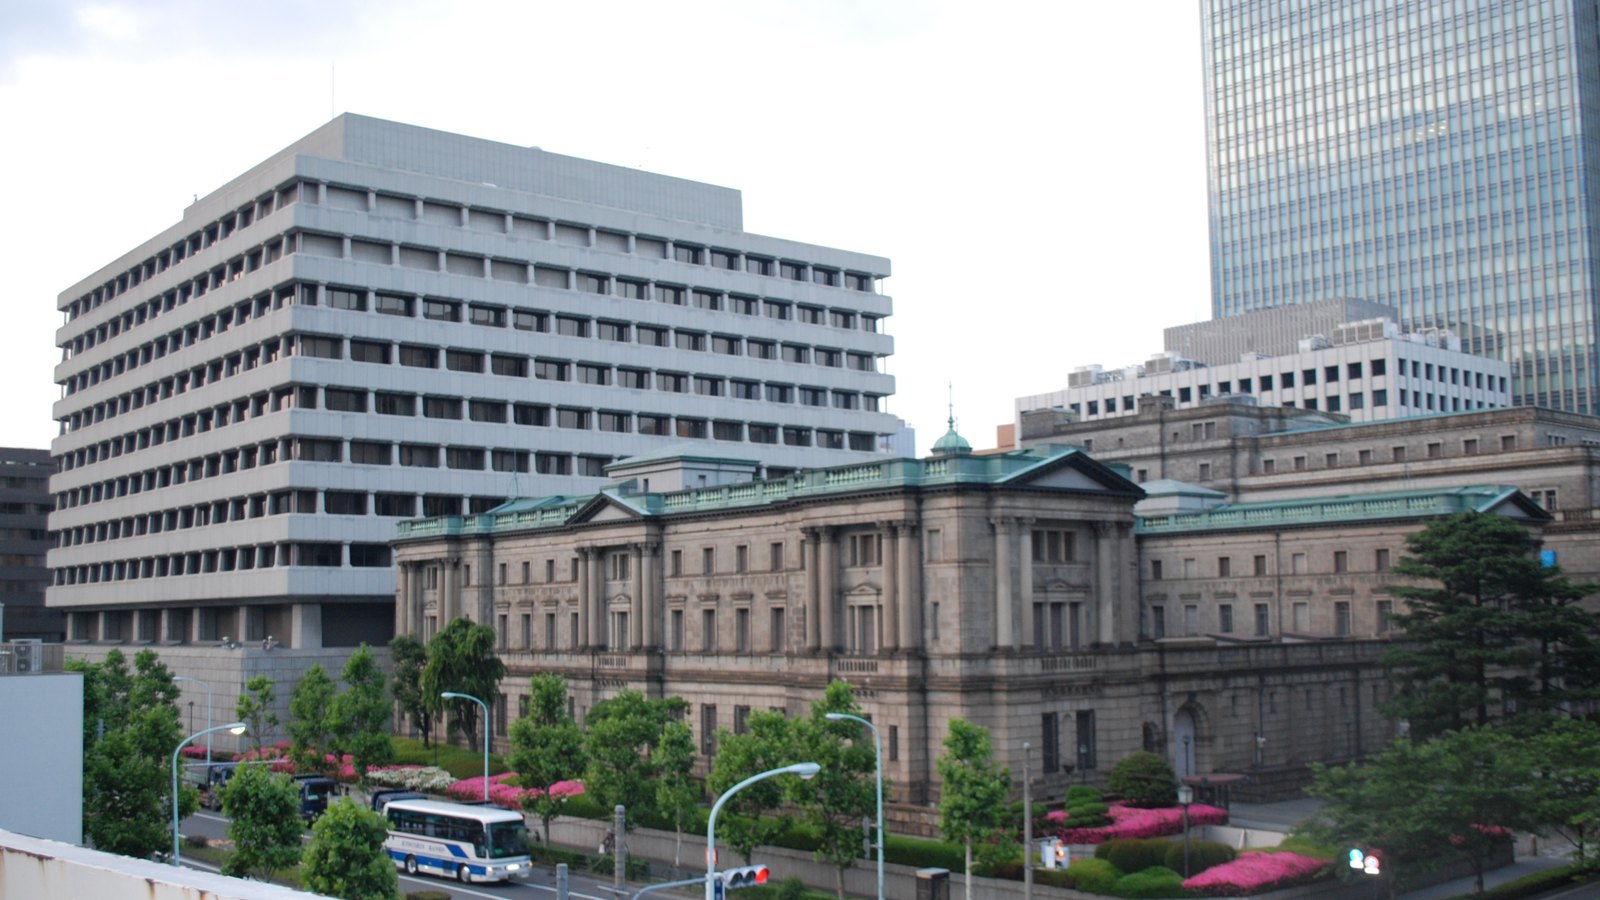
Photographie : siège de la Banque du Japon, Tokyo, juin 2010 ; katorisi, CC BY-SA 3.0. Image recadrée et redimensionnée ; l’adaptation est partagée sous la même licence. [14,15]
Sources
- [1]Monetary policy decision, September 18, 2026 — Bank of Japan · Consulté le 2026-09-18T08:14:08.174728+00:00 · Niveau 1
- [2]FOMC statement, September 16, 2026 — Federal Reserve · Consulté le 2026-09-18T08:08:30.150632+00:00 · Niveau 1
- [3]Global market quotations, September 18, 2026 — CNBC · Consulté le 2026-09-18T08:08:30.144594+00:00 · Niveau 2
- [4]Futures quotations, September 18, 2026 — TradingView · Consulté le 2026-09-18T08:08:30.059186+00:00 · Niveau 2
- [5]Global indices and bond yields, September 18, 2026 — TradingView · Consulté le 2026-09-18T08:08:30.049277+00:00 · Niveau 2
- [6]Daily Treasury par yield curve, September 2026 — U.S. Treasury · Consulté le 2026-09-18T08:08:47.139704+00:00 · Niveau 1
- [7]VIX daily closing history — Cboe · Consulté le 2026-09-18T08:08:30.117889+00:00 · Niveau 1
- [8]September 2026 events and statistical releases — Federal Reserve · Consulté le 2026-09-18T08:08:30.065056+00:00 · Niveau 1
- [9]September 2026 release calendar — Bureau of Labor Statistics · Consulté le 2026-09-18T08:08:30.073908+00:00 · Niveau 1
- [10]September 2026 economic indicators calendar — Federal Reserve Bank of New York · Consulté le 2026-09-18T08:08:30.287286+00:00 · Niveau 1
- [11]PepsiCo director appointment, September 17, 2026 — PepsiCo / SEC · Consulté le 2026-09-18T08:11:59.578324+00:00 · Niveau 1
- [12]Huiwen Yao ownership filing, September 17, 2026 — AST SpaceMobile / SEC · Consulté le 2026-09-18T08:12:54.769796+00:00 · Niveau 1
- [13]Shanti Gupta ownership filing, September 17, 2026 — AST SpaceMobile / SEC · Consulté le 2026-09-18T08:12:54.777560+00:00 · Niveau 1
- [14]Bank of Japan head office — archival photograph by katorisi — Wikimedia Commons / katorisi · Consulté le 2026-09-18T08:12:49.857998+00:00 · Niveau 1
- [15]Creative Commons Attribution-ShareAlike 3.0 license — Creative Commons · Consulté le 2026-09-18T08:12:50.190454+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.