Un nouveau client de conduite autonome élargit la demande IA de CoreWeave. La valeur non publiée du contrat et les résultats du 10 novembre maintiennent les risques de financement et de livraison au premier plan.
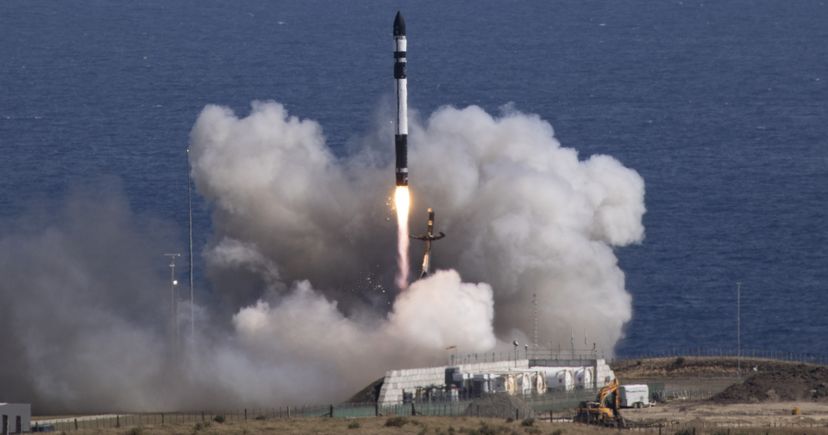
Le bond de RKLB vendredi précède les résultats du lundi, le calendrier de Neutron et l’inflation américaine. Les enjeux pour les vendeurs d’options, sans recommandation.
Les résultats T3 d’Akamai associent des prévisions de croissance cloud pour 2027–2028 à un bénéfice moindre et de lourds investissements. Les chiffres et risques pour les vendeurs d’options.
APP gagnait 29,50 % dans un instantané différé du 5 novembre après un T3 record. Trésorerie, prévisions T4 et risques pour les vendeurs d’options : ce qui a changé.
Les revenus nets du T4 fiscal de Visa atteignent 12,139 G$ US, mais les incitations et les perspectives 2027 compliquent l’analyse des ventes d’options après résultats.
Le compte rendu de juin montre un soutien unanime au statu quo, tandis que les responsables envisagent détente et nouveau resserrement. Pour les vendeurs de prime, le message reste bilatéral : rendement du collatéral, duration et risque d’assignation demandent des vérifications distinctes.
La poussée du T3 fiscal de Micron transforme l’article du 9 juillet en histoire de cycle mémoire, pas en simple note de momentum. Pour les vendeurs de primes, la question utile est de savoir si une IV proche des sommets rémunère assez le risque.
La courbe du Trésor du 7 juillet a poussé les rendements longs plus haut pendant que le VIX clôturait à 16,13. Pour les vendeurs de prime, l’enjeu est un cadrage plus net du collatéral et de la duration avant les minutes de 14 h 00 HE.
Nebius a publié 399,0 millions de dollars de revenus au T1, puis la capture Cboe du 7 juillet a montré une baisse de 9,1347 % sur une séance. Pour les vendeurs de prime, l’enjeu est de séparer les faits de croissance AI infrastructure de l’IV élevée et du risque d’assignation.
Le déficit des biens et services de mai s’est nettement creusé, avec baisse des exportations et hausse des importations. Pour les vendeurs de prime, l’enjeu est une carte plus claire de l’exposition aux tarifs, aux devises et aux marges.
Le BLS programme le CPI de juin 2026 et les salaires réels le 14 juillet à 8 h 30 HE, le PPI le 15 juillet à 8 h 30 HE, et les prix à l’import/export le 17 juillet à 8 h 30 HE. Ce regroupement donne aux vendeurs de prime une carte datée du risque calendrier, pas un appel directionnel.

 À la une