
Conseils Pro avec le tag #earnings-aware
Des plans d'action concrets pour vendeurs de premium : échéances, dimensionnement, rolls et réparation — avec de vrais chiffres. Inclus avec YieldCove PRO.
$AMZN passe sous sa 50 jours ; son put 230 $ paie 1,8 % en 35 jours
$AMZN passe sous sa moyenne 50 jours mais tient la 200 jours. Le put 230 $ du 30 octobre rapporte 4,075 $ (18,48 % annualisé), coussin de 9,55 %, résultats estimés le 29 octobre.
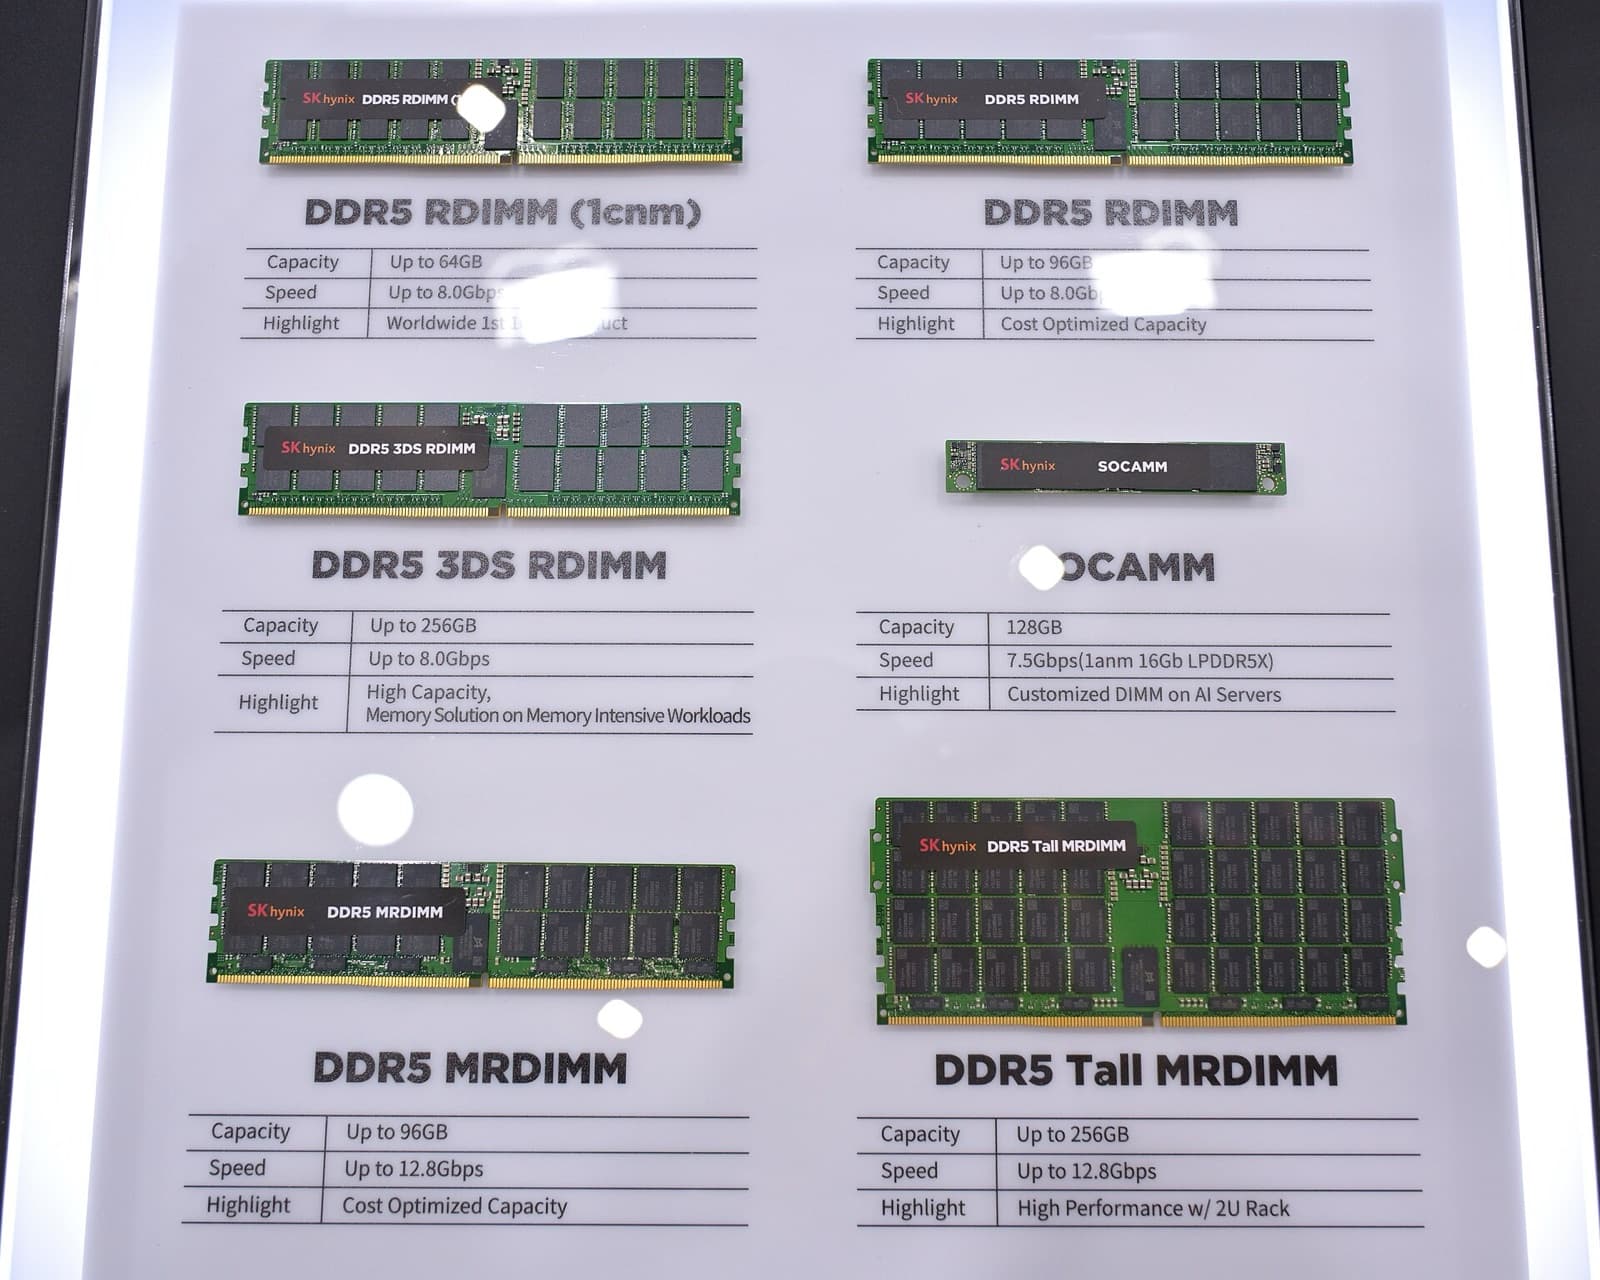
$DRAM recule de 25 % depuis son sommet : son put 53,50 $ rapporte 3,1 %
Le put $DRAM 53,50 $ du 30 octobre rapporte 1,655 $ (31,36 % annualisé) avec 14,29 % de coussin, mais les résultats de $MU du 30 septembre tombent dans la fenêtre.
Après +40 % en un mois, le put 110 $ de $INTC paie 4,6 % en 36 jours
Le put 110 $ du 30 octobre sur $INTC rapporte 5,10 $, soit 47,0 % annualisé, avec 15,4 % de marge. Les résultats, attendus vers le 22 octobre, tombent pendant le trade.
Le put 680 $ de Meta après un rallye de 11 % porté par Muse : 29,7 % annualisé, résultats en vue
Le rallye de Meta porté par son appli d'IA gonfle les primes : le put 680 $ du 30 octobre valait 20,48 $ à la clôture du 22 septembre, soit 29,7 % annualisé avec 11 % de marge. Le hic : des résultats qui tomberont sans doute avant l'échéance.
Surveillance wheel CRDO : put 200 $, coussin 19,4 %, résultats dans la fenêtre
CRDO près de 234.04 $ affiche un put cash-secured 200 $ échéance 18 sept. autour de 11.25 $ mid (5.62 % en 30 jours ; ~68 % annualisé en maths de comparaison) et un seuil de rentabilité à 188.75 $ (~19.4 % sous le spot). Les résultats du 1er sept. après clôture tombent dans la fenêtre : le delta reste bas dans la bande maison, sur données publiques différées.
ORCL : le put de 125 $ laisse un coussin de 18,0 %
Le put de 125 $ échéant le 18 septembre affichait un crédit de 3,13 $ et un coussin de 18,0 % à 11 h 51 HE. La VI dépasse sa norme sur trois mois, mais les résultats estimés du 8 septembre augmentent le risque.

MRVL : le put de 170 $ laisse un coussin de 22,3 %
Le put de 170 $ échéant le 18 septembre affichait un crédit de référence de 5,93 $ et un coussin de 22,3 % à 15 h 43 HE. Les résultats du 27 août et la valorisation élevée empêchent de confondre ce coussin avec de la sécurité.
ORCL : le put de 130 $ porte le risque des résultats
Le put de 130 $ échéant le 18 septembre affichait un crédit de référence de 5,70 $ et un coussin de 14,7 % à 9 h 53 HE. Sa volatilité implicite dépasse la norme sur trois mois, mais les résultats estimés du 8 septembre tombent pendant le contrat.
NBIS : le put de 145 $ garde un coussin de 27,7 % avant les résultats
Le put de 145 $ échéant le 18 septembre affichait un crédit de référence de 8,75 $ et un coussin de 27,7 % à 11 h 55 HE. La croissance de 684 % des revenus du T1 et la prime riche se heurtent au risque des résultats du 12 août et à une valorisation de 54× à 56× les ventes.
RKLB : le put de 65 $ laisse un coussin de 24,2 %
Le put de 65 $ échéant le 18 septembre affichait un milieu de 3,075 $ et un coussin de 24,2 % à 15 h 40 HE. Les résultats arrivent lundi après la clôture : même le delta plus faible traverse un événement binaire.

MRVL : le put de 165 $ laisse 27,0 %, résultats inclus
Le put de 165 $ échéant le 18 septembre portait un crédit de référence de 7,35 $ et un coussin de 27,0 %. Les résultats du 27 août sont dans le contrat et MRVL reste sous sa moyenne de 50 jours avec une valorisation élevée face aux pairs.
ORCL : le put de 120 $ laisse 19,9 %, résultats inclus
Le put de 120 $ échéant le 18 septembre portait un crédit de référence de 5,10 $ et un coussin de 19,9 %. Les résultats estimés au 8 septembre sont dans le contrat et ORCL reste sous ses moyennes de 50 et 200 jours.
Débloquez tous les Conseils Pro
Tous les plans d'action premium du desk, plus le fil Signaux en direct — pour le prix d'un café par mois.
Vous avez déjà un compte ? Se connecter
Paiement sécurisé via Stripe · Annulable à tout moment
- Votre suivi reste gratuit
- Facturation gérée par Stripe
- Gérez ou annulez dans Paramètres → Facturation