
IPC en baisse et nouveau choc pétrolier : le point du 14 juillet
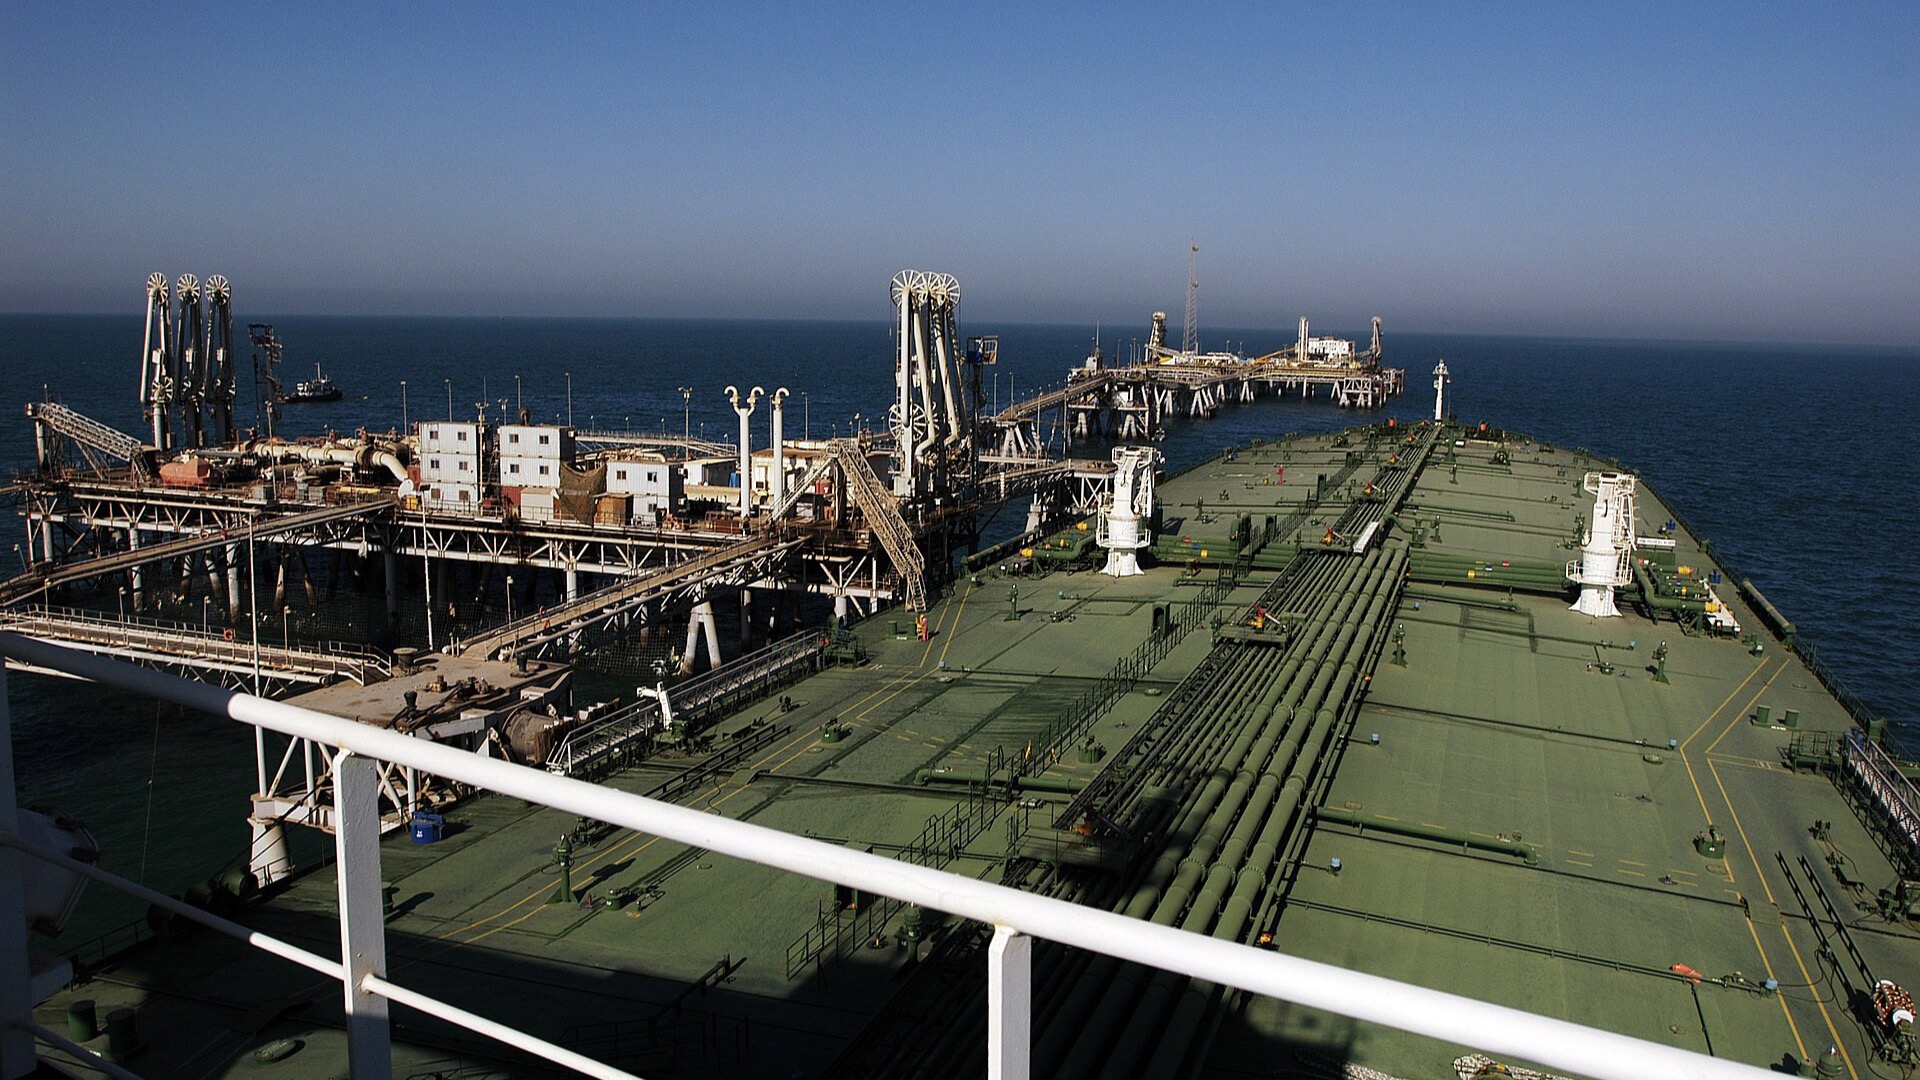
L’inflation de juin a nettement ralenti au moment où un nouveau choc dans le détroit d’Ormuz faisait monter le brut, obligeant les marchés à arbitrer entre un signal plus favorable pour les taux et un risque énergétique renouvelé. Ce point matinal retrace le relais mondial, la réaction à l’ouverture américaine et les prochaines publications de résultats datées pour les titres suivis.
Le desk YieldCove
3 min de lecture
IPC américain de juin, variation mensuelle
-0,4 %
Mai : +0,5 %
IPC de base de juin, variation mensuelle
0,0 %
Mai : +0,2 %
Brut WTI vers 10 h 05 HE
79,75 $
+2,1 %
Taux américain à 10 ans vers 10 h HE
4,57 %
Clôture lundi : 4,62 %
VIX vers 10 h HE
16,41
-4,4 %
En bref
Un IPC de juin plus faible a tiré les taux des Treasuries et le dollar vers le bas, tandis que le choc pétrolier empêchait le débat sur l’inflation de disparaître. Les actions américaines ont ouvert en légère hausse et la volatilité a reculé, mais le brut — plus que le seul indice boursier — constitue le meilleur baromètre de tension intrajournalière pour cette séance.
Macro pendant la nuit
La séance nocturne a transmis deux signaux opposés à l’Amérique du Nord. Reuters a indiqué que le regain des tensions entre les États-Unis et l’Iran ainsi qu’un projet de prélèvement de 20 % pour sécuriser le transit dans le détroit d’Ormuz avaient poussé le Brent à 86,19 $ et le WTI à 79,78 $ au début de la séance européenne. Les contrats à terme sur actions étaient alors hésitants, mais le ton s’est amélioré après la publication de l’inflation à 8 h 30 HE : vers 10 h 15 HE, le S&P 500 gagnait environ 0,2 %, le Nasdaq Composite 0,4 %, le Dow 0,3 % et le Russell 2000 0,6 % par rapport à la clôture de lundi. Il s’agit d’instantanés horodatés, pas de niveaux de clôture.
| Marché | Niveau | Variation vs clôture précédente | Lecture |
|---|---|---|---|
| Nikkei 225 | 67 743,50 | +0,7 % | Le Japon a terminé en hausse |
| Hang Seng | 24 340,73 | +0,5 % | Hong Kong a également progressé |
| Shanghai Composite | 3 967,13 | -0,7 % | La Chine continentale a été à la traîne |
| Euro Stoxx 50 | 6 278,89 | +0,1 % | Rebond après une ouverture européenne initialement plus faible |
| FTSE 100 | 10 534,36 | +0,3 % | Londres a conservé un gain modeste |
| S&P 500 | 7 528,58 | +0,2 % | Petite progression après l’IPC |
| Nasdaq Composite | 25 975,15 | +0,4 % | Les valeurs de croissance ont mené le mouvement initial aux États-Unis |
Les taux et les devises ont transmis plus clairement le message de l’inflation. La courbe officielle du Trésor a clôturé lundi avec le 2 ans à 4,26 % et le 10 ans à 4,62 %. Vers 10 h HE mardi, le 10 ans se situait près de 4,57 %, soit environ cinq points de base sous cette clôture officielle, tandis que l’indice du dollar reculait d’environ 0,6 % à 100,67. Les contrats à terme sur l’or évoluaient près de 4 082 $, en hausse d’environ 1,9 %, et le WTI près de 79,75 $, en progression d’environ 2,1 %.
Inflation : des données plus fraîches, sans feu vert absolu
Le Bureau of Labor Statistics a indiqué que l’IPC global avait reculé de 0,4 % en juin après une hausse de 0,5 % en mai. Le taux sur 12 mois a ralenti à 3,5 % contre 4,2 %. L’IPC de base est resté inchangé sur un mois et a progressé de 2,6 % sur 12 mois, contre 2,9 % en mai. L’énergie a fait l’essentiel du travail mensuel : son indice a baissé de 5,7 %, dont un recul de 9,7 % pour l’essence, tandis que le logement progressait encore de 0,1 %. Cette composition compte, car le rebond du brut mardi pourrait effacer une partie de ce soulagement énergétique s’il persiste; un seul mois favorable ne fixe pas la trajectoire future de l’inflation.
Le signal partagé
Le ralentissement de l’inflation de base soutient le rallye obligataire, mais un choc pétrolier durable agirait en sens inverse par les carburants, le transport et les anticipations d’inflation. La question centrale est de savoir si le brut conservera sa prime géopolitique après la première réaction aux manchettes.
Vos titres
Aucune annonce importante propre à une entreprise, provenant d’un émetteur primaire ou d’un grand média financier, n’a été confirmée pour les titres suivis après la clôture américaine de lundi avant la finalisation de ce point; nous ne remplissons donc pas cette section avec de simples récits de variation de cours. L’élément confirmé à retenir est le calendrier de résultats ci-dessous; les dates de Nasdaq peuvent changer et doivent être considérées comme des estimations jusqu’à leur confirmation par chaque émetteur.
| Date | Titre | Moment | Importance pour la carte du matin |
|---|---|---|---|
| 22 juillet 2026 | GOOGL | Après la clôture | Lecture des dépenses en IA et centres de données |
| 22 juillet 2026 | TSLA | Après la clôture | Événement à forte volatilité pour un titre détenu et suivi |
| 23 juillet 2026 | INTC | Après la clôture | Cycle des semi-conducteurs et exécution dans la fonderie |
| 23 juillet 2026 | NOK | Avant l’ouverture | Signal sur la demande d’équipement réseau |
| 27 juillet 2026 | AMKR | Après la clôture | Lecture de la demande en emballage et semi-conducteurs |
À surveiller aujourd’hui
- Le témoignage semestriel du président de la Fed, Kevin Warsh : il a rappelé la fourchette cible de juin de 3,50 % à 3,75 %, décrit une activité en expansion à un rythme solide et affirmé que le Comité ne tolérerait pas une inflation durablement élevée.
- Le lien entre pétrole et taux : une nouvelle hausse du WTI accompagnée d’un retournement à la hausse du 10 ans remettrait en question l’interprétation d’une inflation plus modérée ce matin.
- L’ampleur du rebond après l’ouverture : les petites capitalisations menaient le mouvement initial en pourcentage, tandis que le VIX reculait sous sa clôture de lundi; l’un comme l’autre peut se retourner au gré des nouvelles géopolitiques.
- Aucune entreprise suivie ne figure au calendrier Nasdaq du 14 juillet. La prochaine fenêtre groupée débute avec GOOGL et TSLA le 22 juillet.
Pour les opérateurs de la wheel, cette matinée appelle surtout une gestion de régime plutôt qu’une lecture à signal unique. Des taux plus bas et une inflation de base plus faible peuvent soutenir les valeurs sensibles à la duration, tandis qu’un pétrole plus cher peut élargir les fourchettes intrajournalières et revaloriser les options à courte échéance. Considérez les chiffres ci-dessus comme une carte de marché datée, et non comme une recommandation ou une prévision de la clôture du jour.
Sources
- [1]Consumer Price Index — June 2026 — U.S. Bureau of Labor Statistics · Consulté le 2026-07-14 · Niveau 1
- [2]Semiannual Monetary Policy Report to the Congress — Board of Governors of the Federal Reserve System · Consulté le 2026-07-14 · Niveau 1
- [3]Daily Treasury Par Yield Curve Rates — 2026 — U.S. Department of the Treasury · Consulté le 2026-07-14 · Niveau 1
- [4]Stocks mixed as oil rises after Trump’s Hormuz levy threat — Reuters via MSN · Consulté le 2026-07-14 · Niveau 2
- [5]World Indices market data — Yahoo Finance · Consulté le 2026-07-14 · Niveau 2
- [6]Commodities market data — Yahoo Finance · Consulté le 2026-07-14 · Niveau 2
- [7]CBOE Volatility Index market data — Yahoo Finance · Consulté le 2026-07-14 · Niveau 2
- [8]CBOE 10-Year Treasury Note Yield market data — Yahoo Finance · Consulté le 2026-07-14 · Niveau 2
- [9]U.S. Dollar Index market data — Yahoo Finance · Consulté le 2026-07-14 · Niveau 2
- [10]Earnings calendar — July 22, 2026 — Nasdaq · Consulté le 2026-07-14 · Niveau 1
- [11]Earnings calendar — July 23, 2026 — Nasdaq · Consulté le 2026-07-14 · Niveau 1
- [12]Earnings calendar — July 27, 2026 — Nasdaq · Consulté le 2026-07-14 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.