
Les actions rebondissent, sans feu vert des obligations
Les actions ont rebondi le 11 septembre et la volatilité a baissé, mais les taux courts ont monté. Diversification et momentum coexistent chez des particuliers, laissant un cadre de risque mitigé aux vendeurs d’options.
Le desk YieldCove
4 min de lecture
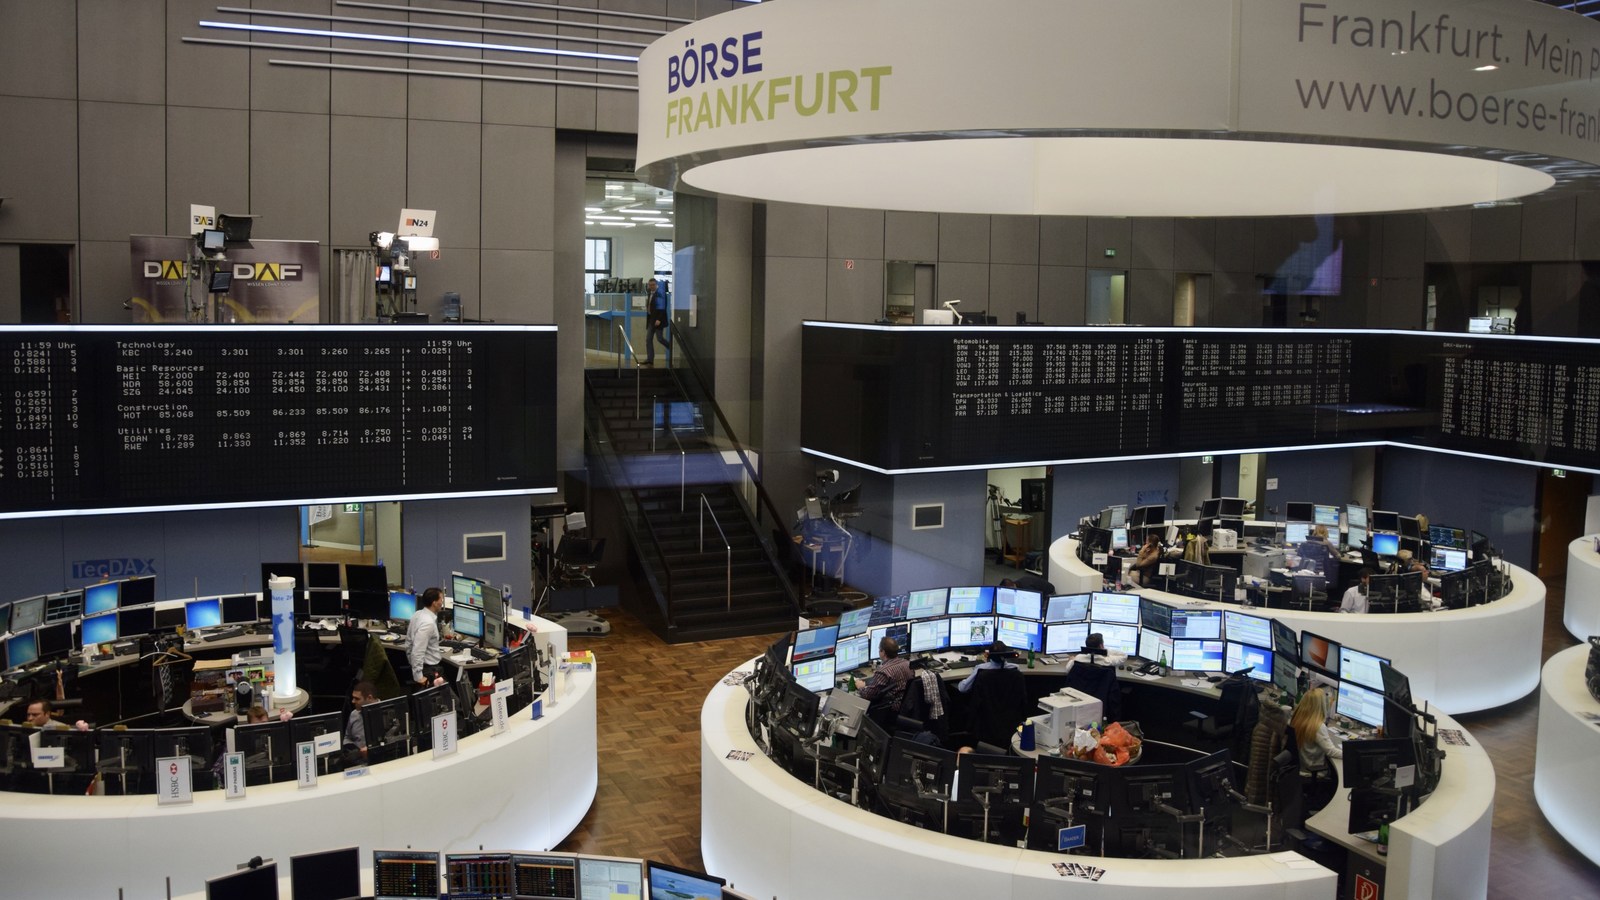
Le rebond des actions vendredi a apporté un répit, sans feu vert équivalent du marché obligataire. Le contraste utile oppose un appétit accru pour les actions à des taux toujours exigeants, tandis que les échanges entre particuliers associent diversification et enthousiasme persistant pour la croissance. Les marchés au comptant des actions américaines sont fermés le samedi 12 septembre 2026; les chiffres ci-dessous concernent la séance terminée du 11 septembre, et non des prix négociables pendant le week-end.
Le tableau de bord du sentiment
Clôture du $VIX
15,84
−11,21 % le 11 septembre
Taux du Trésor à 10 ans
4,96 %
+1 point de base
Actions équipondérées : $RSP
+0,80 %
Entre les clôtures, le 11 septembre
| Indicateur | Exposition | Clôture, USD | Variation |
|---|---|---|---|
| $SPY | Grandes sociétés américaines | 764,29 | +0,85 % |
| $QQQ | Nasdaq-100 | 714,88 | +0,87 % |
| $IWM | Petites sociétés américaines | 288,89 | +0,41 % |
| $DIA | Valeurs industrielles du Dow | 525,79 | +0,97 % |
| $RSP | S&P 500 équipondéré | 214,87 | +0,80 % |
| $HYG | Obligations à rendement élevé | 78,60 | -0,03 % |
| $LQD | Obligations de qualité investissement | 104,32 | -0,04 % |
Le rebond ne se limitait pas aux grandes valeurs à forte composante technologique. Le fonds équipondéré $RSP a gagné presque autant que $SPY, tandis que $DIA a dépassé les deux. Cette participation est plus équilibrée qu’une hausse portée par quelques poids lourds. Toutefois, les petites capitalisations de $IWM ont moins progressé que $QQQ, et les fonds obligataires ont légèrement reculé au lieu d’accompagner la hausse. Cela décrit un rebond boursier plus large, pas une rotation durable ni des achats institutionnels coordonnés.
Signaux institutionnels : un répit sans détente des taux
La courbe officielle du Trésor montre bien cette retenue. Le taux à 2 ans a augmenté de 7 points de base à 4,63 %, et celui à 10 ans de 1 point de base à 4,96 %. Le taux à 30 ans a baissé de 2 points de base à 5,35 %. L’écart entre les taux à 10 ans et à 2 ans atteignait donc 33 points de base. Une remontée des taux courts accompagnant le rebond des actions ne constitue pas un assouplissement généralisé des conditions financières. Ces prix reflètent de nombreux intervenants; la courbe ne révèle ni les institutions ayant modifié leurs portefeuilles, ni leurs raisons.
L’activité sur options apporte une autre distinction. Les ratios de volumes puts/calls publiés par Cboe pour le 11 septembre étaient de 0,86 au total, de 1,06 pour les options sur indices et de 0,58 pour les options sur actions. Les puts sur indices étaient donc plus nombreux que les calls, tandis que les calls sur actions dépassaient les puts. Ce contraste est compatible avec des usages différents des options sur indices et sur titres individuels, mais ne sépare pas nettement institutions et particuliers. Le volume ne précise pas si un contrat a été acheté ou vendu, ouvert ou fermé, ou associé à une autre position. Présenter ces ratios comme un vote directionnel dépasserait leur portée.
| Séance | Clôture du $VIX |
|---|---|
| 2026-09-08 | 15,72 |
| 2026-09-09 | 16,46 |
| 2026-09-10 | 17,84 |
| 2026-09-11 | 15,84 |
Le $VIX est passé de 17,84 à 15,84, soit une baisse de 2,00 points d’indice. C’est un net repli de la volatilité implicite du marché large, pas une garantie de calme. Pour les vendeurs d’options, une volatilité implicite moindre réduit généralement la composante du prix liée à la volatilité, toutes choses égales par ailleurs. Elle ne détermine ni le prix, ni la liquidité, ni le risque d’assignation d’un contrat précis. Les légers reculs de $HYG et de $LQD ne signifient pas non plus directement que les écarts de crédit se creusent : la sensibilité aux taux et les distributions influencent les cours des fonds obligataires.
Particuliers : diversification et momentum coexistent
Les discussions de vendredi sur Reddit révèlent une tension entre rester investi et réduire la concentration. Dans r/investing, un échange sur le passage de titres individuels à $VOO et $QQQM exprimait le souhait d’une approche plus stable à long terme. Une autre discussion sur les fonds de marché total et le rééquilibrage examinait les compromis liés aux fonds séparés par taille de capitalisation. Ce sont des préoccupations de construction de portefeuille, pas des transactions confirmées ni la preuve que les ménages délaissent collectivement les titres individuels.
Ce vocabulaire apparemment défensif côtoie un intérêt persistant pour les expositions orientées vers la croissance. Dans r/ETFs, une discussion sur une allocation axée sur le momentum exprimait une conviction envers cette approche tout en invitant les contre-arguments. Un autre échange sur le chevauchement des fonds recherchait davantage de diversification. Ce rapprochement est important : réduire le risque propre à chaque titre ne signifie pas réduire le risque actions. Un portefeuille peut détenir davantage de titres tout en conservant un biais marqué vers la croissance ou le momentum; le langage de la diversification ne traduit donc pas automatiquement un pessimisme boursier.
Ces discussions expriment des opinions individuelles, pas une mesure représentative du positionnement des particuliers. Elles éclairent surtout des objectifs différents : la conviction envers les actions à long terme peut coexister avec un malaise face à la concentration. Elles ne permettent pas d’établir les montants engagés dans chaque approche, et le rebond du marché ne peut leur être attribué. La même prudence vaut dans l’autre sens : une baisse du cours des obligations ne révèle pas les convictions d’un gestionnaire institutionnel précis.
Convergences et divergences
| Thème | Signal de marché | Discours des particuliers / implication |
|---|---|---|
| Participation boursière | $RSP a progressé avec $SPY. | La diversification reste compatible avec le maintien en actions. |
| Conviction envers la croissance | $QQQ a dépassé les petites capitalisations de $IWM. | L’enthousiasme pour le momentum côtoie la crainte de concentration. |
| Conditions financières | Les taux courts du Trésor ont augmenté. | Un portefeuille simplifié reste sensible aux valorisations. |
| Protection | Le $VIX a reflué; les puts sur indices dépassaient les calls. | Moins d’anxiété immédiate ne prouve pas un risque sous-jacent moindre. |
La lecture de YieldCove est celle d’un répit sans confirmation complète entre classes d’actifs. La hausse des actions contredit l’idée d’un pessimisme universel, car la participation ne se limitait pas à un seul fonds phare. L’absence de rebond obligataire contredit celle d’un assouplissement uniforme des conditions. Aucun de ces constats ne permet de compter les investisseurs haussiers ou baissiers. Le sentiment se comprend mieux ici comme plusieurs décisions de risque qui se recoupent, plutôt que comme deux camps avançant en sens inverse.
Ce qui pourrait changer la lecture
- Le lundi 14 septembre, une participation plus large serait plus convaincante si les petites capitalisations accompagnaient les actions équipondérées, au lieu de dépendre surtout des grandes sociétés.
- Un recul des taux courts du Trésor accompagné de cours obligataires plus fermes offrirait un signal de détente plus cohérent; de nouvelles tensions sur les taux fragiliseraient le répit boursier.
- Une volatilité implicite durablement plus calme et une participation boursière élargie renforceraient la lecture constructive. Leur retournement rapide l’affaiblirait, même si l’enthousiasme en ligne persistait.
Le principal contre-argument
La lecture prudente peut elle-même aller trop loin. Les faibles variations des fonds obligataires ne suffisent guère à établir un changement majeur de l’appétit pour le crédit, et les différentes échéances n’ont pas évolué dans le même sens. Les actions équipondérées ont participé, pas seulement les plus grandes valeurs. La prochaine séance pourrait donc confirmer que le rebond des actions était plus informatif que l’hésitation obligataire. Inversement, un rebond isolé ne tranche pas la question de sa durée. Les événements du week-end peuvent aussi modifier l’équilibre à l’ouverture; les cours de la séance terminée ne dissipent pas cette incertitude.
La distinction pour le vendeur d’options
Un indice de volatilité plus calme modifie la tarification, sans effacer les risques de concentration, de valorisation ou de saut de cours. L’activité puts/calls sur indices ne désigne pas un contrat adapté, et les discussions de portefeuille n’établissent pas la probabilité de réussite d’une opération. La question centrale est de savoir si la participation boursière et les taux commencent à raconter la même histoire, et non si un discours haussier paraît plus assuré.
Sources
- [1]Completed-session ETF prices / Cours des FNB à la clôture — CNBC · Consulté le 2026-09-12T09:05:57.466709+00:00 · Niveau 2
- [2]Completed-session ETF prices / Cours des FNB à la clôture — TradingView · Consulté le 2026-09-12T09:05:57.467010+00:00 · Niveau 2
- [3]Daily $VIX closing history / Historique des clôtures du $VIX — Cboe Global Markets · Consulté le 2026-09-12T09:05:57.468392+00:00 · Niveau 1
- [4]$VIX overview / Présentation du $VIX — Cboe Global Markets · Consulté le 2026-09-12T09:05:57.470108+00:00 · Niveau 1
- [5]Daily Treasury par yield curve / Courbe quotidienne des taux du Trésor — U.S. Treasury · Consulté le 2026-09-12T09:05:57.471764+00:00 · Niveau 1
- [6]September 11 options statistics / Statistiques des options du 11 septembre — Cboe Global Markets · Consulté le 2026-09-12T09:05:57.471026+00:00 · Niveau 1
- [7]Total-market funds and rebalancing / Fonds de marché total et rééquilibrage — Reddit · r/investing · Consulté le 2026-09-12T09:05:57.600352+00:00 · Niveau 4
- [8]From stock picks to $VOO and $QQQM / Des titres individuels à $VOO et $QQQM — Reddit · r/investing · Consulté le 2026-09-12T09:05:57.600352+00:00 · Niveau 4
- [9]Momentum allocation discussion / Discussion sur une allocation momentum — Reddit · r/ETFs · Consulté le 2026-09-12T09:08:46.736550+00:00 · Niveau 4
- [10]Fund overlap and diversification / Chevauchement des fonds et diversification — Reddit · r/ETFs · Consulté le 2026-09-12T09:08:46.736550+00:00 · Niveau 4
- [11]Trading calendar / Calendrier boursier — NYSE · Consulté le 2026-09-12T09:08:46.736994+00:00 · Niveau 1
- [12]Frankfurt trading floor, 2015 / Salle de marché de Francfort, 2015 — Ank Kumar · Wikimedia Commons · Consulté le 2026-09-12T09:15:33.432446+00:00 · Niveau 1
- [13]Photograph: CC BY-SA 4.0 / Photographie : CC BY-SA 4.0 — Creative Commons · Consulté le 2026-09-12T09:15:33.432446+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les pertes boursières révèlent un appétit pour le risque divisé
Les pertes côtoient des calls dominants sur actions et des puts dominants sur indices. Pour les vendeurs d’options, ce contraste montre pourquoi les volumes ne révèlent pas la conviction des investisseurs.