
Les actions rebondissent sur fond de positions à terme divisées
Au 8 septembre, gestionnaires et fonds à levier divergeaient sur les contrats S&P, avant le rebond de vendredi. Le week-end, les particuliers mêlent ambition et souci de diversification, sans signal unique pour les vendeurs d’options.
Le desk YieldCove
4 min de lecture
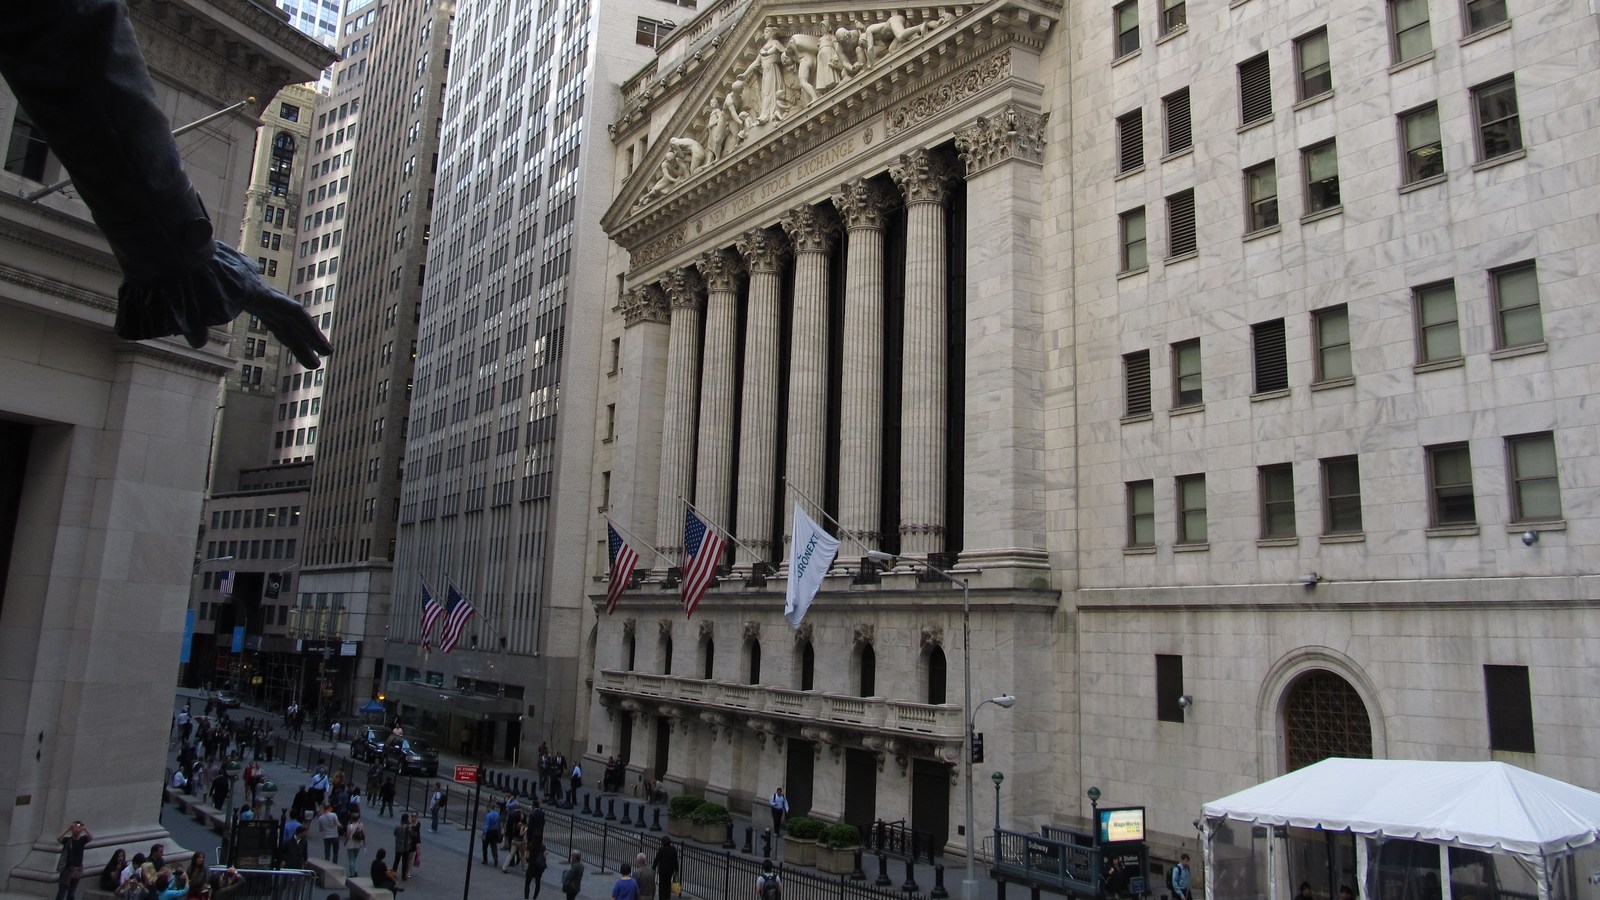
Un marché boursier en hausse ne signifie pas que les investisseurs professionnels font tous le même pari. Les dernières positions sur les contrats E-mini S&P 500 montrent des gestionnaires d’actifs nettement acheteurs nets et des fonds à effet de levier vendeurs nets, tandis que les nouvelles discussions de particuliers oscillent entre paris ambitieux et doutes sur les portefeuilles concentrés. Pour les vendeurs d’options, ce clivage compte davantage qu’une simple étiquette haussière ou baissière.
Les marchés américains d’actions au comptant sont fermés ce dimanche 13 septembre 2026. Le tableau de bord des prix renvoie à la séance terminée du 11 septembre ; les positions sur contrats à terme sont datées du 8 septembre. Les horizons diffèrent : le rebond de vendredi ne démontre pas que les expositions institutionnelles antérieures se sont déjà inversées.
$SPY · 11 septembre
+0,85 %
Variation du cours entre clôtures
$VIX · 11 septembre
15,84
−11,21 % depuis le 10 septembre
Trésor à 2 ans · 11 septembre
4,63 %
+7 points de base depuis le 10 septembre
Les institutionnels sont divisés, pas absents
Le rapport de la CFTC sur les contrats à terme seuls recense, au 8 septembre, 1 153 305 contrats E-mini S&P 500 acheteurs et 240 944 vendeurs dans la catégorie gestionnaires d’actifs/institutionnels. Le solde est donc acheteur de 912 361 contrats. Les fonds à effet de levier détiennent 155 517 contrats acheteurs contre 496 621 vendeurs, soit un solde vendeur de 341 104 contrats. Les positions d’écart sont exclues de ces calculs nets.
| Catégorie | 2026-09-01 | 2026-09-08 | Variation |
|---|---|---|---|
| Gestionnaires / institutionnels | +934 180 | +912 361 | -21 819 |
| Fonds à effet de levier | -317 564 | -341 104 | -23 540 |
Le point important est que les deux groupes ont évolué dans un sens moins favorable qu’au 1er septembre. Les gestionnaires ont réduit leur exposition acheteuse nette de 21 819 contrats, tandis que les fonds à effet de levier ont accru leur exposition vendeuse nette de 23 540. Leurs soldes restent opposés, mais leurs variations hebdomadaires vont dans le même sens. Cette description est plus précise que l’idée selon laquelle les institutionnels auraient adopté le rebond ou délaissé les actions.
Ces catégories ne correspondent pas à de simples prévisions directionnelles. Les contrats à terme peuvent compenser une exposition aux actions au comptant ou participer à des opérations de valeur relative : un solde vendeur sur contrats à terme n’implique donc pas forcément un portefeuille globalement baissier. Une position élevée en valeur absolue ne prouve pas non plus une concentration inhabituelle des positions sans comparaison historique. Ces chiffres décrivent cette famille de contrats, pas l’ensemble des placements en actions de ces investisseurs.
L’activité sur options révèle un autre clivage
Les ratios de volumes puts/calls de Cboe pour le 11 septembre résistent eux aussi à une étiquette unique. Les volumes de puts sur indices dépassent ceux des calls, alors que les calls dominent sur actions individuelles. Protection et participation à la hausse peuvent ainsi coexister, mais ces chiffres n’identifient pas l’acheteur, ne distinguent pas les ouvertures des clôtures et ne séparent pas les puts achetés des puts vendus pour encaisser une prime. Un nombre de contrats n’est pas un montant de risque.
| Catégorie | Ratio puts/calls | Ce que dit le volume |
|---|---|---|
| Tous produits | 0,86 | Plus de calls que de puts |
| Options sur indices | 1,06 | Plus de puts que de calls |
| Options sur actions | 0,58 | Plus de calls que de puts |
Les données du marché au comptant de vendredi sont réellement encourageantes : le fonds équipondéré $RSP a gagné 0,80 %, près des 0,85 % de $SPY, tandis que les petites capitalisations de $IWM ont progressé de 0,41 %. Le rebond paraît donc plus large qu’un mouvement porté uniquement par les plus grandes sociétés. Les réserves concernent le retard des petites capitalisations et la pression persistante des taux : le taux au pair du Trésor à 10 ans atteint 4,96 %, parallèlement à la hausse du taux court. Une participation boursière plus large ne signifie pas un financement moins contraignant.
La conviction des particuliers a son contrepoint
Les discussions du week-end illustrent concrètement cette distinction. Dans r/stocks, le 12 septembre, un investisseur cherchait des petites capitalisations ambitieuses tout en demandant explicitement des risques et des contre-arguments. Dans une autre discussion sur Dutch Bros, un actionnaire décrivait des achats répétés à la baisse et sa frustration devant de nouveaux reculs. Ces points de vue rapprochent l’ambition de l’inconfort que suscite une position évoluant contre son détenteur.
Dans r/ETFs, une publication du 13 septembre défendait l’investissement thématique dans l’intelligence artificielle face à des critiques antérieures. À l’inverse, une discussion du 12 septembre interrogeait l’intérêt de complexifier un portefeuille indiciel mondial par des biais sectoriels et factoriels, en soulignant les décisions de rééquilibrage et leur dimension psychologique. Ce sont des opinions individuelles, pas un vote sur la direction du marché. L’enthousiasme pour un thème peut coexister avec une préoccupation pour la complexité ; ni l’un ni l’autre n’établit les flux réels des particuliers ou un consensus général.
Les convergences et les divergences
| Signal | Convergence | Divergence importante |
|---|---|---|
| Positions à terme | Les deux soldes ont diminué | Gestionnaires acheteurs ; fonds à levier vendeurs |
| Activité sur options | Le transfert de risque est resté actif | Puts dominants sur indices ; calls sur actions |
| Actions au comptant | Grandes valeurs et équipondération en hausse | Progression plus faible des petites valeurs |
| Opinions de particuliers | L’intérêt pour les actions persiste | Ambition thématique contre simplicité |
Ce que cela change pour les vendeurs d’options
Le recul du $VIX indique une volatilité implicite de marché inférieure à celle de la séance précédente, pas une rémunération automatiquement intéressante sur chaque option. Toutes choses égales par ailleurs, une volatilité implicite plus basse réduit les primes. Un put vendu avec couverture intégrale en liquidités échange toujours une prime limitée contre une exposition à la baisse de l’action ; un call couvert conserve cette baisse potentielle tout en plafonnant une partie de la hausse. Un indice plus calme ne permet pas de juger si un prix d’exercice, une échéance et une prime compensent suffisamment le risque propre à une société.
La discussion sur les achats à la baisse illustre une distinction pratique : vouloir détenir une société et vouloir renforcer une position après des pertes sont deux décisions différentes. En parallèle, une couverture par contrats à terme peut coexister avec une détention d’actions à long terme. Ni une position dérivée d’apparence baissière ni une discussion confiante ne remplace la compréhension des expositions déjà présentes dans un portefeuille.
Ce qui pourrait changer cette lecture
Le prochain point de repère sur le marché au comptant est le 14 septembre 2026. Une participation équipondérée persistante, des petites capitalisations plus solides et une moindre pression des taux du Trésor renforceraient l’idée d’un rebond durable. Le retour d’une volatilité croissante accompagné d’une participation plus faible la fragiliserait. Une publication ultérieure de la CFTC pourrait révéler si les expositions opposées se rapprochent ou s’écartent ; les positions du 8 septembre ne décrivent pas les opérations postérieures.
Le contre-argument le plus solide est simple : la hausse assez large des actions et le recul de la volatilité vendredi peuvent déjà traduire un marché plus sain que ne le suggère l’image antérieure des contrats à terme. Cet élément doit être pris en compte. La conclusion n’est donc pas qu’une baisse est imminente, mais que reprise et désaccord coexistent. Les éléments disponibles invitent à distinguer horizons et expositions, plutôt qu’à réduire institutionnels et particuliers à deux camps dotés chacun d’une conviction unique.
Sources
- [1]E-mini S&P 500 futures positions / Positions à terme · 2026-09-08 — CFTC · Consulté le 2026-09-13T09:08:45.816659+00:00 · Niveau 1
- [2]Futures-only report / Rapport sur contrats à terme seuls — CFTC · Consulté le 2026-09-13T09:05:54.075381+00:00 · Niveau 1
- [3]Options activity / Activité sur options · 2026-09-11 — Cboe Global Markets · Consulté le 2026-09-13T09:05:54.073723+00:00 · Niveau 1
- [4]$VIX historical closes / Clôtures historiques du $VIX — Cboe Global Markets · Consulté le 2026-09-13T09:05:54.072284+00:00 · Niveau 1
- [5]$VIX index overview / Présentation du $VIX — Cboe Global Markets · Consulté le 2026-09-13T09:05:54.072826+00:00 · Niveau 1
- [6]Treasury par yields / Taux au pair du Trésor · 2026-09-11 — U.S. Treasury · Consulté le 2026-09-13T09:05:54.074393+00:00 · Niveau 1
- [7]ETF closing prices / Cours de clôture des FNB · 2026-09-11 — CNBC · Consulté le 2026-09-13T09:05:54.071649+00:00 · Niveau 2
- [8]ETF closing-price comparison / Comparaison des clôtures de FNB — TradingView · Consulté le 2026-09-13T09:05:54.071983+00:00 · Niveau 2
- [9]Trading calendar / Calendrier de négociation — New York Stock Exchange · Consulté le 2026-09-13T09:08:45.816455+00:00 · Niveau 1
- [10]Dutch Bros investor discussion / Discussion d’actionnaires — Reddit · r/stocks · Consulté le 2026-09-13T09:05:54.291105+00:00 · Niveau 4
- [11]Small-cap ambitions / Ambitions sur petites capitalisations — Reddit · r/stocks · Consulté le 2026-09-13T09:05:54.291105+00:00 · Niveau 4
- [12]Global-index simplicity / Simplicité indicielle mondiale — Reddit · r/ETFs · Consulté le 2026-09-13T09:08:45.815903+00:00 · Niveau 4
- [13]Thematic-investing conviction / Conviction thématique — Reddit · r/ETFs · Consulté le 2026-09-13T09:08:45.815903+00:00 · Niveau 4
- [14]Archival photograph / Photographie d’archives · 2012-05-17 — Ken Lund · Wikimedia Commons · Consulté le 2026-09-13T09:08:44.231111+00:00 · Niveau 1
- [15]Photo licence / Licence photo · CC BY-SA 2.0; cropped / recadrée — Creative Commons · Consulté le 2026-09-13T09:14:28.350533+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.
La techno résiste, mais la confiance manque d’assise
Les valeurs technologiques ont tenu, mais les indices plus larges ont reculé. Pour les vendeurs d’options, participation et risque de baisse comptent davantage qu’une simple étiquette haussière ou baissière.
Les pertes boursières révèlent un appétit pour le risque divisé
Les pertes côtoient des calls dominants sur actions et des puts dominants sur indices. Pour les vendeurs d’options, ce contraste montre pourquoi les volumes ne révèlent pas la conviction des investisseurs.