
Pétrole et taux américain à 5 % : les actions sous pression
La remontée du pétrole et des taux pèse sur les actions avant la décision de la Fed. Pour les vendeurs de primes, la volatilité accrue exige de mieux peser le risque de baisse et le rendement des liquidités.
Le desk YieldCove
4 min de lecture
S&P 500 décembre [1–2]
−0,46 %
Brent novembre · USD/baril [1–2]
107,74
Taux américain à 10 ans [1,3]
5,041 %
VIX [1,3]
17,94
La pression nocturne sur les actions vient à la fois du prix de l’énergie et du coût de l’argent. Le pétrole remonte tandis que le taux des obligations du Trésor américain dépasse 5 %, ce qui durcit le test de valorisation avant la décision de la Fed. Pour les vendeurs d’options, une prime plus élevée s’accompagne désormais d’un risque de baisse plus exigeant à évaluer. [1–3]
Macro : ce qui s’est passé cette nuit
Ce portrait du 15 septembre 2026 va jusqu’à 04:09 EDT, fuseau America/Toronto. Les contrats à terme de décembre sur le S&P 500 reculaient de 0,46 % et ceux sur le Nasdaq-100 de 0,48 % ; les cours affichés étaient différés à 03:58 EDT. Le marché ne fait pas qu’attendre une annonce monétaire : l’énergie plus chère menace les marges et les dépenses des ménages, tandis que la hausse des taux obligataires augmente le rendement exigé des actions. Cette combinaison pèse particulièrement sur les valorisations fondées sur des bénéfices lointains. [1–3]
Le Brent de novembre s’établissait à 107,74 USD le baril et le WTI d’octobre à 103,44 USD, selon des cours à terme différés à 03:58–03:59 EDT. Reuters et CNBC ont fait état de nouvelles attaques contre l’Arabie saoudite et de dégâts à son oléoduc Est-Ouest. La distinction économique essentielle oppose une prime de risque passagère à une perturbation de l’offre assez durable pour renchérir l’énergie livrée. Un recul rapide du pétrole atténuerait une source de pression ; une interruption prolongée entretiendrait le dilemme entre inflation et croissance. [1–2,4–5]
| Marché | Variation | Lecture |
|---|---|---|
| Nikkei 225 | −0,01 % | Presque stable |
| Hang Seng | −1,00 % | Hong Kong en baisse |
| KOSPI | −0,85 % | Repli en Corée |
| FTSE 100 | −0,94 % | Londres sous pression |
| DAX | −0,95 % | Francfort recule aussi |
Le contraste compte : le Japon était presque stable, mais Hong Kong, la Corée du Sud et les premières transactions européennes étaient en baisse. Il ne s’agissait pas d’un rebond régional uniforme compensant le recul des contrats américains. L’indice du dollar était à 99,65, tandis que l’or à terme de décembre valait 4 320,10 USD l’once troy. Son rôle de refuge n’immunise pas l’or contre la hausse des taux ou les mouvements de change. Ce sont des observations de marché, pas des prix d’options auxquels exécuter une opération. [1–3]
Le marché obligataire constitue le second canal de transmission. Le taux américain à deux ans était de 4,686 % et celui à dix ans de 5,041 % dans le relevé nocturne. La courbe quotidienne officielle ci-dessous s’arrête au 14 septembre, avant ces observations : depuis le 4 septembre, le taux au pair à deux ans a augmenté de 28 points de base et celui à dix ans de 19. La hausse à plusieurs échéances relève le seuil de rendement exigé des actions ; le graphique ne prédit pas la prochaine décision de la Fed. [1,3,6]
Le coût de financement augmente sur toute la courbe
Taux officiels au pair (%), des 4 et 14 septembre 2026, distincts des cours obligataires nocturnes. [6]
Source: Courbe quotidienne au pair du Trésor américain, consultée le 15 septembre 2026. [6]
Vos titres
- AMZN — Amazon a clôturé une émission obligataire de 4,25 milliards GBP le 14 septembre. Le produit estimé atteint 4,235 milliards GBP après les commissions de placement, avant les frais d’émission : il s’agit de financement, pas de nouveaux revenus. [10]
- AMD — Une déclaration déposée le 14 septembre fait état de 95 000 actions vendues le 10 septembre selon un plan adopté le 8 juin 2026, ainsi que d’un don distinct de 35 000 actions. Les ventes couvrent les titres directs et ceux d’une fiducie ; cette activité planifiée ne prouve pas une dégradation opérationnelle. [11]
L’angle du vendeur de primes
Le VIX était à 17,94, contre une clôture à 17,10 le 14 septembre. Cela indique une volatilité générale plus élevée, pas une prime établie pour une action ou une échéance précise. Pour une option de vente garantie par des liquidités, la comparaison utile oppose la rémunération au capital immobilisé et à la perte possible sous le prix d’exercice, plutôt qu’à la seule prime affichée. Une option d’achat couverte conserve le risque de baisse des actions, même lorsque sa prime paraît plus intéressante. [1,3,7]
Les liquidités ont un rendement de référence concurrent
Le taux au pair à trois mois du Trésor était de 4,11 % le 14 septembre. C’est un rendement de référence, pas une promesse de rémunération des liquidités données en garantie chez un courtier. Une comparaison pertinente distingue les primes, les intérêts réellement perçus, les frais et la perte sur les actions après assignation. [6]
Les rendez-vous à suivre aujourd’hui
- 15 septembre, 08:30 EDT — Enquête manufacturière Empire State. La demande et les prix constituent le prochain repère macroéconomique avant la décision monétaire. [9]
- 15–16 septembre — Réunion du FOMC, accompagnée de projections économiques. Les participants observent une période de réserve sur la communication monétaire ; la décision programmée est le rendez-vous central. [8,14]
- 16 septembre, 08:30 EDT — Ventes au détail et prix à l’importation et à l’exportation ; puis décision du FOMC à 14:00 EDT et conférence de presse à 14:30 EDT. Cette séquence place la demande des consommateurs et les pressions sur les prix avant l’explication monétaire. Tous les horaires suivent America/Toronto. [9,12–13]
L’évolution favorable serait une détente du pétrole sans affaiblissement de la demande, accompagnée d’une stabilisation des taux obligataires. Le scénario défavorable associe des perturbations persistantes de l’offre et une hausse des taux d’actualisation. Cette distinction compte davantage pour le risque de baisse que la couleur du premier rebond boursier.
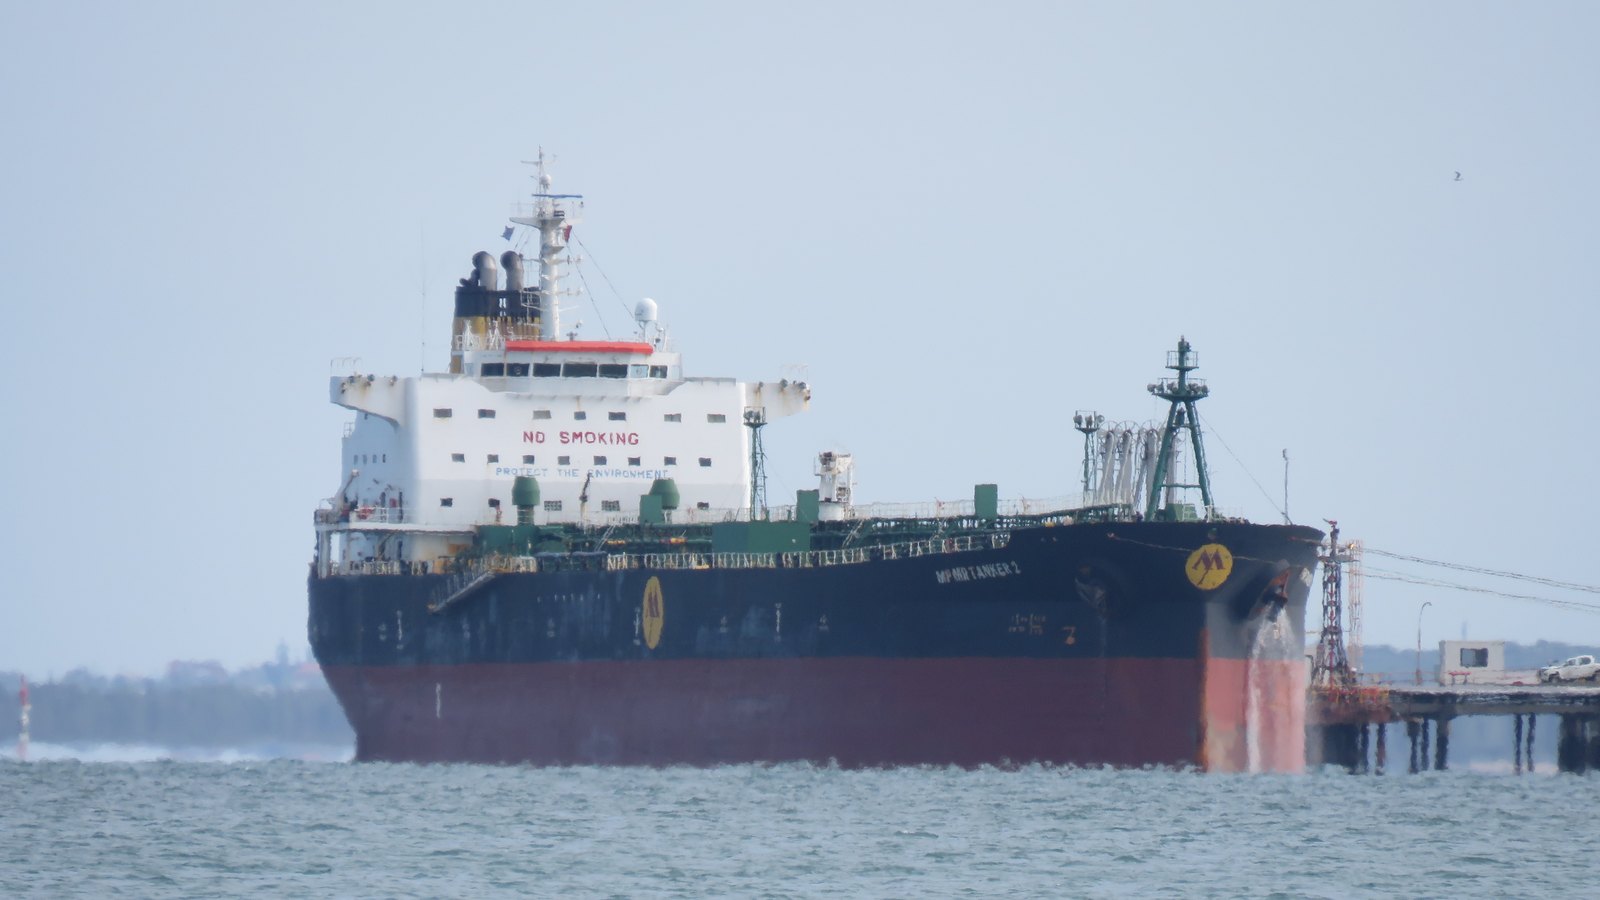
Photographie principale : Kwinana, Australie-Occidentale, octobre 2023, et non le Golfe. Calistemon, CC BY-SA 4.0 ; image redimensionnée, conservée sous la même licence. [15–16]
Sources
- [1]Global markets snapshot — September 15, 2026 — CNBC · Consulté le 2026-09-15T08:09:01.577433+00:00 · Niveau 2
- [2]December equity futures and commodity futures — September 15, 2026 — TradingView · Consulté le 2026-09-15T08:09:01.508589+00:00 · Niveau 2
- [3]Global equity indices, dollar and Treasury yields — September 15, 2026 — TradingView · Consulté le 2026-09-15T08:09:01.577805+00:00 · Niveau 2
- [4]Asian shares waver as oil and yields rise ahead of Fed, BOJ meetings — Reuters / 93.3 The Drive · Consulté le 2026-09-15T08:09:02.086801+00:00 · Niveau 2
- [5]Oil extends gains following Houthi strikes on Saudi Arabia — CNBC · Consulté le 2026-09-15T08:11:08.058382+00:00 · Niveau 2
- [6]Daily Treasury par yield curve rates — September 2026 — U.S. Treasury · Consulté le 2026-09-15T08:09:18.587099+00:00 · Niveau 1
- [7]VIX daily closing history — Cboe · Consulté le 2026-09-15T08:09:01.622051+00:00 · Niveau 1
- [8]FOMC meeting calendar and economic projections — Federal Reserve · Consulté le 2026-09-15T08:09:01.580375+00:00 · Niveau 1
- [9]September 2026 economic indicators calendar — Federal Reserve Bank of New York · Consulté le 2026-09-15T08:09:01.867296+00:00 · Niveau 1
- [10]Amazon — September 14, 2026 sterling note offering completion — Amazon / SEC · Consulté le 2026-09-15T08:11:07.948619+00:00 · Niveau 1
- [11]Lisa T. Su — transactions dated September 10, 2026 — AMD / SEC · Consulté le 2026-09-15T08:11:07.947478+00:00 · Niveau 1
- [12]September 2026 FOMC decision and press conference schedule — Federal Reserve · Consulté le 2026-09-15T08:09:01.579884+00:00 · Niveau 1
- [13]September 2026 economic release schedule — Bureau of Labor Statistics · Consulté le 2026-09-15T08:09:01.531479+00:00 · Niveau 1
- [14]FOMC policy on external communications of participants — Federal Reserve · Consulté le 2026-09-15T08:11:08.087965+00:00 · Niveau 1
- [15]Oil tanker at Kwinana, October 2023 — photograph and license — Calistemon / Wikimedia Commons · Consulté le 2026-09-15T08:09:57.609990+00:00 · Niveau 1
- [16]Creative Commons Attribution-ShareAlike 4.0 International license — Creative Commons · Consulté le 2026-09-15T08:12:48.284277+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.