
Le pétrole recule, mais les taux freinent l’élan boursier
Les contrats boursiers progressent avec le recul du pétrole, mais les rendements obligataires élevés rappellent le coût du risque. Pour les vendeurs d’options, de nouveaux dépôts financiers montrent pourquoi un indice plus calme ne rend pas chaque action plus sûre.
Le desk YieldCove
3 min de lecture
Contrat S&P 500 de décembre
+0,59 %
Brent de novembre · USD/baril
101,61
Rendement américain à 10 ans
4,965 %
VIX · points d’indice
14,94
Un pétrole moins cher et des contrats boursiers en hausse améliorent les perspectives d’ouverture, sans effacer le coût de l’argent. Pour les vendeurs d’options, la tension oppose un marché boursier plus calme à un marché obligataire qui exige encore un rendement élevé avant de prendre un risque d’entreprise.
Lecture du matin — 21 septembre 2026. Portrait vers 04:08, heure America/Toronto et de New York : les contrats boursiers, le Brent et l’or ci-dessous correspondent à des observations différées de 03:58 ; les taux, le dollar et le VIX sont horodatés à 04:08. Ce sont des repères de marché, pas des prix exécutables. [1–3]
La nuit sur les marchés
Le contrat S&P 500 de décembre s’établissait à 7 758,25, en hausse de 0,59 %, tandis que celui du Nasdaq-100 de décembre gagnait 0,89 %, à 30 183,50. Le Brent de novembre reculait de 2,18 %, à 101,61 USD le baril. Cette combinaison favorise les coûts sensibles à l’énergie et le sentiment boursier ; elle ne prouve pas la disparition des pressions inflationnistes ni du risque d’approvisionnement. Un retournement du brut mettrait rapidement ce tableau plus confortable à l’épreuve. [1–2]
L’Asie et l’Europe s’orientaient aussi à la hausse, mais le Japon appelle une autre lecture : son marché au comptant est fermé pour les jours fériés du 21 au 23 septembre. Une cotation du Nikkei datée du 18 septembre décrit vendredi, pas une nouvelle hausse lundi. Les observations régionales ci-dessous combinent une séance coréenne terminée et des marchés hongkongais et européens encore en mouvement ; leurs heures locales comptent. [1,3,7]
| Marché | Niveau / variation | Heure locale |
|---|---|---|
| KOSPI | 7 007,72 / +1,65 % | 15:30 Séoul · clôture |
| Hang Seng | 25 000,27 / +1,01 % | 15:53 Hong Kong · différé |
| FTSE 100 | 10 704,51 / +0,43 % | 08:53 Londres · différé |
| DAX | 25 484,17 / +0,71 % | 09:53 Francfort · différé |
Le rendement américain à 2 ans était de 4,727 % et celui à 10 ans de 4,965 % ; l’indice du dollar s’établissait à 100,322. Le contrat sur l’or de décembre valait 4 382,00 USD l’once troy. Le VIX affichait 14,94, contre une clôture officielle de 14,81 vendredi. Cette faible volatilité générale ne mesure pas le risque de financement ou de dilution propre à une action. [1–3,5]
La Réserve fédérale a relevé sa fourchette cible d’un quart de point, à 3,75–4,00 %, le 16 septembre et a indiqué que l’inflation restait élevée. La courbe des rendements au pair du Trésor de vendredi illustre ce durcissement : depuis le 4 septembre, le taux à 2 ans a gagné 39 points de base et celui à 10 ans, 23. Les cotations obligataires intrajournalières de lundi et cette courbe officielle quotidienne sont des mesures distinctes, pas des prix interchangeables. [4,6]
Le rendement exigé a augmenté à toutes les échéances
Rendements au pair du Trésor américain (%) · 4 et 18 septembre 2026 ; observations quotidiennes, pas cotations nocturnes. [4]
Source: Trésor américain · courbe quotidienne au pair 2026 ; consultée le 21 septembre 2026.
Pour la vente d’options de vente garanties par des liquidités, la comparaison pertinente ne se limite pas à la prime. Vendredi, le rendement au pair du Trésor à 3 mois atteignait 4,14 % annualisé : un repère du coût d’opportunité des liquidités, pas un taux promis par un courtier. Une prime réduite peut coexister avec un risque de baisse important lorsqu’une nouvelle propre à l’entreprise modifie l’intérêt de détenir l’action. Pour les options d’achat couvertes, la hausse du titre change aussi la valeur du potentiel de gain abandonné. [4]
Vos titres
ABAT — Le formulaire S-3 déposé après la clôture du 18 septembre prévoit une capacité de placement de 250 millions USD, comprenant — et non additionnée à celle-ci — un supplément de vente d’actions au cours du marché de 100 millions USD. Il s’agit d’un financement potentiel, pas d’une levée réalisée ; le document préliminaire subordonne les ventes à son entrée en vigueur. [8]
GWAV — Son formulaire S-1 déposé après la clôture du 18 septembre vise la revente potentielle d’au plus 3 571 429 actions pouvant être émises lors de la conversion d’actions privilégiées de série B. Greenwave indique ne recevoir aucun produit de ces reventes par les actionnaires ; l’enregistrement préliminaire ne prouve pas que toutes les actions ont été converties ou vendues. [9]
Un indice plus calme ne rend pas le bilan plus sûr
Les deux dépôts concernent une offre potentielle d’actions, mais leurs flux de trésorerie diffèrent : une vente par l’émetteur peut financer l’entreprise, contrairement à une revente par un actionnaire vendeur. Le VIX seul ne saisit pas ce risque. Aucun des dépôts ne fixe le calendrier ni l’ampleur des ventes futures.
Les rendez-vous à suivre
- 21 septembre, 11:00 America/Toronto : enquête SCE de la Fed de New York sur les dépenses des ménages. Les intentions de dépenses comptent dans un environnement de taux plus élevés ; une publication prévue n’est pas un résultat connu. [10]
- 21 septembre, 16:15 America/Toronto : les publications H.10 sur les changes et H.15 sur les taux d’intérêt de la Fed apportent de nouveaux repères officiels. [11]
- 22 septembre, 10:20 America/Toronto : le vice-président Philip Jefferson doit parler de la modernisation du guichet d’escompte et du fonctionnement du marché du Trésor à la Fed de New York. Le sujet annoncé concerne l’infrastructure de marché, pas un signal promis sur les taux directeurs. [11]
Le test utile aujourd’hui est de voir si le recul du brut et des rendements nocturnes se maintient conjointement à l’ouverture des actions. Un rebond boursier sans détente durable des coûts de financement laisse intact l’arbitrage central : la prime encaissée doit être mise en regard du risque d’entreprise et de financement conservé.
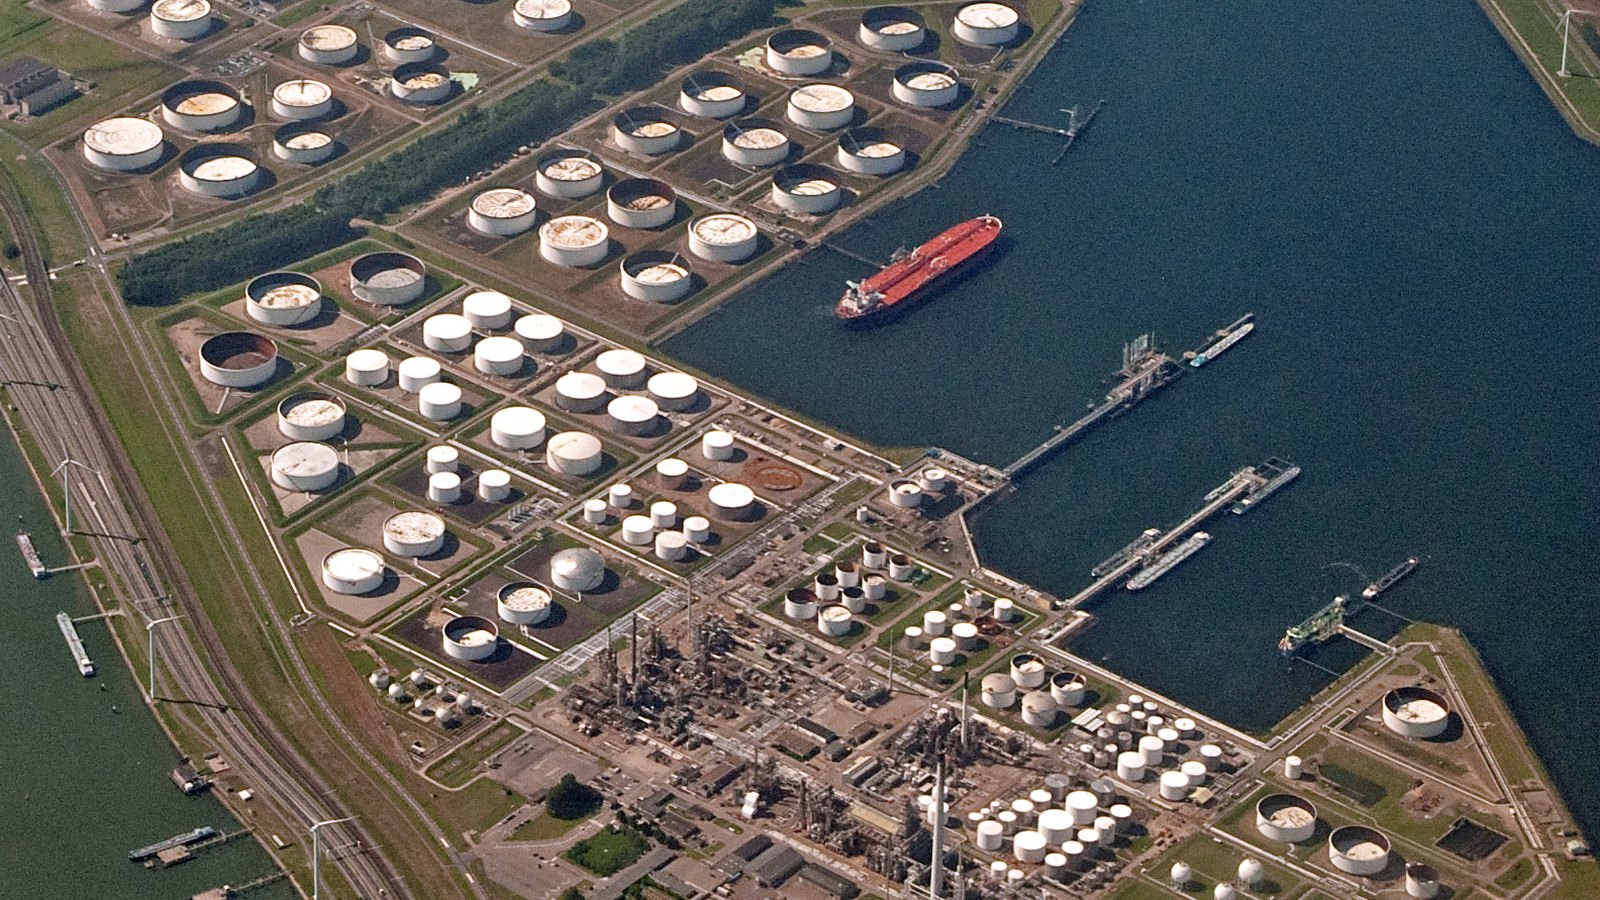
Photo : réservoirs pétroliers et installations portuaires d’Europoort à Rotterdam, juin 2014 ; image d’archives, pas d’une perturbation actuelle. Rik Schuiling / TropCrop-TCS / Archive, via Wikimedia Commons, CC BY-SA 3.0. Photographie recadrée et redimensionnée ; l’adaptation conserve la même licence. [12–13]
Sources
- [1]Global market quotations, September 21, 2026 — CNBC · Consulté le 2026-09-21T08:08:45.534884+00:00 · Niveau 2
- [2]December equity futures and commodity futures — TradingView · Consulté le 2026-09-21T08:08:45.417264+00:00 · Niveau 2
- [3]Global indices, dollar and Treasury yields — TradingView · Consulté le 2026-09-21T08:08:45.418793+00:00 · Niveau 2
- [4]Daily Treasury par yield curve rates — 2026 — U.S. Treasury · Consulté le 2026-09-21T08:09:03.488078+00:00 · Niveau 1
- [5]VIX daily historical prices — Cboe · Consulté le 2026-09-21T08:08:45.589613+00:00 · Niveau 1
- [6]FOMC statement — September 16, 2026 — Federal Reserve · Consulté le 2026-09-21T08:08:45.660010+00:00 · Niveau 1
- [7]Market holidays — 2026 — Japan Exchange Group · Consulté le 2026-09-21T08:11:39.602048+00:00 · Niveau 1
- [8]Form S-3 — September 18, 2026 — American Battery Technology Company / SEC · Consulté le 2026-09-21T08:13:00.036300+00:00 · Niveau 1
- [9]Form S-1 — September 18, 2026 — Greenwave Technology Solutions / SEC · Consulté le 2026-09-21T08:13:00.192276+00:00 · Niveau 1
- [10]September 2026 economic indicators calendar — Federal Reserve Bank of New York · Consulté le 2026-09-21T08:08:45.797327+00:00 · Niveau 1
- [11]September 2026 events and releases — Federal Reserve · Consulté le 2026-09-21T08:08:45.588565+00:00 · Niveau 1
- [12]Europoort petroleum port — aerial photograph, June 2014 — Rik Schuiling / TropCrop-TCS / Archive · Wikimedia Commons · Consulté le 2026-09-21T08:10:21.365128+00:00 · Niveau 1
- [13]Creative Commons Attribution-ShareAlike 3.0 license — Creative Commons · Consulté le 2026-09-21T08:13:02.515953+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite
Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.