
Multiplier les titres ne réduit pas forcément les risques communs
$QQQ et $IWM ont monté le 4 septembre, mais les actions équipondérées ont reculé. Les discussions du week-end portent sur la concentration et la valorisation avant le congé boursier américain.
Le desk YieldCove
4 min de lecture
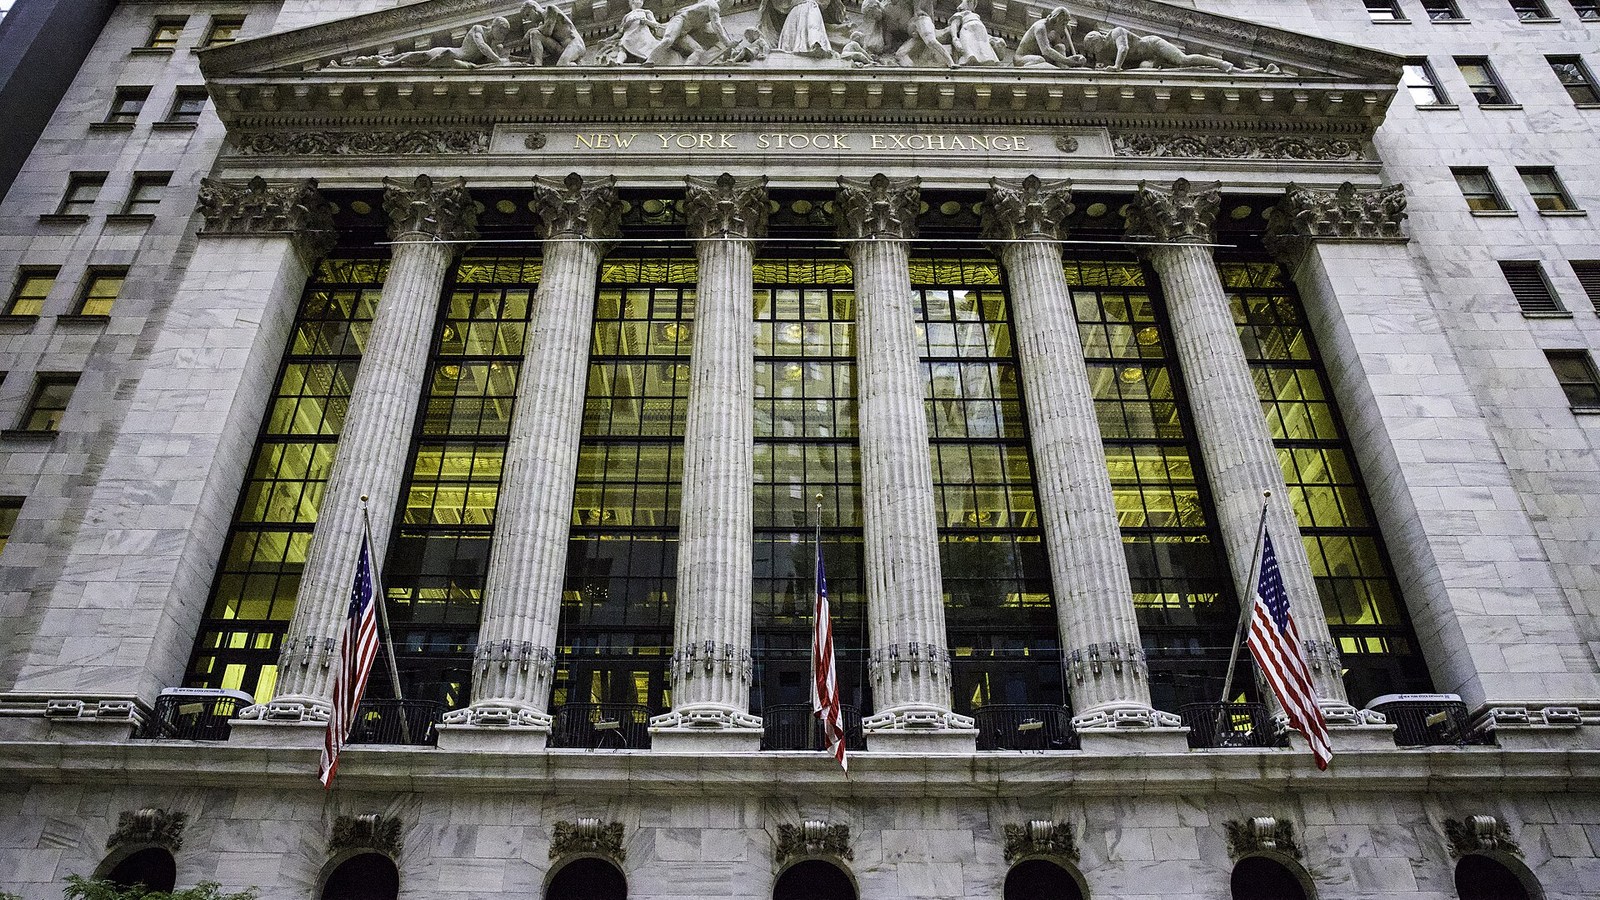
La question du dimanche : plus de titres ou moins de risques communs?
Au 6 septembre 2026, à 05:10 ET, les marchés américains d’actions au comptant sont fermés. La dernière séance terminée est celle du 4 septembre; la Bourse de New York ferme aussi le 7 septembre pour la fête du Travail. Les discussions du week-end ne constituent donc pas un nouveau signal de prix. Elles soulèvent une autre question utile : déplacer des capitaux d’un titre gagnant bien connu vers une autre action réduit-il vraiment la concentration, ou change-t-il simplement l’étiquette d’un risque semblable? Cette distinction compte lorsque vigueur technologique, participation boursière inégale et activité sur les options indicielles coexistent. [1–4]
Le point de vue de YieldCove
Les éléments disponibles indiquent une prise de risque sélective, pas une foule uniformément haussière ou baissière. Débattre d’un allègement sur un titre gagnant ne prouve pas une sortie des actions; ajouter un autre titre ne prouve pas une diversification économique.
Tableau de bord : la dernière séance terminée
$QQQ · 4 septembre
+0,18 %
Indicateur du Nasdaq-100
$RSP · 4 septembre
−0,48 %
Actions à pondération égale
$VIX · 4 septembre
14,53
+0,21 point par rapport au 3 septembre
Trésor à 10 ans · 4 septembre
4,78 %
Rendement officiel du Trésor
| Indicateur de marché | Clôture (USD) | Variation de la séance |
|---|---|---|
| $SPY | 770,19 | −0,39 % |
| $QQQ | 718,96 | +0,18 % |
| $IWM | 296,01 | +0,28 % |
| $DIA | 534,08 | −0,53 % |
| $RSP | 219,00 | −0,48 % |
| $HYG | 79,16 | −0,06 % |
| $LQD | 105,48 | −0,02 % |
Il s’agit d’observations différées d’une séance terminée, et non de cours auxquels une transaction peut être exécutée. $QQQ et l’indicateur des petites capitalisations $IWM ont progressé, tandis que $SPY, $DIA et l’indicateur à pondération égale $RSP ont reculé. Ce résultat ne cadre ni avec un enthousiasme indifférencié ni avec un repli universel. La pondération égale offre une comparaison utile avec les actions pondérées selon leur capitalisation, mais ne compte pas directement les titres en hausse. La conclusion la plus solide reste modeste : les différents paniers n’ont pas évolué de concert. Décrire une vigueur généralisée effacerait ce désaccord. [2–3]
Institutions : exposition ne veut pas dire conviction
Le ratio puts/calls sur actions de Cboe était de 0,58 le 4 septembre, contre 1,15 pour l’ensemble $SPX et $SPXW. Les calls dépassaient les puts dans la catégorie actions, tandis que les puts dépassaient les calls dans cette catégorie indicielle. Ces ratios portent sur le volume de contrats; ils ne mesurent ni des flux directionnels ni des convictions déclarées. Un call peut être vendu contre des actions détenues; un put peut couvrir une position existante. Ce contraste est compatible avec une prise de risque accompagnée de protection, sans établir quels investisseurs ont initié ces opérations ni pourquoi. [4]
Le tableau de la volatilité appelle la même retenue. $VIX a clôturé à 14,53 le 4 septembre, contre 14,32 le 3 septembre, soit une hausse de 0,21 point. Une lecture plus élevée, malgré la vigueur de certaines actions, rappelle qu’une progression boursière ne fait pas disparaître l’incertitude. Ce n’est pas, en soi, une prévision de chute des marchés. L’indice décrit la volatilité implicite des options, et non la direction de la prochaine séance ou le résultat réalisé par une action particulière. [5]
Les positions sur contrats à terme uniquement de la CFTC, datées du 1er septembre, offrent une comparaison institutionnelle plus directe, mais plus ancienne. Sur les contrats E-mini S&P 500, les gestionnaires d’actifs étaient nets acheteurs de 934 180 contrats; les fonds à effet de levier étaient nets vendeurs de 317 564 contrats. Ces signes opposés ne signifient pas qu’un groupe détient une information inconnue de l’autre. Mandats, actions au comptant et opérations compensatoires peuvent produire des portefeuilles à terme très différents. Ces totaux décrivent des positions ouvertes à une date précise, pas de nouveaux achats le 4 septembre, et ne prouvent pas une opinion directionnelle commune aux institutions. [6]
Crédit et taux : mettre le récit boursier à l’épreuve
Le 4 septembre, l’indicateur des obligations à haut rendement $HYG a cédé 0,06 % et celui des obligations de qualité investissement $LQD, 0,02 %. Ces faibles variations de prix ne démontrent pas une fuite généralisée du crédit d’entreprise. Elles ne prouvent pas non plus un resserrement des écarts : le prix des fonds obligataires dépend des taux, du risque de crédit et de leurs caractéristiques propres. Les rendements du Trésor étaient de 4,37 % à 2 ans et de 4,78 % à 10 ans, soit un écart positif de 41 points de base. Cette courbe décrit les conditions de financement, pas les intentions des acheteurs d’actions. [2–3, 7]
Pouls des particuliers : alléger les gagnants sans changer de risques
Les nouvelles discussions du week-end dans r/stocks associent concentration et prises de bénéfices à un intérêt persistant pour les actions. Une réflexion sur le transfert d’une partie d’une position $NVDA vers $AVGO et $MRVL côtoie une question sur la prise de bénéfices dans $MSFT. Un argument en faveur du redressement de $NKE exprime un autre type d’optimisme. Il s’agit d’opinions individuelles, pas de faits nouveaux vérifiés sur les entreprises ni de preuves d’achats agrégés. L’observation utile est la coexistence d’un malaise face à des gagnants concentrés et d’un intérêt pour un autre titre, plutôt qu’un empressement sans réserve à détenir des liquidités. [8]
Dans r/ValueInvesting, une discussion demande à quel point la position concurrentielle de $PLTR doit être durable pour soutenir sa valorisation. Elle apporte un contrepoint sceptique, pas une conclusion sur la valeur de l’entreprise. La distinction analytique plus générale oppose le nombre de titres détenus à l’importance des risques économiques communs. Passer d’entreprises exposées à des priorités de dépenses semblables peut réduire la dépendance à une seule société tout en conservant une vulnérabilité commune. Les discussions du week-end ne quantifient pas cette exposition et n’établissent pas un consensus représentatif des particuliers. Elles peuvent néanmoins faire ressortir une question que l’analyse du portefeuille doit résoudre. [9]
Les points d’accord et les divergences
| Signal | Contraste observé | Interprétation et limite |
|---|---|---|
| Actions | $QQQ +0,18 %; $RSP −0,48 % | Leadership sélectif, sans élargissement uniforme. |
| Options | Puts/calls actions 0,58; $SPX + $SPXW 1,15 | Calls et puts indiciels coexistent; motivations inconnues. |
| Positions institutionnelles | Gestionnaires nets acheteurs; fonds à levier nets vendeurs | Expositions différentes, pas de vote institutionnel commun. |
| Discussions des particuliers | Alléger les gagnants ou miser sur un redressement | Le risque fait débat; aucun flux agrégé n’est établi. |
Ce qui pourrait modifier cette lecture
Une amélioration plus convaincante réunirait une participation boursière plus large, un crédit d’entreprise plus stable et une protection indicielle moins coûteuse. Une dégradation associerait un leadership plus étroit, un recul du crédit et une volatilité croissante. Aucune de ces configurations ne découle automatiquement d’une seule séance. De nouvelles annonces d’entreprises ou une évolution importante des anticipations de taux pourraient modifier la comparaison à la reprise des échanges au comptant. L’enjeu est de savoir si plusieurs indicateurs indépendants commencent à raconter la même histoire, et non si un titre populaire ou une opinion affirmée monopolise l’attention.
Contre-argument et conclusion
Le contre-argument le plus solide est que des signaux partagés sont courants. Une séance proche d’un congé et des mandats différents peuvent créer des divergences sans annoncer un tournant important. De faibles mouvements des fonds obligataires et une petite hausse de volatilité ne justifient pas un récit de crise. À l’inverse, la résistance technologique ne rend pas la concentration inoffensive. L’interprétation de YieldCove reste conditionnelle : la localisation du risque mérite davantage d’attention qu’une étiquette globalement haussière ou baissière. Multiplier les titres peut changer l’apparence d’un portefeuille sans résoudre sa vulnérabilité sous-jacente. Cette distinction est pédagogique, pas une recommandation de transaction.
Sources
- [1]2026 market holidays / Jours de fermeture en 2026 — NYSE · Consulté le 2026-09-06T09:06:22.529112+00:00 · Niveau 1
- [2]September 4 ETF closes / Clôtures des FNB du 4 septembre — CNBC · Consulté le 2026-09-06T09:06:22.451467+00:00 · Niveau 2
- [3]Completed-session market prices / Prix de la séance terminée — TradingView · Consulté le 2026-09-06T09:06:22.274344+00:00 · Niveau 3
- [4]September 4 options statistics / Statistiques des options du 4 septembre — Cboe Global Markets · Consulté le 2026-09-06T09:06:22.482584+00:00 · Niveau 1
- [5]$VIX daily history / Historique quotidien du $VIX — Cboe Global Markets · Consulté le 2026-09-06T09:06:22.479083+00:00 · Niveau 1
- [6]September 1 futures-only positions / Positions à terme au 1er septembre — Commodity Futures Trading Commission · Consulté le 2026-09-06T09:08:25.099879+00:00 · Niveau 1
- [7]2026 Treasury yields / Rendements du Trésor en 2026 — U.S. Department of the Treasury · Consulté le 2026-09-06T09:06:22.499476+00:00 · Niveau 1
- [8]Investor discussion / Discussions boursières — Reddit · r/stocks · Consulté le 2026-09-06T09:06:22.541676+00:00 · Niveau 4
- [9]Valuation discussion / Discussions sur la valorisation — Reddit · r/ValueInvesting · Consulté le 2026-09-06T09:08:25.100411+00:00 · Niveau 4
- [10]New York Stock Exchange photograph / Photographie de la Bourse de New York — Billie Grace Ward · Wikimedia Commons · Consulté le 2026-09-06T09:10:03.973211+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le rebond s’élargit, sans feu vert unanime des options
Le rebond s’élargit et la volatilité baisse, mais les puts dominent davantage sur indices que sur actions. Pour les vendeurs de primes, ce calme ne prouve pas un marché à sens unique.

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les pertes boursières révèlent un appétit pour le risque divisé
Les pertes côtoient des calls dominants sur actions et des puts dominants sur indices. Pour les vendeurs d’options, ce contraste montre pourquoi les volumes ne révèlent pas la conviction des investisseurs.