
Point matinal : le Brent à 99 $ face à la reprise des marchés
Le pétrole monte et les contrats boursiers américains reculent avant la reprise. Bloom Energy attend son entrée dans un indice ; inflation et résultats d’Oracle approchent.
Le desk YieldCove
3 min de lecture
Contrats S&P 500 · 03:58 HE
7 691,50
−0,39 %
Brent nov. 2026 · 03:58 HE
99,10 $/baril
+2,16 %
Taux américain à 10 ans · 04:08 HE
4,806 %
Rendement
VIX · 04:08 HE
15,79
Niveau de l’indice
2026-09-08 — point de marché matinal. Les contrats à terme ci-dessus sont cotés en différé ; toutes les heures sont celles de l’Est, le fuseau de Toronto. Les actions américaines reprennent leurs échanges après le congé du Labor Day du 2026-09-07. La tension est simple : le pétrole monte et les contrats boursiers reculent, entre risque d’inflation énergétique et événements propres aux entreprises. Ces cours décrivent le contexte nocturne, pas un prix exécutable à l’ouverture. [1–3]
La nuit sur les marchés
À 03:58 HE, les contrats de septembre sur le S&P 500 valaient 7 691,50, en baisse de 0,39 % ; ceux sur le Nasdaq-100, 29 536,50, en recul de 0,10 % ; et ceux sur le Dow, 52 943, en baisse de 0,93 %. Il s’agit des variations par rapport au cours de clôture précédent indiqué pour chaque contrat, pas des rendements des indices au comptant du lundi. L’écart entre le Dow et le Nasdaq traduit une réaction initiale inégale, plutôt qu’un retrait uniforme des actions. La séance régulière doit encore trouver sa direction. [2–3]
| Marché | Cours ou niveau | Heure HE |
|---|---|---|
| Brent · contrats de novembre | 99,10 $ · +2,16 % | 03:58 |
| WTI · contrats d’octobre | 94,55 $ · +3,36 % | 03:58 |
| Or · contrats de décembre | 4 436,10 $ · −0,90 % | 03:58 |
| Rendement du Trésor américain à 2 ans | 4,379 % | 04:04 |
| Indice du dollar américain | 98,939 | 04:08 |
Reuters et CNBC décrivent une reprise des hostilités entre les États-Unis et l’Iran pendant le long week-end, plaçant le risque d’approvisionnement énergétique du Golfe au premier plan. Les effets possibles passent par le coût des carburants, les anticipations d’inflation et le financement ; cela ne prouve pas que les perspectives bénéficiaires de chaque entreprise ont changé. Le pétrole peut se retourner rapidement au gré de la diplomatie ou du transport maritime. Les contrats de décembre sur l’or reculaient dans ce point de marché : tous les actifs défensifs ne progressaient donc pas. [2–3,5–6]
Les gains initiaux en Asie n’ont pas tenu dans toute la région. Le Nikkei 225 japonais a terminé en baisse de 1,70 % à 65 269,33, et le Kospi sud-coréen a clôturé en recul de 0,58 % à 6 954,52. À Hong Kong, le Hang Seng cédait 0,38 % à 03:53 HE. L’Europe reculait aussi : le FTSE 100 perdait 0,23 % et le DAX allemand 0,55 % à 03:53 HE. Les horaires comptent : les clôtures asiatiques ne sont pas interchangeables avec les cours européens en séance. [2,4]
Les taux restent importants pour les valeurs de croissance chèrement valorisées. Le rendement américain à 10 ans était de 4,806 % à 04:08 HE, contre 4,379 % pour le 2 ans à 04:04 HE. Comme repère daté, distinct d’une cotation obligataire en direct, la courbe des taux au pair du Trésor du 2026-09-04 indiquait respectivement 4,78 % et 4,37 %. Le VIX valait 15,79 à 04:08 HE ; l’historique de la dernière séance au comptant de Cboe indique 14,53 au 2026-09-04. Une volatilité plus élevée signale une protection de marché plus coûteuse, pas une baisse certaine des actions. [2,4,7–8]
Les titres à suivre
- $BE — Bloom Energy : S&P Dow Jones Indices a annoncé après la clôture du 2026-09-04 que Bloom intégrera le S&P 500 avant l’ouverture du 2026-09-21. Cette entrée à venir peut influer sur la demande des fonds indiciels, mais ne constitue ni un nouveau résultat trimestriel ni la promesse d’une hausse durable du cours. [9]
- $ORCL — Oracle, rappel de calendrier : les résultats de Q1 FY2027 sont prévus le 2026-09-10 après la clôture, avec une webdiffusion à 17:00 HE. Il s’agit de l’événement annoncé le 2026-09-02 qui approche, pas de résultats fraîchement publiés ; les chiffres et les perspectives de la direction restent à venir. [10]
À surveiller aujourd’hui
| Date / heure HE | Événement | Enjeu |
|---|---|---|
| 2026-09-08 · 09:30 | Ouverture des actions américaines | Première séance régulière après le Labor Day |
| 2026-09-08 · 10:00 | Rapports financiers trimestriels du Census · Q2 2026 | Fabrication, mines, commerce de gros, certains services et détail |
| 2026-09-10 · 08:30 | Indice des prix à la production d’août | Pression sur les prix des entreprises |
| 2026-09-10 · 17:00 | Webdiffusion Oracle Q1 FY2027 | Résultats après la clôture |
| 2026-09-11 · 08:30 | Indice des prix à la consommation d’août | Inflation à la consommation |
| 2026-09-15 à 2026-09-16 | Réunion de la Réserve fédérale | Prochaine décision monétaire prévue |
Les rapports du Census prévus aujourd’hui ne sont pas l’IPC : les publications sur l’inflation arrivent plus tard dans la semaine. À l’ouverture, la distinction utile sera de voir si pétrole et rendements obligataires poursuivent ensemble leur hausse, ou si la pression nocturne s’atténue avec le retour des échanges réguliers d’actions. Le premier scénario compliquerait les valorisations ; le second affaiblirait le récit d’une poussée inflationniste immédiate. Aucun des deux ne tranche les perspectives à long terme d’une entreprise. [11–13]
Pour comprendre la stratégie wheel
Une ouverture dominée par l’actualité peut modifier les écarts de cotation des options avant que les perspectives de l’entreprise se précisent. Un put garanti par des liquidités conserve l’obligation d’acheter les actions en cas d’assignation ; un call couvert limite toujours la hausse réalisable sur les actions détenues. Ce point macroéconomique fournit un contexte, pas une recommandation de contrat. Le principal contre-argument à cette lecture prudente serait un reflux rapide du pétrole et des taux ; le principal risque serait une nouvelle escalade avant les chiffres d’inflation.
Sources
- [1]NYSE holiday calendar and trading hours — NYSE · Consulté le 2026-09-08 · Niveau 1
- [2]Overnight futures, global indices, currencies and Treasury yields — CNBC · Consulté le 2026-09-08 · Niveau 2
- [3]Futures market snapshot — TradingView · Consulté le 2026-09-08 · Niveau 2
- [4]Global market snapshot — TradingView · Consulté le 2026-09-08 · Niveau 2
- [5]Asia stocks waver as yen surges, Iran warns of retaliation — Reuters via 94.7 The Beast · Consulté le 2026-09-08 · Niveau 2
- [6]Oil extends gains amid renewed Mideast hostilities — CNBC · Consulté le 2026-09-08 · Niveau 2
- [7]Daily Treasury par-yield curve — U.S. Treasury · Consulté le 2026-09-08 · Niveau 1
- [8]VIX daily historical prices — Cboe Global Markets · Consulté le 2026-09-08 · Niveau 1
- [9]Bloom Energy, Illumina and Everpure set to join S&P 500 — S&P Dow Jones Indices · Consulté le 2026-09-08 · Niveau 1
- [10]Oracle sets the date for Q1 FY2027 earnings — Oracle Investor Relations · Consulté le 2026-09-08 · Niveau 1
- [11]Economic-indicator release calendar — U.S. Census Bureau · Consulté le 2026-09-08 · Niveau 1
- [12]September 2026 release schedule — U.S. Bureau of Labor Statistics · Consulté le 2026-09-08 · Niveau 1
- [13]Federal Open Market Committee meeting calendar — Federal Reserve · Consulté le 2026-09-08 · Niveau 1
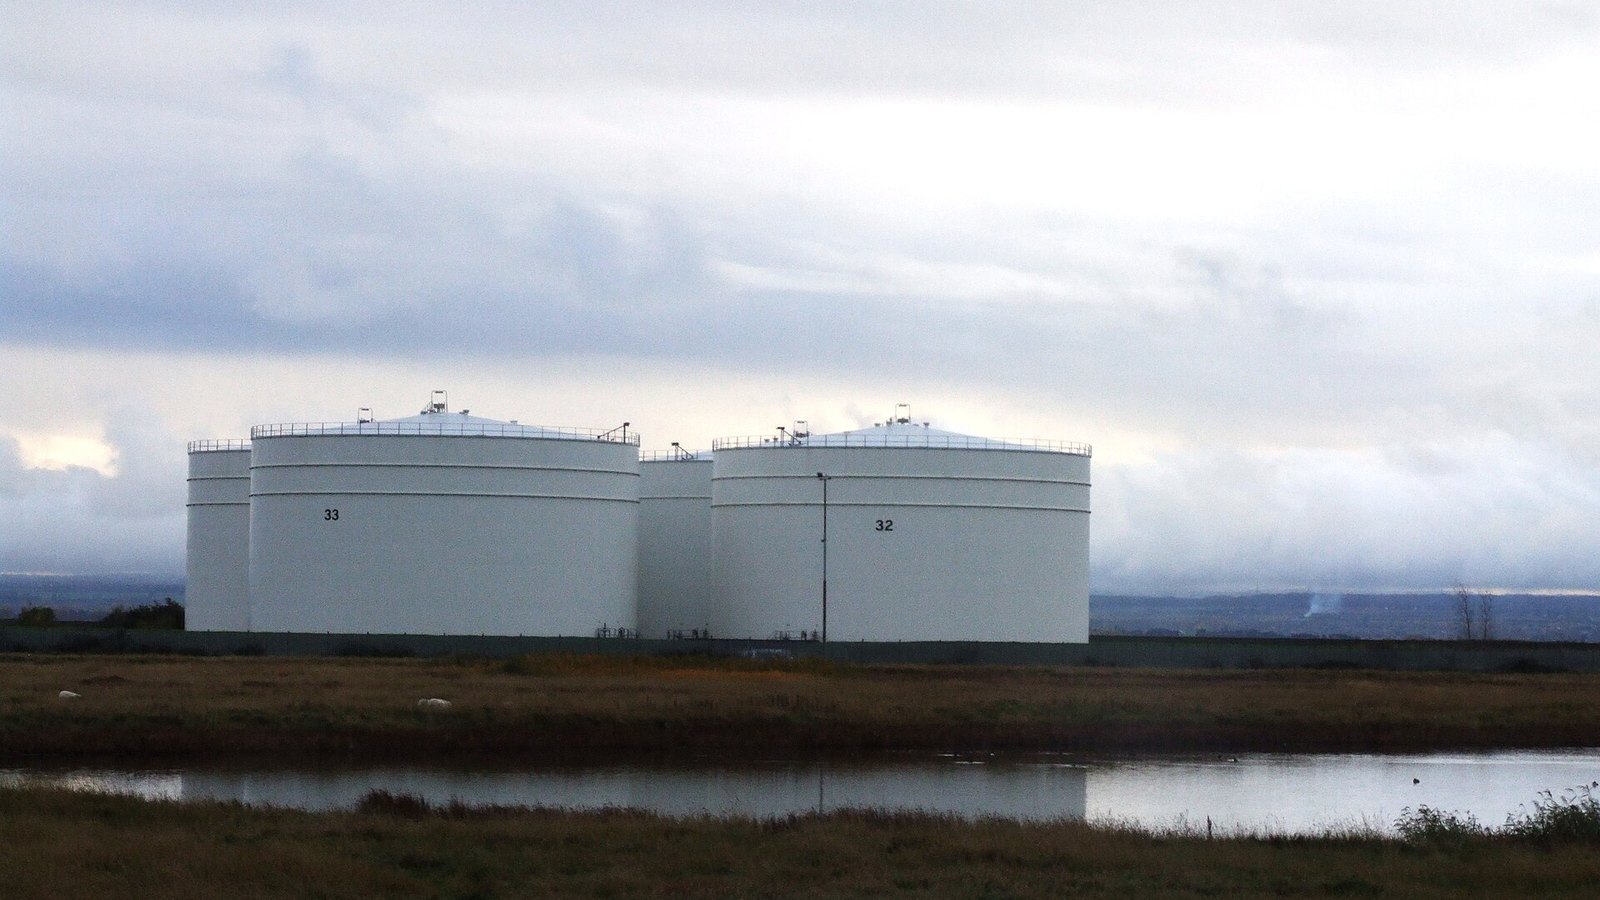
- [14]Photo: storage tanks at the Isle of Grain refinery — Chris Whippet / Geograph via Wikimedia Commons · Consulté le 2026-09-08 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Avant-Bourse : le défi de livraison de 2,4 G$ US de Generac
Generac bondit grâce à l’accord Amazon, Fluence réduit ses prévisions et Nokia élargit un partenariat. Pour les vendeurs d’options, ventes futures, retards de livraison et adoption logicielle présentent des risques bien distincts.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.