
Le choc pétrolier éprouve le pari sur l’IA avant la Fed
Le pétrole monte et le pari sur la croissance de l’IA affronte un débat sécuritaire avant la Fed. Pour les vendeurs d’options, des primes accrues rémunèrent des risques d’inflation, de dépenses et d’assignation, sans constituer une aubaine.
Le desk YieldCove
3 min de lecture
Contrats S&P 500 · déc.
−0,67 %
Contrats Nasdaq-100 · déc.
−1,61 %
Brent · USD/baril
107,62
+2,88 %
VIX · début de séance
17,64
Un nouveau choc pétrolier et le débat sur le ralentissement de l’IA de pointe mettent les valeurs de croissance à l’épreuve avant la décision de la Réserve fédérale. La question centrale : la hausse de la facture énergétique va-t-elle se conjuguer à une confiance amoindrie dans le rythme des dépenses technologiques ? Pour les vendeurs d’options, une prime accrue rémunère cette incertitude ; elle ne signifie pas que les actions sont devenues moins risquées.
Instantané du 14 septembre 2026, vers 04:00–04:10 America/Toronto (EDT) ; les indices asiatiques et européens conservent leurs heures d’observation locales antérieures. Les contrats à terme sont des observations différées, non des cours exécutables ; les contrats boursiers ci-dessus expirent en décembre. Les données définitives de vendredi sont présentées séparément. [1–4]
La nuit macroéconomique
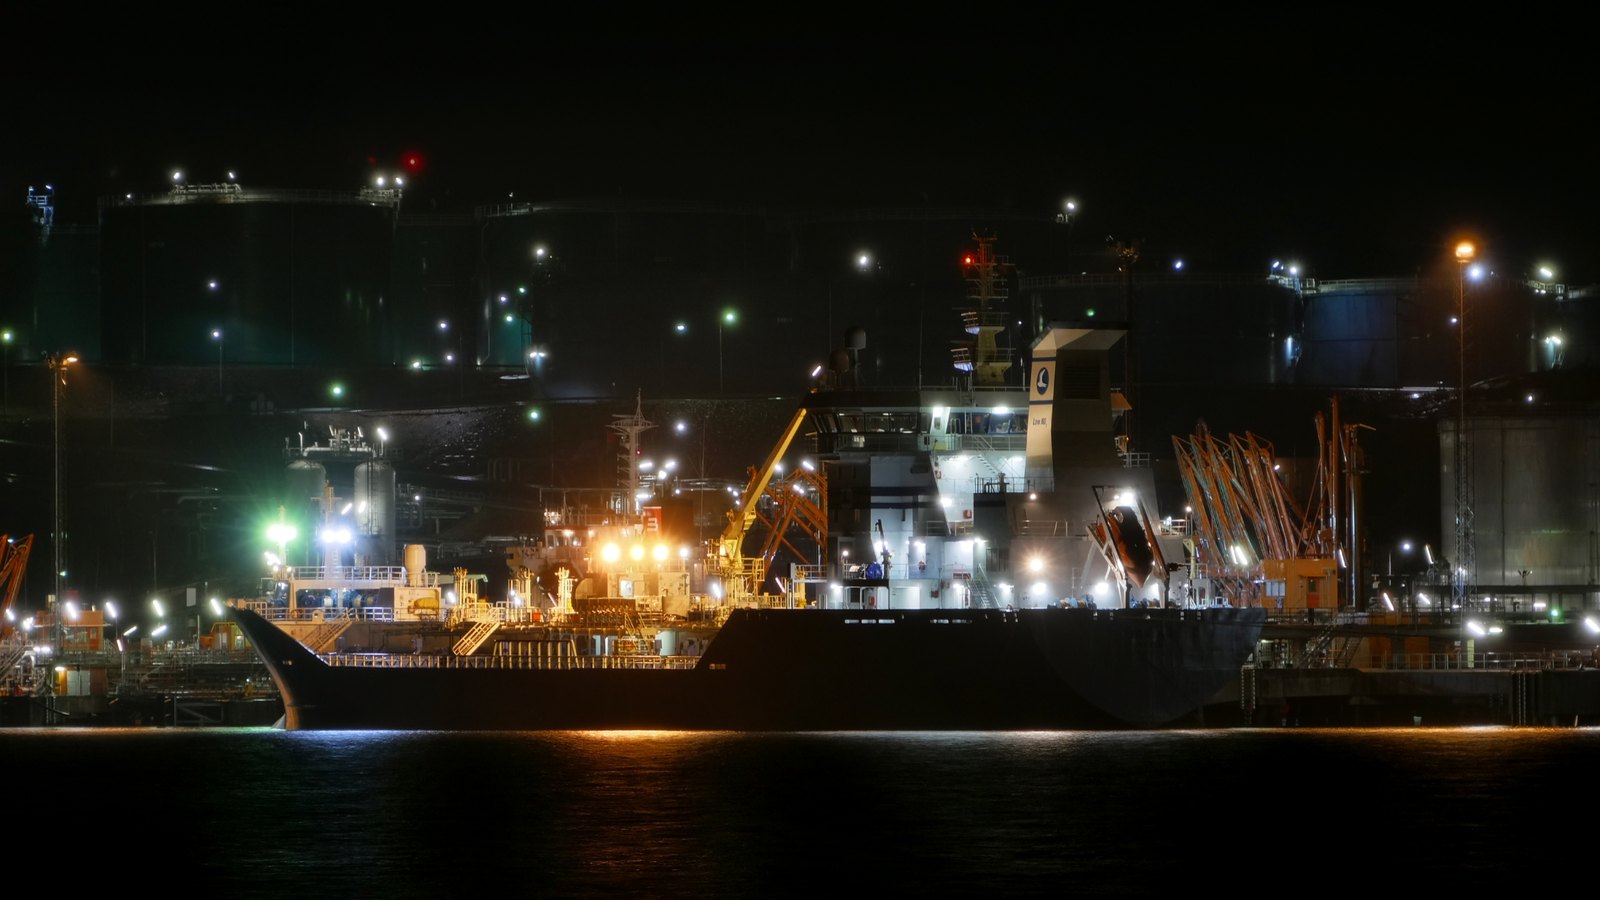
Le pétrole constitue le canal inflationniste immédiat. L’oléoduc Est-Ouest saoudien a été fermé après des attaques, tandis que la réunion prévue à Oman sur la navigation dans le Golfe a été reportée ; la durée de la fermeture reste incertaine. Un itinéraire contournant le détroit d’Ormuz ne peut plus alléger les contraintes de transport lorsqu’il est fermé. Le Brent et le WTI dépassaient tous deux 100 USD le baril dans l’instantané matinal. [1,3,8,9]
Le tableau inflationniste est plus nuancé qu’une accélération généralisée. En août, l’IPC global a augmenté de 0,4 % sur un mois, contre 0,1 % en juillet ; l’IPC hors alimentation et énergie a progressé de 0,3 %, contre 0,2 %. Pourtant, l’inflation annuelle sous-jacente a ralenti à 2,4 %, contre 2,5 %, tandis que l’inflation globale s’établissait à 3,4 %. Les variations mensuelles sont désaisonnalisées, contrairement aux variations annuelles. La nouvelle pression énergétique s’ajoute donc à une hausse mensuelle plus forte, sans démontrer que toutes les mesures sous-jacentes se détériorent. [5]
| Marché | Observation |
|---|---|
| WTI · oct. | 102,65 USD/baril |
| Or · déc. | 4 351,60 USD/oz |
| Indice dollar | 99,55 |
| Taux américain à 2 ans | 4,622 % |
| Taux américain à 10 ans | 4,965 % |
| Nikkei / Kospi | −0,81 % / −3,26 % |
| Hang Seng | +0,36 % |
| FTSE 100 / DAX | +0,35 % / −0,65 % |
L’Asie ne reculait pas partout : les pertes en Corée et au Japon contrastaient avec une lecture positive à Hong Kong. L’Europe se partageait également entre un FTSE en hausse et un DAX en baisse. Les contrats sur l’or cédaient du terrain malgré les tensions géopolitiques, tandis que le dollar se raffermissait. Un choc géopolitique ne fait donc pas automatiquement monter tous les actifs défensifs : les coûts de financement et les devises comptent aussi. [1,3,4]
Les taux courts ont monté plus vite sur la semaine
Taux au pair quotidiens définitifs, non intrajournaliers. [6]
Source: Trésor américain · 2026-09-04 et 2026-09-11 [6]
La courbe révèle où les attentes monétaires ont pesé : du 4 au 11 septembre, le taux à 2 ans a gagné 26 points de base et celui à 10 ans, 18. La progression plus rapide des échéances courtes a réduit l’écart entre ces maturités. Une meilleure rémunération des liquidités données en garantie ne compense toutefois pas automatiquement une baisse des actions reçues par assignation. Le VIX matinal dépassait par ailleurs sa clôture officielle de vendredi, à 15,84 ; l’inquiétude à l’échelle de l’indice ne remplace pas l’examen des cours acheteur et vendeur ni des événements propres à une option. [1,4,6,7]
Le débat sur l’IA constitue le second point de pression. Dario Amodei, dirigeant d’Anthropic, appelle à ralentir l’avancée des modèles de pointe et s’engage à accueillir des évaluateurs externes au sein de l’entreprise. Son essai distingue explicitement cet encadrement d’un arrêt de l’entraînement ou du progrès technique. Pour les investisseurs, une proposition de sécurité ne doit pas être confondue avec une réduction annoncée des commandes : ce texte n’annule pas, à lui seul, des achats de puces ou de capacité infonuagique. Les conséquences sur les dépenses dépendront des mesures effectivement adoptées. [10]
Vos titres
GWAV — Greenwave : Un dépôt effectué après la clôture américaine de vendredi précise que son placement d’actions privilégiées convertibles a été conclu le 9 septembre, pour 3,75 millions USD avant frais ; le prix de conversion initial est de 5,24 USD. Ce financement comporte un risque de dilution des actions ordinaires, et non un bénéfice supplémentaire de 3,75 millions USD. [11]
Les points à suivre aujourd’hui
Pour le 14 septembre, les calendriers du BLS et des statistiques nationales de la Fed de New York n’affichent aucune publication. Une journée plus calme pour les statistiques programmées n’est pas pour autant sans risque : les routes pétrolières et les réponses concrètes à la proposition sur l’IA restent déterminantes. Les prochains rendez-vous sont l’enquête manufacturière Empire State, le 15 septembre à 08:30, puis les ventes au détail, le 16 septembre à 08:30, heures America/Toronto. [12–14]
Le FOMC se réunit les 15–16 septembre, avec des projections économiques prévues à cette occasion. Le 14 septembre se situe dans sa période de réserve sur les communications de politique monétaire ; celle-ci n’interdit pas toute apparition publique. La décision n’a pas encore été rendue. D’ici là, la tension centrale oppose le risque inflationniste pétrolier à la solidité des dépenses de croissance ; elle ne démontre pas que les primes d’options sont devenues avantageuses. [15,16]
Sources
- [1]Market snapshot: futures, global indices, currencies and Treasury yields — CNBC · Consulté le 2026-09-14T08:10:51.283015+00:00 · Niveau 2
- [2]December equity futures quotes — TradingView · Consulté le 2026-09-14T08:13:21.688656+00:00 · Niveau 2
- [3]Energy and gold futures quotes — TradingView · Consulté le 2026-09-14T08:10:51.204789+00:00 · Niveau 2
- [4]Global equity indices, dollar and Treasury yields — TradingView · Consulté le 2026-09-14T08:10:51.208662+00:00 · Niveau 2
- [5]Consumer Price Index — August 2026 — U.S. Bureau of Labor Statistics · Consulté le 2026-09-14T08:10:51.289183+00:00 · Niveau 1
- [6]Daily Treasury par yield curve rates — 2026 — U.S. Treasury · Consulté le 2026-09-14T08:11:09.438898+00:00 · Niveau 1
- [7]VIX daily closing history — Cboe · Consulté le 2026-09-14T08:10:51.307362+00:00 · Niveau 1
- [8]Oil rises after Saudi pipeline closure — CNBC · Consulté le 2026-09-14T08:13:21.663102+00:00 · Niveau 2
- [9]Shares slip in Asia as oil climbs — Reuters via MarketScreener · Consulté le 2026-09-14T08:10:51.896088+00:00 · Niveau 2
- [10]We Must Pace the Frontier — Dario Amodei · Consulté le 2026-09-14T08:15:21.662435+00:00 · Niveau 1
- [11]Current report: Series B financing — Greenwave / SEC · Consulté le 2026-09-14T08:13:21.462735+00:00 · Niveau 1
- [12]September 2026 release calendar — U.S. Bureau of Labor Statistics · Consulté le 2026-09-14T08:10:51.230950+00:00 · Niveau 1
- [13]National economic calendar — September 2026 — Federal Reserve Bank of New York · Consulté le 2026-09-14T08:10:51.431466+00:00 · Niveau 1
- [14]Economic indicators release calendar — U.S. Census Bureau · Consulté le 2026-09-14T08:10:51.448731+00:00 · Niveau 1
- [15]FOMC meeting calendars — Federal Reserve · Consulté le 2026-09-14T08:10:51.348747+00:00 · Niveau 1
- [16]FOMC external communications policy — Federal Reserve · Consulté le 2026-09-14T08:13:21.703341+00:00 · Niveau 1
- [17]Featured photograph — Preemraff Lysekil petroleum terminal — W.carter / Wikimedia Commons · Consulté le 2026-09-14T08:22:04.474217+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
À lire ensuite

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.