Pour rouler un put garanti par liquidités, on rachète le put vendu et on vend un nouveau put sur la même action, avec une échéance plus éloignée, souvent à un prix d’exercice plus bas. La plupart des courtiers acceptent les deux volets dans un seul ordre de roulement, pour un crédit net ou un débit net. Le rachat fixe le gain ou la perte de l’ancien put. Le nouveau put crée une nouvelle obligation : acheter 100 actions par contrat à son prix d’exercice.
- Vérifier que le put est toujours ouvert et pas encore assigné.
- Regarder la valeur temps qui reste dans l’ancien put.
- Choisir la nouvelle échéance et le nouveau prix d’exercice comme pour une nouvelle position.
- Chiffrer les deux volets : nouvelle prime moins coût du rachat.
- Vérifier les liquidités immobilisées par le nouveau prix d’exercice (prix × 100).
- Passer un seul ordre de roulement à cours limité, puis vérifier les deux exécutions.
- Inscrire le rachat et le nouveau put comme deux écritures distinctes.
Dans l’exemple plus bas, le roulement rapporte 50 $, alors que le rachat de l’ancien put fixe une perte de 200 $. Les deux montants sont réels. Un seul apparaît comme un crédit sur l’ordre.
Quand rouler a du sens, et quand s’abstenir
On roule généralement un put garanti pour l’une de trois raisons : l’action est tombée au prix d’exercice ou plus bas près de l’échéance et on préfère ne pas acheter les actions tout de suite; l’action a monté et l’ancien put ne vaut presque plus rien, alors on repart à un prix d’exercice plus haut; ou l’essentiel de la prime est déjà acquis et on veut remettre les liquidités au travail. Rouler est un choix, pas une réparation. Avant de le faire :
- Vendriez-vous ce nouveau put aujourd’hui sans aucune position? Sinon, le roulement ne fait que repousser une décision qui ne vous plaît pas.
- Voulez-vous encore les actions au nouveau prix d’exercice? Un put garanti peut finir en assignation, peu importe le nombre de roulements.
- Le crédit vaut-il le temps ajouté? 50 $ pour cinq semaines de plus, ce n’est pas la même opération que 50 $ pour une semaine. Comparez-le aux liquidités immobilisées.
- Un événement tombe-t-il dans le nouveau cycle? Des résultats publiés avant la nouvelle échéance peuvent faire sauter l’action sous votre prix d’exercice. Confirmez la date sur le site des relations avec les investisseurs de la société.
- Qu’est-ce qui vous ferait arrêter? Décidez-le avant le premier roulement. Rouler vers le bas encore et encore pour de petits crédits peut bloquer des liquidités pendant des mois pendant que l’action continue de baisser.
Trois façons de rouler un put
| Roulement | Ce qui change | Raison habituelle | Contrepartie |
|---|---|---|---|
| Dans le temps (out) | Même prix d’exercice, échéance plus éloignée | Action près du prix d’exercice; on veut plus de temps | Même prix d’achat, plus de jours de risque |
| Vers le bas et dans le temps (down and out) | Prix d’exercice plus bas, échéance plus éloignée | L’action est passée sous le prix d’exercice | Prix d’achat plus bas, crédit plus petit ou débit |
| Vers le haut et dans le temps (up and out) | Prix d’exercice plus haut, échéance plus éloignée | L’action a monté; l’ancien put ne vaut presque rien | Plus de prime, prix plus élevé en cas d’assignation |
Rouler vers le bas sans ajouter de temps coûte toujours de l’argent : un put à prix d’exercice plus bas, même échéance, vaut moins que celui qu’on rachète. C’est pourquoi le roulement défensif se fait habituellement vers le bas et dans le temps. La calculatrice de roulement chiffre les trois cas.
1. Vérifier ce que vous détenez encore
Vérifiez le symbole, le prix d’exercice, l’échéance et le nombre de contrats dans votre compte. Un contrat standard porte sur 100 actions; après un fractionnement, une fusion ou un dividende spécial, un contrat ajusté peut livrer autre chose, donc lisez le livrable. Si l’assignation a déjà eu lieu, il n’y a plus de put à rouler : vous détenez les actions, et l’étape suivante de la roue est habituellement un call couvert.
2. Regarder la valeur temps qui reste
Le prix d’un put égale sa valeur intrinsèque (prix d’exercice moins cours de l’action, si c’est positif) plus sa valeur temps. Dans un roulement au même prix d’exercice, la valeur intrinsèque s’annule : le crédit est la valeur temps du nouveau put moins celle qui reste dans l’ancien. Quand l’ancien put est profondément dans la monnaie et que son prix est presque entièrement intrinsèque, l’assignation anticipée devient plus probable et le crédit s’amincit.
3. Choisir la nouvelle échéance et le nouveau prix d’exercice
Choisissez le remplaçant comme une toute nouvelle position : un prix d’exercice auquel vous accepteriez de détenir 100 actions, et une échéance qui vous convient. Une date plus éloignée rapporte plus de prime et ajoute des jours d’exposition. Un prix d’exercice plus bas réduit le prix payé en cas d’assignation et rapporte moins de prime.
4. Chiffrer les deux volets
Notez le coût du rachat de l’ancien put et la prime du nouveau. Crédit du roulement = nouvelle prime − coût du rachat, multiplié par 100 par contrat. Un résultat positif est un crédit net, un résultat négatif un débit net. Les commissions s’appliquent aux deux volets.
5. Vérifier les liquidités du nouveau put
Un put garanti exige de mettre de côté le prix d’achat complet : un prix d’exercice de 48 $ immobilise 4 800 $ par contrat. Ce n’est pas le seuil de rentabilité, qui tient compte de la prime. Chaque courtier applique ses propres règles de liquidités et de compte; vérifiez l’exigence affichée avant d’envoyer l’ordre.
6. Passer un seul ordre, puis vérifier les deux exécutions
La plupart des courtiers offrent un ordre de roulement ou à deux volets : racheter pour clôturer l’ancien put et vendre pour ouvrir le nouveau, avec une limite sur le crédit ou le débit net. Une limite fixe votre prix, sans garantir l’exécution. Avec deux ordres séparés, un rachat exécuté et une vente non exécutée vous laissent sans position; dans l’ordre inverse, vous êtes brièvement vendeur de deux puts. Vérifiez les deux exécutions avant de conclure.
7. L’inscrire comme deux opérations
Clôturez l’ancien put à son prix de rachat et inscrivez le nouveau put comme une nouvelle ligne, chacun avec son exécution et sa commission. Fusionner les deux en une seule opération « ajustée », c’est ainsi qu’un crédit de 50 $ finit par cacher une perte de 200 $. Le tableur gratuit de la roue, un chiffrier Excel, fonctionne ainsi (on clôture l’ancienne ligne, on en ajoute une nouvelle), et le suivi YieldCove relie les volets en une seule chaîne de roulements.
Exemple : un crédit de 50 $ par-dessus une perte de 200 $
Cours fictifs, en dollars américains, pour un contrat standard de 100 actions. L’ancien put est racheté avant toute assignation et le nouveau a une échéance plus éloignée. Les frais, le glissement d’exécution, l’impôt, les intérêts et la conversion de devises sont exclus.
| Opération ou calcul | Par action | Par contrat |
|---|---|---|
| Vente initiale du put à 50 $ | Crédit de 2,00 $ | +200 $ |
| Rachat du put à 50 $ | Débit de 4,00 $ | −400 $ |
| Résultat réalisé sur l’ancien put | 2,00 $ − 4,00 $ | −200 $ |
| Vente du put à 48 $, échéance plus éloignée | Crédit de 4,50 $ | +450 $ |
| Flux net des deux volets du roulement | 4,50 $ − 4,00 $ | +50 $ |
| Flux net des trois exécutions sur options | 2,00 $ − 4,00 $ + 4,50 $ | +250 $ |
Les 250 $ sont le flux net des options sur les trois exécutions, pas un profit. Juste après le roulement, le nouveau put vaut encore à peu près les 4,50 $ reçus : un passif de 450 $. 250 $ de liquidités moins 450 $ de passif, c’est la même perte de 200 $ fixée sur l’ancien put.
Deux dénouements sont possibles. Si le nouveau put expire sans valeur, la séquence complète rapporte 250 $ avant les frais. S’il est assigné, vous payez 4 800 $ pour 100 actions; moins les 250 $ de flux net, le coût économique est de 4 550 $, soit 45,50 $ par action.
Deux seuils de rentabilité, deux questions
Le nouveau put seul atteint son seuil de rentabilité à 48 $ − 4,50 $ = 43,50 $. La séquence complète, avec les 200 $ déjà perdus, l’atteint à 45,50 $. C’est le second qui permet de juger le roulement. Aucun des deux n’est votre prix de base rajusté (PBR) fiscal.
| Dénouement | Résultat combiné avant les frais |
|---|---|
| Le nouveau put expire sans valeur | +250 $; aucune action achetée |
| Assignation à 48 $; actions valant ensuite 44 $ | 4 400 $ d’actions − 4 550 $ investis nets = −150 $ |
| Assignation; les actions tombent à zéro | −4 550 $, la perte maximale de cette séquence |
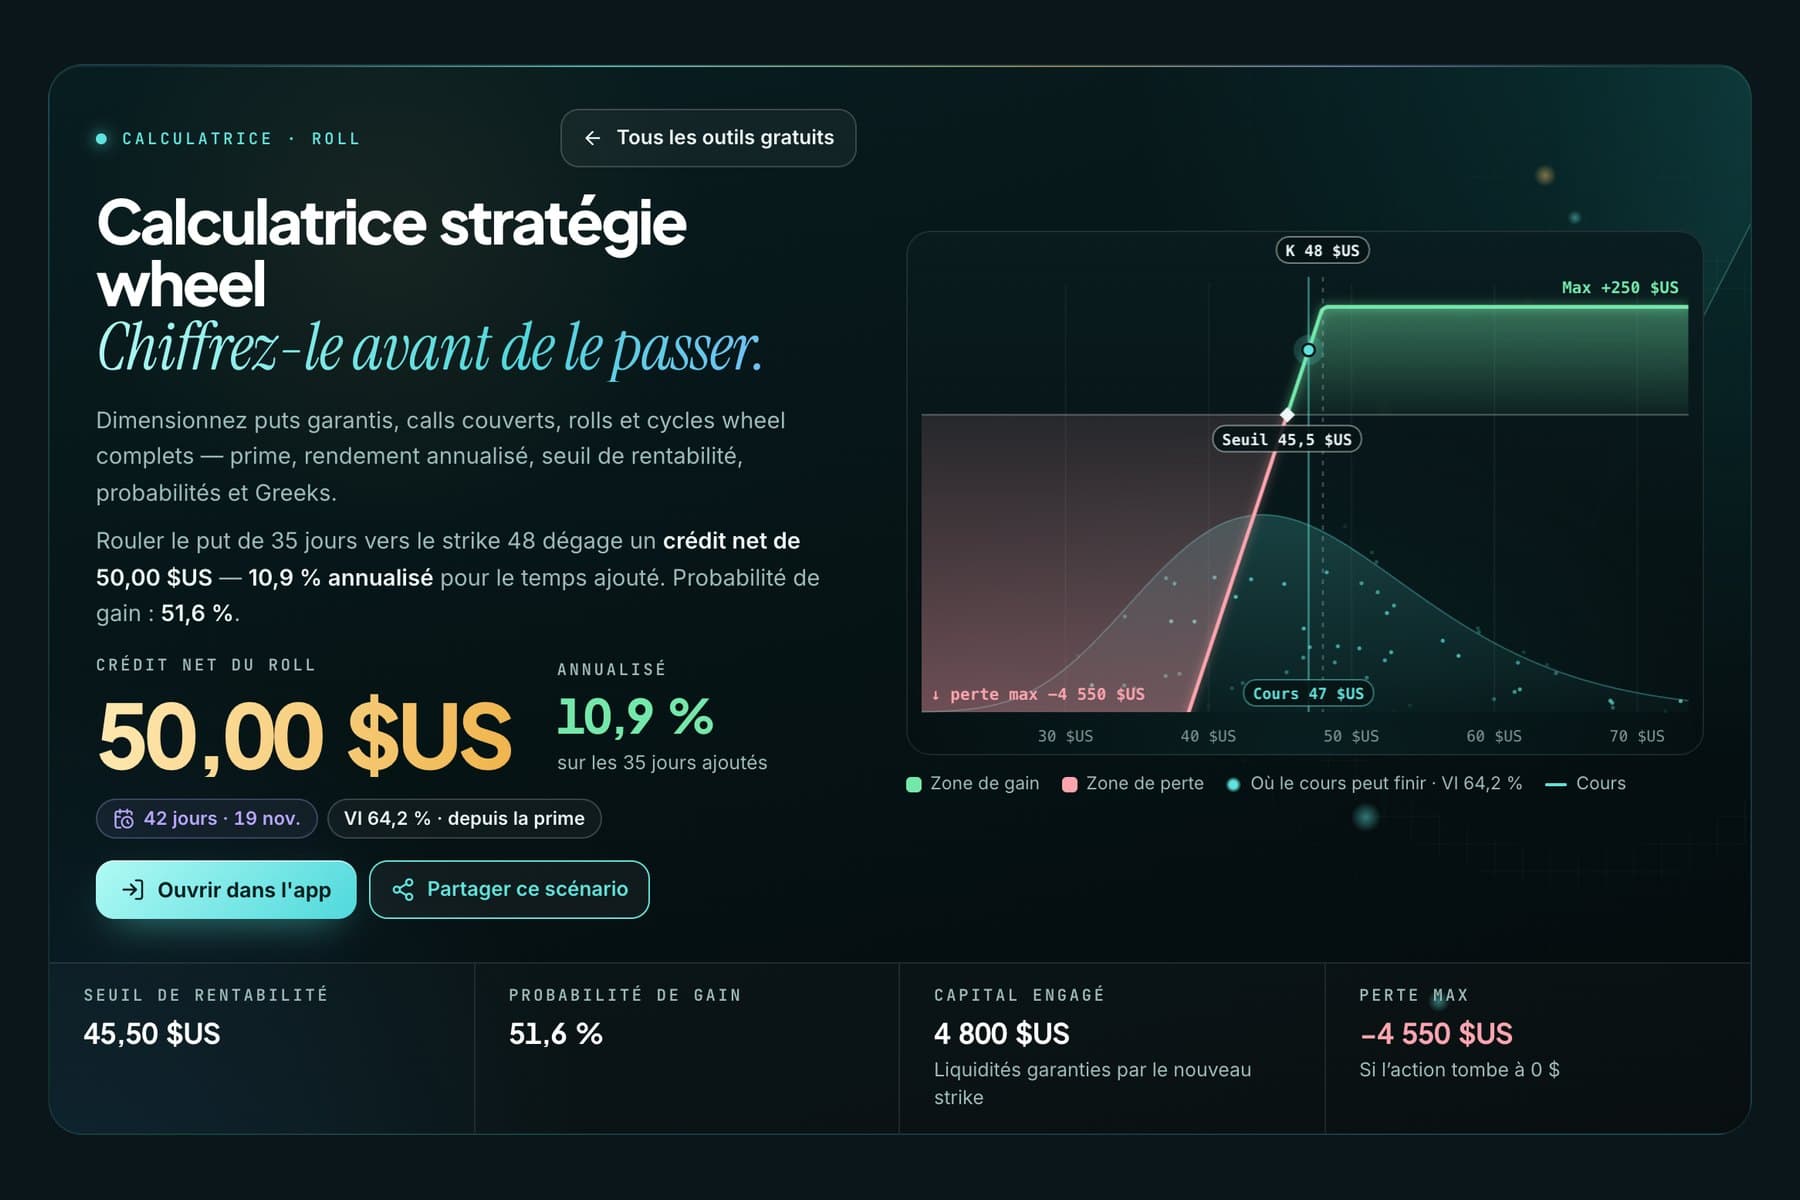
Ouvrir cet exemple dans la calculatrice de roulement et remplacer les données par votre propre opération.
Impôt : un roulement compte pour deux opérations
Pour vos registres, le rachat clôture le premier put : son gain ou sa perte est réalisé à cette date, et le nouveau put est une position distincte. Au Canada, la prime d’un put assigné réduit le prix de base rajusté (PBR) des actions acquises (Loi de l’impôt sur le revenu, par. 49(3.1)). Aux États-Unis, le résultat d’une option clôturée est un gain ou une perte en capital à court terme, et la prime d’un put assigné réduit le coût fiscal des actions (IRS, publication 550). Le traitement dépend de votre situation; consultez un fiscaliste.
FAQ : rouler un put efface-t-il une perte?
Non. Le rachat de l’ancien put fixe son résultat. Le nouveau put peut ensuite rapporter ou perdre de l’argent de son côté. Un crédit net décrit seulement les liquidités échangées le jour du roulement.
FAQ : rouler un put garanti peut-il coûter de l’argent?
Oui. Si le nouveau put rapporte moins que le coût du rachat, le roulement est un débit. Exiger un crédit à tout prix peut pousser vers une échéance beaucoup plus éloignée ou un prix d’exercice plus haut, et ni l’un ni l’autre ne réduit automatiquement le risque.
FAQ : rouler vers le bas empêche-t-il l’assignation?
Non. Un prix d’exercice plus bas change le prix à payer, mais le nouveau put peut toujours être assigné, même avant l’échéance. Les liquidités mises de côté paient les actions; elles ne protègent pas contre une baisse du cours.
FAQ : quel est le meilleur moment pour rouler?
Il n’y a pas de jour idéal. Certains gèrent chaque position à un moment fixe, par exemple 21 jours avant l’échéance; d’autres n’agissent que si le put est menacé dans la dernière semaine ou les deux dernières. Dans tous les cas, roulez pendant que l’ancien put garde un peu de valeur temps. Une fois qu’il est profondément dans la monnaie et qu’il n’en reste presque plus, l’assignation anticipée devient plus probable et le crédit s’amincit.
FAQ : peut-on rouler après une assignation?
Non. L’assignation met fin au put : vous détenez 100 actions par contrat au prix d’exercice. L’étape suivante de la roue consiste habituellement à vendre un call couvert sur ces actions; le calculateur de call couvert montre la prime et le seuil de rentabilité selon votre coût.
Outils gratuits pour vérifier les calculs
- Calculatrice de roulement, préremplie avec cet exemple : crédit net, seuil de rentabilité et capital engagé pour toute la séquence.
- Calculateur de put garanti par liquidités : prime, seuil de rentabilité et rendement du nouveau put pris seul.
- Tableur gratuit de la roue (chiffrier .xlsx, en français ou en anglais) : une ligne par volet, résultat net calculé pour vous.
- Fiches de la roue par titre, comme $SPY, $SOFI et $PLTR : l’action, son cycle d’options et ses risques d’assignation. Données différées, à titre de contexte.
Sources
- [1]Cash-Secured Put — OCC / The Options Industry Council · Consulté le 2026-10-08T09:06:16.487109+00:00 · Niveau 1
- [2]Options Assignment FAQ — OCC / The Options Industry Council · Consulté le 2026-10-08T09:06:16.487109+00:00 · Niveau 1
- [3]Trading Options: Understanding Assignment — FINRA · Consulté le 2026-10-08T09:06:16.487109+00:00 · Niveau 1
- [4]General Information FAQ — OCC / The Options Industry Council · Consulté le 2026-10-08T09:06:16.487109+00:00 · Niveau 1
- [5]Splits, Mergers, Spinoffs & Bankruptcies FAQ — OCC / The Options Industry Council · Consulté le 2026-10-08T09:06:16.487109+00:00 · Niveau 1
- [6]Understanding Order Types — SEC / Investor.gov · Consulté le 2026-10-08T09:08:25Z · Niveau 1
- [7]Royal Exchange (London)-2 — photograph and CC BY-SA 4.0 attribution — Wikimedia Commons / Yair Haklai · Consulté le 2026-10-08T09:04:58.937166Z · Niveau 1
- [8]Publication 550, Investment Income and Expenses (Writers of puts and calls) — Internal Revenue Service · Consulté le 2026-10-08T13:25:21+00:00 · Niveau 1
- [9]Income Tax Act, section 49 (options), subsections 49(3) and 49(3.1) — Justice Laws Website, Government of Canada · Consulté le 2026-10-08T13:25:21+00:00 · Niveau 1
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Faites vos propres recherches avant de trader.
Gardez YieldCove à portée
Choisissez YieldCove comme source préférée pour « À la une » dans la recherche Google.