
L'actualité des marchés, décodée pour les vendeurs de premium
Chaque matin : l’IA, ses infrastructures et la liste d’Eddie. Actualités claires, visuels utiles et contexte d’investissement. Gratuit par courriel.
53 articles avec le tag #macro

Le pétrole soutient les marchés, mais le Japon resserre ses taux
Le pétrole recule et les contrats boursiers prolongent le rebond, malgré le resserrement monétaire japonais. Pour les vendeurs de primes, le calme relatif de la volatilité doit encore être mis en balance avec les rendements obligataires élevés et les risques propres aux entreprises.
Les marchés rebondissent, mais la Fed durcit encore le financement
Les contrats à terme rebondissent alors que pétrole et volatilité reculent après la hausse des taux de la Fed. Pour les vendeurs d’options, ce répit n’efface ni le financement coûteux ni la différence entre rendement des liquidités et risque d’assignation.
Le pétrole recule, mais les taux à 5 % pèsent avant la décision de la Fed
Le rebond modeste des contrats sur indices se heurte à des taux obligataires élevés avant la décision de la Fed. Pour les vendeurs d’options, distinguer répit pétrolier et risque monétaire durable compte davantage qu’une ouverture dans le vert.
Pétrole et taux américain à 5 % : les actions sous pression
La remontée du pétrole et des taux pèse sur les actions avant la décision de la Fed. Pour les vendeurs de primes, la volatilité accrue exige de mieux peser le risque de baisse et le rendement des liquidités.
Le choc pétrolier éprouve le pari sur l’IA avant la Fed
Le pétrole monte et le pari sur la croissance de l’IA affronte un débat sécuritaire avant la Fed. Pour les vendeurs d’options, des primes accrues rémunèrent des risques d’inflation, de dépenses et d’assignation, sans constituer une aubaine.
Le pétrole au-dessus de 100 $ accentue l’enjeu de l’inflation
Les contrats boursiers rebondissent, mais le pétrole au-dessus de 100 $ et la hausse des taux rendent le rapport d’inflation décisif. Pour les vendeurs d’options, la croissance infonuagique d’Oracle ne supprime pas le risque de taux.
Le pétrole au-dessus de 100 $ fragilise le rebond avant l’inflation
Le pétrole reste cher avant les chiffres d’inflation et les résultats d’Oracle. Pour les vendeurs d’options, le rebond des contrats doit être pesé face aux risques de taux et d’entreprise.
Lecture du matin : pétrole proche de 100 $, Google investit dans l’IA
Le Brent approche 100 $ et les contrats américains restent contrastés. Le projet finlandais de Google à 13 milliards d’euros domine l’actualité avant les données d’inflation.
Point matinal : le Brent à 99 $ face à la reprise des marchés
Le pétrole monte et les contrats boursiers américains reculent avant la reprise. Bloom Energy attend son entrée dans un indice ; inflation et résultats d’Oracle approchent.
Lecture du matin du 4 septembre : jour des emplois après le signal de maintien de Waller
Les futures n’étaient que légèrement en hausse tôt vendredi après le rallye de jeudi. Le rapport d’emplois d’août tombe à 8 h 30 HE, Waller a tracé une branche maintien-versus-hausse avant le FOMC de mi-septembre, et $PL a publié un CA record au T2 après la clôture.
Lecture du 3 septembre : $ORCL fixe la date de ses résultats
Les contrats américains progressaient légèrement vers 4 h 07 HE, avec le WTI à 90,44 $ et le VIX à 15,29. $ORCL a confirmé ses résultats après clôture le 10 septembre.
Lecture du 2 septembre : pétrole à plus de 90 $, $CRDO relève la barre
Les contrats américains étaient presque stables vers 4 h 13 HE, avec le WTI à 90,16 $ et le VIX à 17,13. $CRDO a déclaré 598,3 millions de dollars de revenus et prévoit 635–645 millions de dollars au prochain trimestre.
Lecture du 1er septembre : les contrats baissent, le pétrole atteint 86,96 $
Les contrats américains ont reculé alors que le WTI atteignait 86,96 $ et que le Treasury à 10 ans restait près de 4,75 %. Données à 10 h HE, puis résultats de $CRDO après la clôture.
Lecture du 31 août : le pétrole gagne 2,40 % et les taux reviennent en tête
Le WTI d’octobre a gagné 2,40 % après de nouvelles frappes américano-iraniennes. Les contrats américains étaient partagés après Kevin Warsh, tandis que SpaceX faisait face à un changement de fournisseur pour Cursor.
Bilan : le Nasdaq gagne 0,85 %, l’inflation garde les taux au centre
Le Nasdaq a gagné 0,85 % du 21 au 28 août, NVIDIA a publié un trimestre de 96,2 G$ et l’inflation PCE est restée à 3,7 %. Le VIX a baissé à 14,43, mais le taux à 2 ans est monté à 4,34 %.
Lecture du 27 août : NVIDIA réalise un trimestre de 96,2 G$
NVIDIA a déclaré 96,2 milliards de dollars de revenus et vise 108,0 milliards au T3. Les contrats américains montent avant les données commerciales, tandis qu’AWS prévoit deux millions de GPU NVIDIA de plus.
Lecture du 26 août : données américaines et résultats de NVIDIA
Les contrats américains sont partagés avant les données sur le PIB, les revenus, les dépenses et les biens durables. NVIDIA publie après la clôture.
Lecture du 25 août : hausse des contrats, Nebius lève 5,75 G$
Les contrats américains montent avant les données de 10 h HE. Nebius clôture environ 5,75 G$ d'obligations convertibles avant les résultats de NVIDIA.
Lecture du 24 août : la techno baisse, Xiaomi dévoile Xring O3
Les contrats Nasdaq-100 cèdent 0,82 %, l'Asie recule et le pétrole baisse. Le Xring O3 de Xiaomi ajoute une étape dans les puces maison, avec un effet concurrentiel pour Apple.
Bilan : la tech recule de 3,51 %, les taux et le VIX montent
Le S&P 500 a perdu 1,43 % et le Nasdaq 2,05 % du 14 au 21 août, tandis que la technologie a reculé de 3,51 %, le VIX a atteint 15,13 et le taux à 10 ans 4,74 %. La santé a gagné 4,33 % et les titres suivis ont fortement divergé.
Lecture du 21 août : les contrats montent et ABAT annonce un bénéfice brut record
Les contrats américains gagnent 0,23 % à 0,47 % après le recul de jeudi. ABAT annonce un chiffre d’affaires trimestriel préliminaire de 8,2 M$ et signale une règle sur les ventes de black mass dès le 27 août.
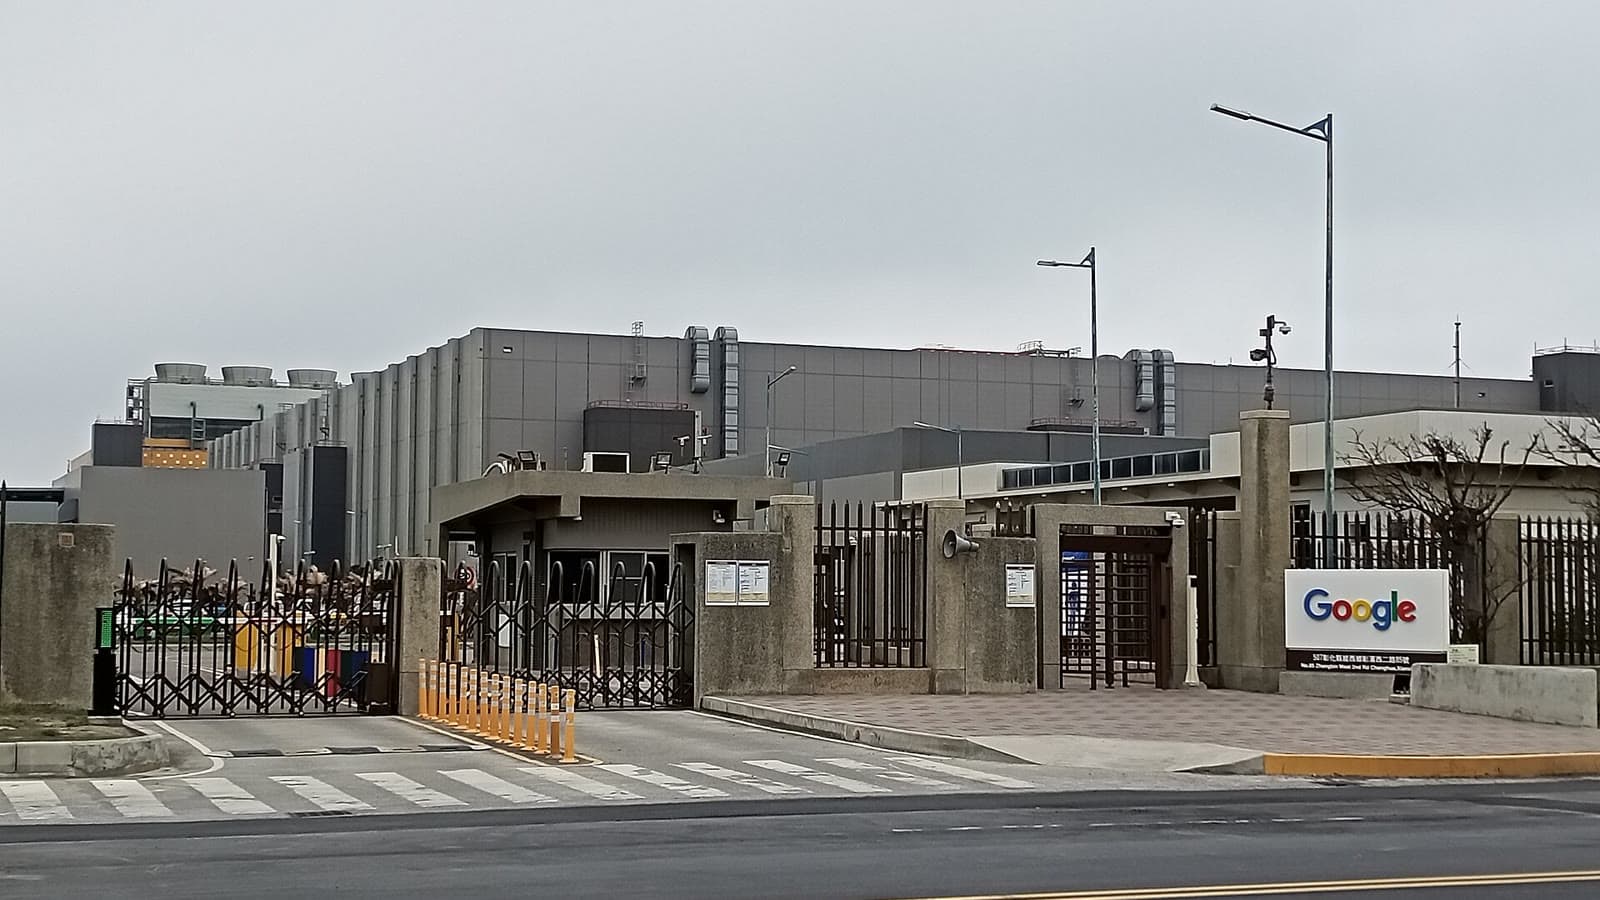
Lecture du matin : contrats stables, Nebius fixe 5 G$ de convertibles
Les contrats Nasdaq-100 gagnent 0,29 %, ceux du S&P 500 restent presque stables et l'Asie monte. Nebius fixe 5,0 G$ d'obligations convertibles et prévoit un échange dette-actions distinct de 800 M$.
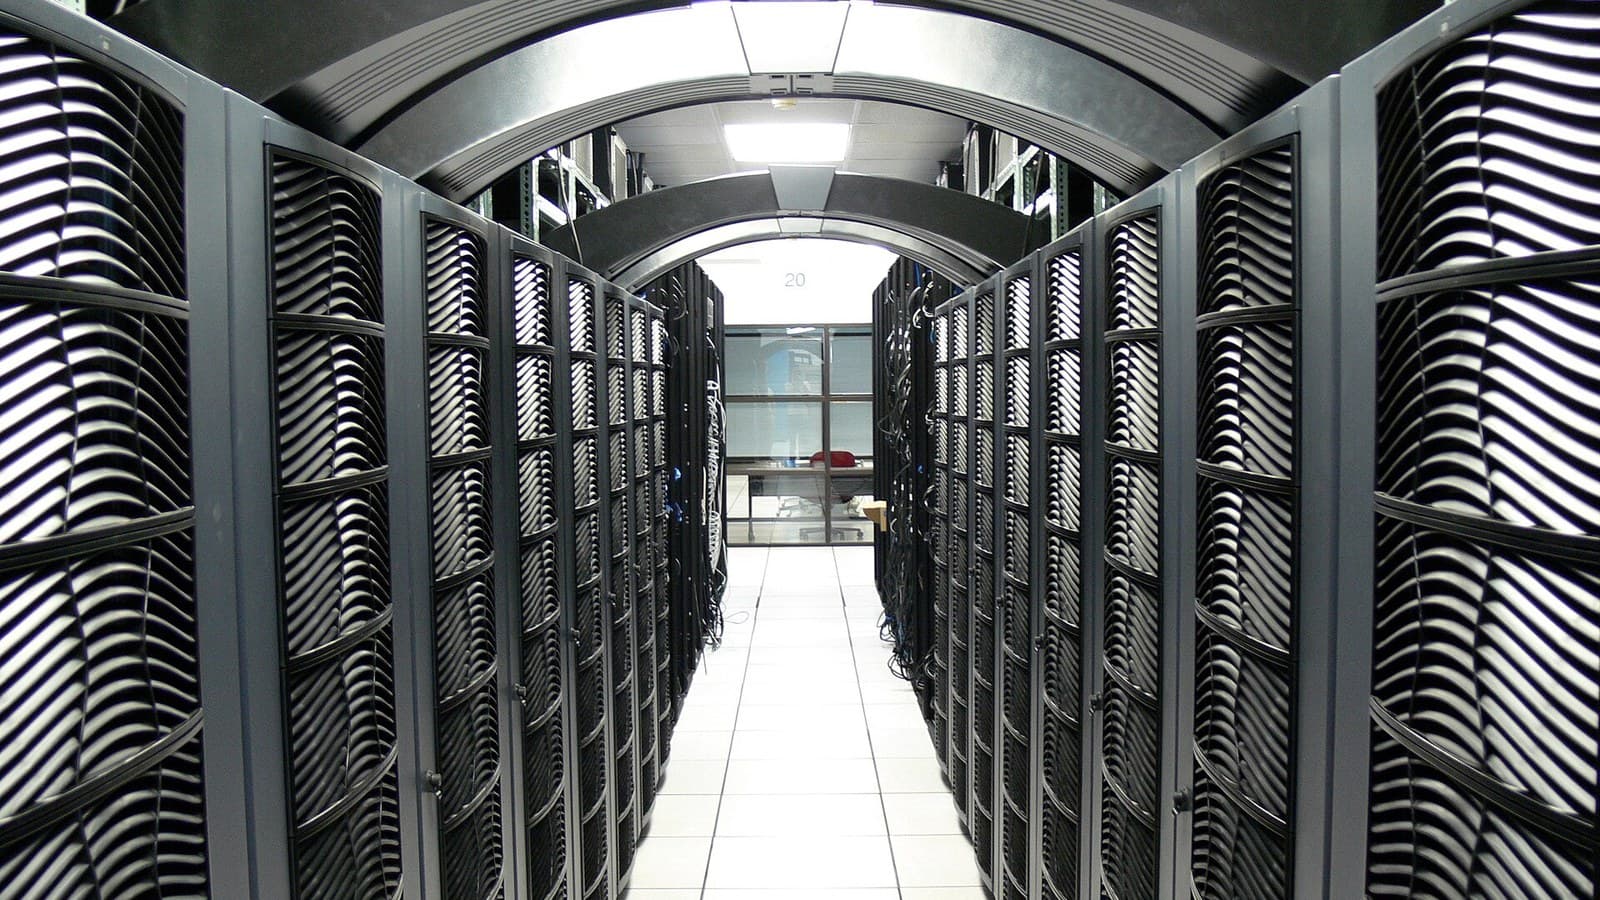
Lecture du matin : tech asiatique en baisse, NVIDIA sécurise un campus IA en Ohio
Les actions U.S. ont reculé le 18 août, menées par les puces et l'IA, tandis que l'Asie a plié pendant la nuit. Le dossier SEC de NVIDIA détaille un campus IA multi-années en Ohio avec OpenAI comme locataire.
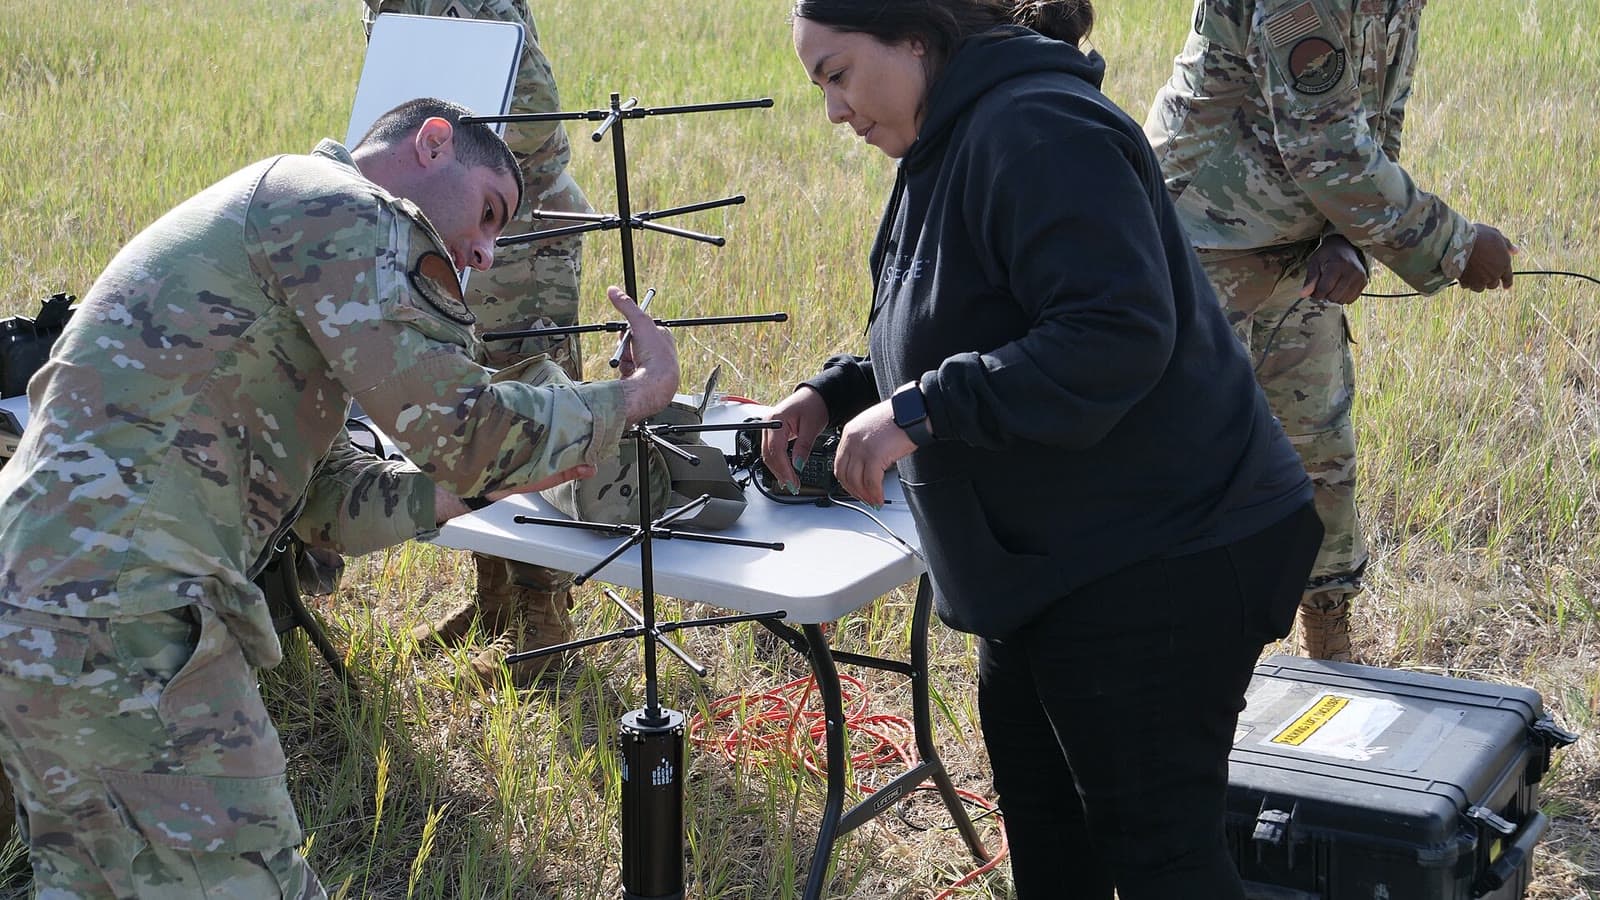
Lecture du matin : repli des contrats, nouveau programme pour Rocket Lab
Les contrats Nasdaq-100 perdent 0,92 % tandis que le Japon et l'Europe continentale reculent. Rocket Lab peut désormais soumissionner sous NITE-STAR, dont le plafond de 981 M$ n'est pas une commande, avant plusieurs données à 08 h 30 HE.
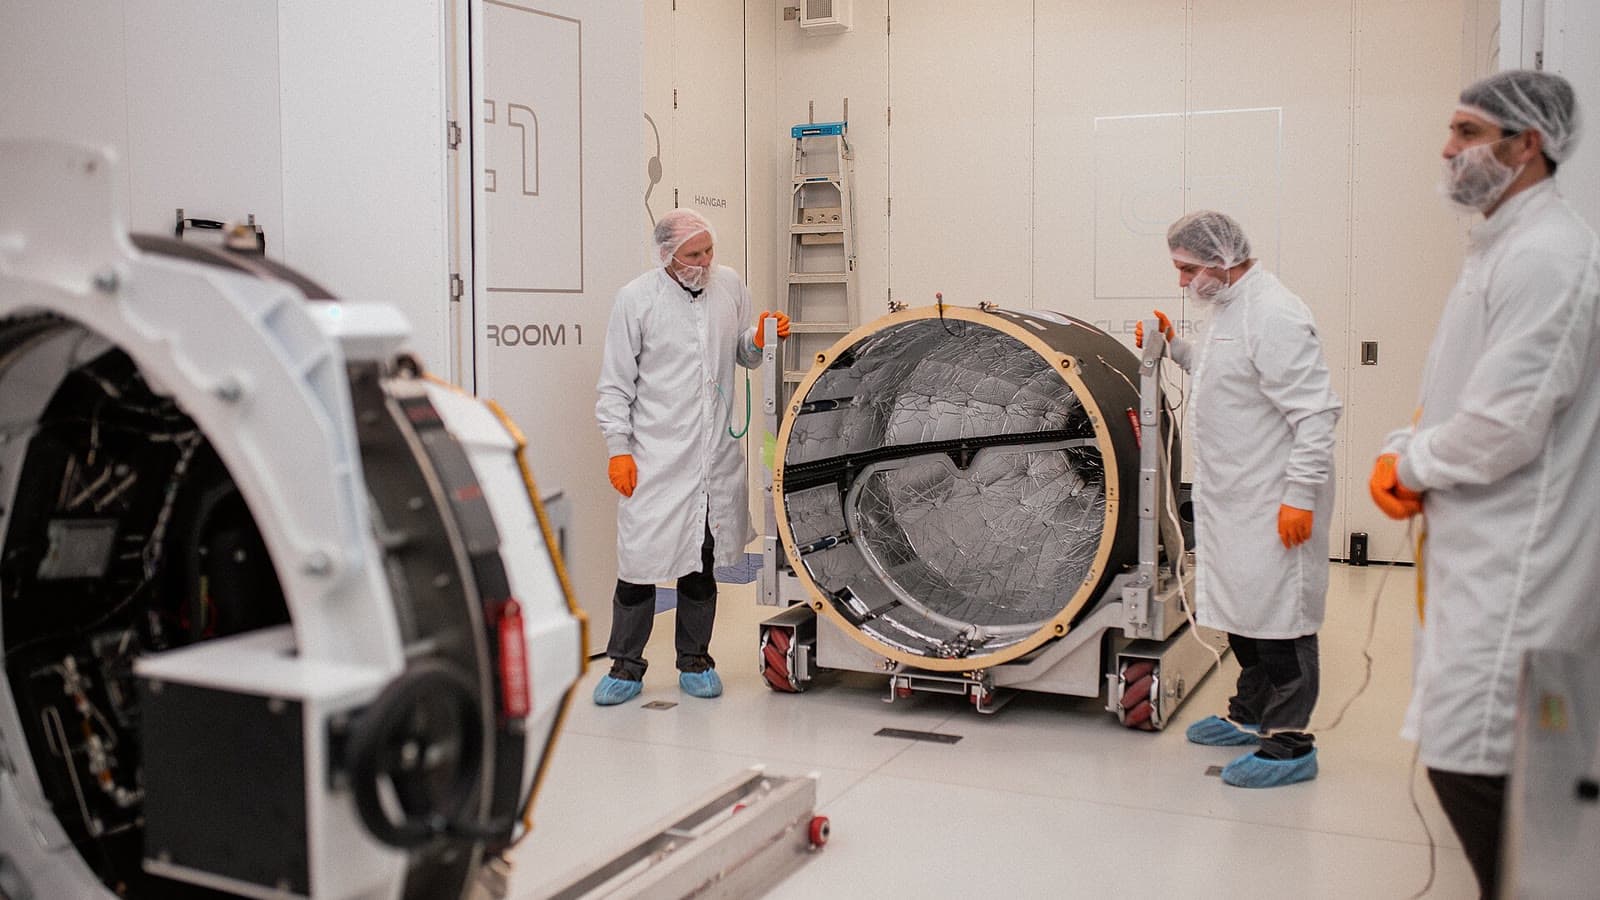
Lecture du matin : la tech monte, les plateformes de Rocket Lab en orbite
Les contrats Nasdaq-100 gagnent 0,56 % tandis que l’Asie et l’Europe montent. Rocket Lab indique que huit des 17 plateformes construites pour MDA Space sont en orbite et alimentées avant l’enquête Empire State à 08 h 30 HE.
Lecture du matin : Nubank dépasse $1 milliard sur des contrats stables
Nubank signe son premier trimestre de bénéfice d'un milliard de dollars tandis que les contrats américains restent stables. Clients et dépôts progressent, mais les retards avancés augmentent aussi.
Lecture du matin : Nebius accélère avant l'IPP
Nebius affiche une croissance Q2 de 454% tandis que les contrats américains restent stables avant l'IPP. T1 Energy publie aussi des ventes solaires en hausse, avec des enjeux de financement et de concentration.
Lecture du matin : le trimestre record de CoreWeave face à l'IPC
CoreWeave fait plus que doubler son chiffre d'affaires Q2 tandis que les contrats américains montent avant l'IPC. Son carnet de $104 milliards contraste avec de lourds intérêts et une perte nette.
Lecture du matin : l'émission de $20B d'Intel face au pétrole
Intel fixe le prix d'une levée de $20 milliards, tandis que le pétrole gagne 2.23% et que les contrats américains restent stables. Rocket Lab, AST SpaceMobile et CoreWeave publient aussi des mises à jour vérifiées.
Lecture du matin : le Nikkei bondit avant les résultats d'ABCL
Les actions japonaises ont mené une séance asiatique plus ferme, tandis que les contrats américains progressaient légèrement avant un lundi calme. AbCellera doit publier les résultats de Phase 2 d'ABCL635 avant l'ouverture américaine.
Lecture du matin : la croissance de Mitek face à l’emploi américain
Mitek relève ses perspectives annuelles après une croissance SaaS plus rapide au Q3 fiscal, tandis que les contrats américains attendent l’emploi de juillet à 08:30 ET.

Lecture du matin : le carnet de 2.5 G$ d’ARRAY face à des marchés contrastés
ARRAY publie un carnet de commandes record de $2.5 billion, sur fond de contrats américains et d’Asie contrastés. La productivité à 08:30 ET est le principal rendez-vous macro vérifié.

Lecture du matin : le trimestre de 11.5 G$ d’AMD face à des marchés mondiaux en hausse
AMD publie un chiffre d’affaires Q2 record et une croissance de 107% du Data Center, tandis que les contrats américains montent et que le Nikkei gagne 3.66%.

Lecture du matin : Palantir relève ses perspectives 2026, la tech en tête
Palantir publie une croissance de 93% et relève ses perspectives 2026, tandis que les contrats Nasdaq-100 gagnent 0.61% avant le commerce et JOLTS.

Lecture du matin : le WTI chute de 6% après l'ajustement de l'OPEP+
Le WTI se négocie à $79.61 après l'ajustement de 188 000 barils par jour fixé par l'OPEP+ pour septembre. Les contrats américains montent et PLTR publie après la clôture.

Lecture du matin : hausse des contrats technos après Apple et Amazon
Les contrats Nasdaq-100 gagnent 1.18% et le WTI recule à $82.14. AAPL et AMZN publient, avant l'indice du coût de l'emploi de Q2 à 08:30 ET.

Lecture du matin : statu quo de la Fed, résultats technologiques et données
Les contrats à terme progressent après le maintien de la Fed à 3.5–3.75%. MSFT, META et HOOD publient, tandis que le PIB de Q2, les revenus et dépenses de juin et les coûts du travail de Q2 sont attendus à 08:30 ET.

Lecture du matin : décision de la Fed et bond du pétrole
Les contrats à terme américains sont partagés et le WTI gagne 3.56% à la fin de la réunion de la Fed des 28–29 juillet. SOFI publie avant l’ouverture; MSFT, META et HOOD après la clôture.

La déroute des puces frappe l’Asie après un T2 record d’Amkor
Les contrats Nasdaq et les titres asiatiques des puces reculaient avant l’ouverture américaine de mardi, tandis que le pétrole prolongeait sa baisse. Le nouveau dépôt d’Amkor affiche des ventes trimestrielles record; la Fed entame une réunion de deux jours et la confiance des consommateurs paraît à 10 h HE.

Le pétrole recule vers 91 $ et les contrats technos fléchissent avant Amkor
Le recul du Brent a atténué une pression inflationniste lundi, mais les contrats américains étaient partagés à 4 h HE et l’Asie a terminé de façon inégale. Amkor publie après la clôture du 27 juillet, avant la réunion de la Réserve fédérale des 28 et 29 juillet.

20 juillet : le pétrole dépasse 90 $ et l’enjeu des résultats d’IA monte
Lundi, le Brent valait 90,18 $ tandis que les attaques dans le Golfe resserraient le contexte du détroit d’Ormuz. Alphabet, Tesla et Intel publient cette semaine; le VIX ouvrait à 18,77.

Revue matinale : la chute des puces s’étend et le pétrole monte
Une vente mondiale de semi-conducteurs a gagné Wall Street, tandis que les tensions renouvelées au Moyen-Orient ont fait monter le pétrole et la volatilité. Les mises en chantier ont fortement rebondi en juin, mais le recul des permis laisse un signal partagé pour la croissance et les taux.

Bilan hebdomadaire : la tech chute, l’énergie mène et le VIX grimpe
Le Nasdaq a reculé de 2,90 % du 10 au 17 juillet, tandis que l’énergie a gagné 4,72 % et la technologie a perdu 5,49 %. Un IPC et un IPP plus faibles, des prix à l’importation plus fermes et un VIX à 18,77 créent un contexte mitigé avant les résultats de GOOGL, TSLA, INTC et NOK.

Le trimestre record de TSMC rencontre une vente massive des puces en Asie
Les puces asiatiques ont reculé malgré la hausse de 77 % du bénéfice de TSMC et ses investissements relevés. Ventes au détail et demandes de chômage américaines arrivent à 8 h 30 HE.

Le choc pétrolier teste la désinflation, ASML relève ses prévisions
Les actions asiatiques ont progressé après une inflation américaine plus faible, mais le Brent près de 85,80 $ et le regain de tension au Moyen-Orient ont maintenu l'Europe sur la défensive. Le trimestre plus solide d'ASML et l'étape franchie par Intel avec la High-NA offrent un contrepoids concret aux semi-conducteurs avant les prix à la production de 8 h 30 HE.

IPC en baisse et nouveau choc pétrolier : le point du 14 juillet
L’inflation de juin a nettement ralenti au moment où un nouveau choc dans le détroit d’Ormuz faisait monter le brut, obligeant les marchés à arbitrer entre un signal plus favorable pour les taux et un risque énergétique renouvelé. Ce point matinal retrace le relais mondial, la réaction à l’ouverture américaine et les prochaines publications de résultats datées pour les titres suivis.

La Fed remplace le biais d’assouplissement par une carte à deux sens
Le compte rendu de juin montre un soutien unanime au statu quo, tandis que les responsables envisagent détente et nouveau resserrement. Pour les vendeurs de prime, le message reste bilatéral : rendement du collatéral, duration et risque d’assignation demandent des vérifications distinctes.

La partie longue des taux défie la prime en volatilité calme
La courbe du Trésor du 7 juillet a poussé les rendements longs plus haut pendant que le VIX clôturait à 16,13. Pour les vendeurs de prime, l’enjeu est un cadrage plus net du collatéral et de la duration avant les minutes de 14 h 00 HE.

Le déficit commercial se creuse, les secteurs sensibles aux tarifs reviennent
Le déficit des biens et services de mai s’est nettement creusé, avec baisse des exportations et hausse des importations. Pour les vendeurs de prime, l’enjeu est une carte plus claire de l’exposition aux tarifs, aux devises et aux marges.

Calendrier inflation de juillet 2026 : CPI le 14, PPI le 15 et prix import le 17
Le BLS programme le CPI de juin 2026 et les salaires réels le 14 juillet à 8 h 30 HE, le PPI le 15 juillet à 8 h 30 HE, et les prix à l’import/export le 17 juillet à 8 h 30 HE. Ce regroupement donne aux vendeurs de prime une carte datée du risque calendrier, pas un appel directionnel.

Clôture du 6 juillet : VIX à 15,57 et taux du Trésor comme repère de collatéral
L’historique de Cboe affiche une clôture du VIX à 15,57 le 6 juillet, en baisse de 0,24 point depuis le 3 juillet. La courbe quotidienne du Trésor indique un rendement 2 ans de 4,13% et un 10 ans de 4,48% pour le 6 juillet 2026.

7 juillet 2026 : la statistique commerciale de 8 h 30 HE arrive avec un VIX bas
Le calendrier du BEA indique la publication U.S. International Trade in Goods and Services de mai 2026 à 8 h 30 HE le 7 juillet 2026. L’historique de Cboe affiche une clôture du VIX à 15,57 le 6 juillet, ce qui place le risque d’événement et une volatilité d’indice plus basse dans le même cadre de wheel.

Calendrier Fed de juillet 2026 : minutes, Beige Book et PCE gardent les taux au centre
Le calendrier de la Réserve fédérale pour juillet 2026 indique les minutes du FOMC le 8 juillet, le Beige Book le 15 juillet et la réunion du FOMC des 28-29 juillet. Selon le BEA, l’inflation PCE de mai était de 4.1 % sur un an, avec un PCE core à 3.4 %.
L’infolettre gratuite de YieldCove
Recevez The Wheelhouse par courriel
Trois éditions par semaine — contexte de marché, idées pratiques sur la stratégie wheel et nouveautés YieldCove. Lecture gratuite. Désabonnement en tout temps.
À des fins éducatives seulement — pas un conseil financier.
PRO
Allez plus loin avec les Conseils Pro
Des plans d'action concrets pour la wheel — échéances, dimensionnement, rolls et réparation, chiffres à l'appui. Gratuits pour le moment.